分享
微信扫一扫分享
浏览量74
价格行情 心凉了!节日都救不了鱼价?加州鲈降出成本线,鳜鱼也跟着跌破30元
微信扫码打电话
安全小贴士:
详细描述
标题: 心凉了!节日都救不了鱼价?加州鲈降出成本线,鳜鱼也跟着跌破30元
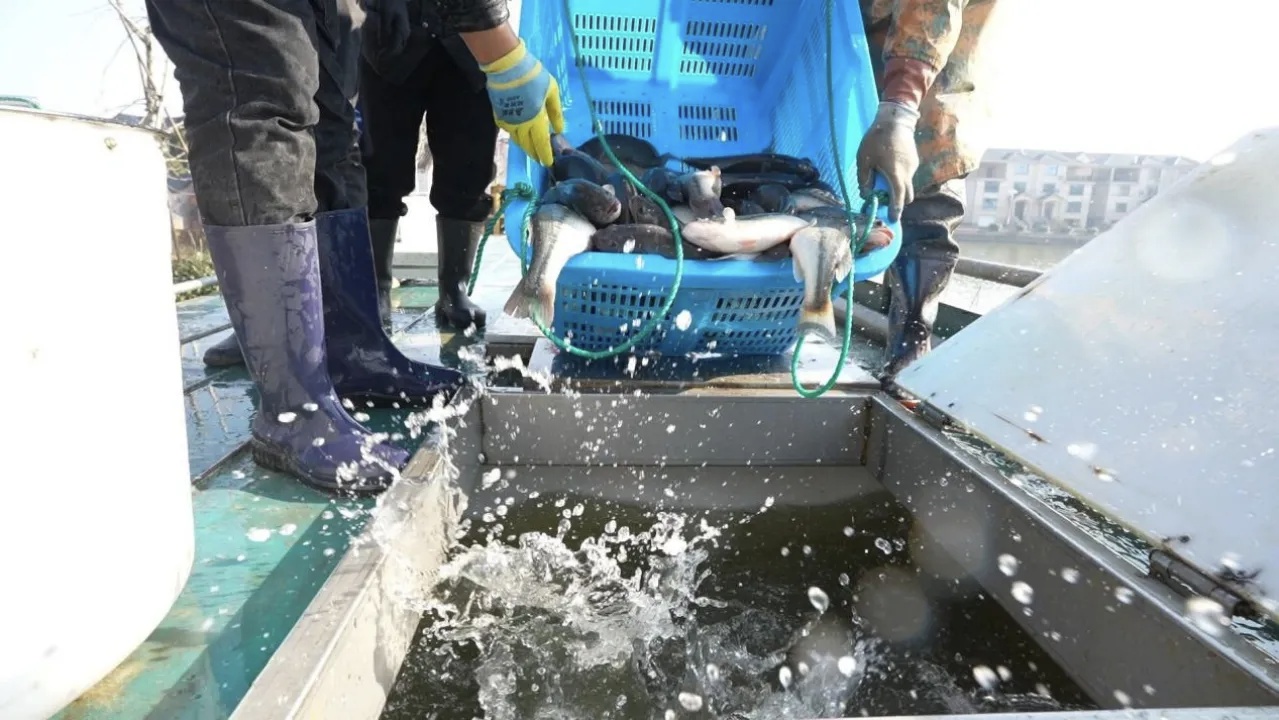
加州鲈:百万吨级大单品,遭遇周期至暗阶段经过多年产业发展,加州鲈已经成长为年产量突破100万吨的特种水产大单品,已被行业定性为“第五大家鱼”。苗种繁育技术的迭代成熟,是支撑产业规模扩张的核心基础;若苗种供给存在短板,产业发展节奏还将会显著放缓。以广东佛山产区为例,当前1斤以上规格塘口价8.8-9元/斤,8两规格不足8元/斤;行业综合养殖成本普遍维持在8.5-9元/斤。价格与成本高度重合,意味着多数养殖户处在盈亏临界区间,养殖过程一旦出现病害、饵料损耗超标,塘口直接转为亏损。回溯本轮行情形成逻辑:2025年全国加州鲈总产量突破100万吨,广东、浙江、湖北、湖南、江苏、四川多省同步扩产,养殖面积与放养密度双增长,部分塘口亩放苗量突破10000尾。
2025年上半年市场行情火爆,6月份河南郑州1斤规格最高达到22-23元/斤,全国主产区普遍站稳20元/斤,四川局部报出25元/斤。高额利润刺激市场跟风投苗,下半年集中出鱼造成行情断崖下行,同年12月全国主产区价格回落至10元/斤上下。当前河南郑州同规格最好的鱼也才不超过10.5元/斤。2025年积压的存塘顺延至2026年,叠加本年度新鱼持续上市,市场供给持续释放,但终端市场承接能力不足,供需错配矛盾凸显,行业陷入出鱼则利润微薄,压塘则持续消耗饲料成本的现实困境。
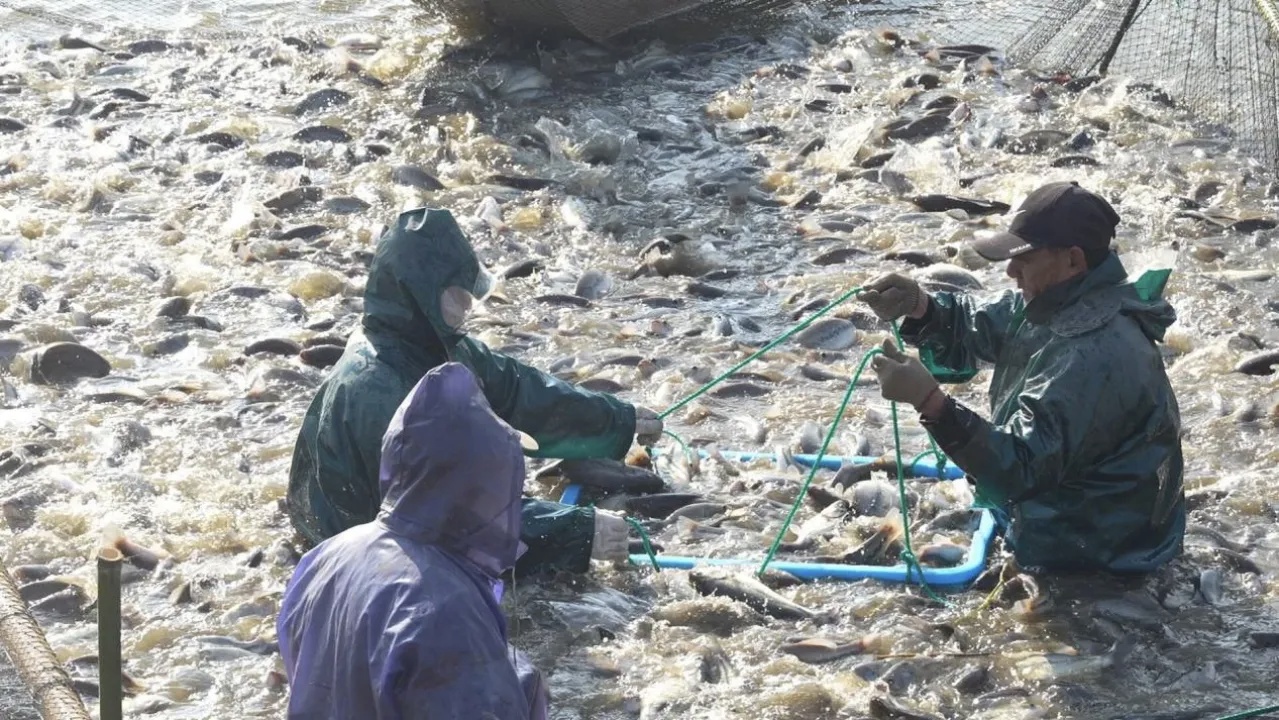
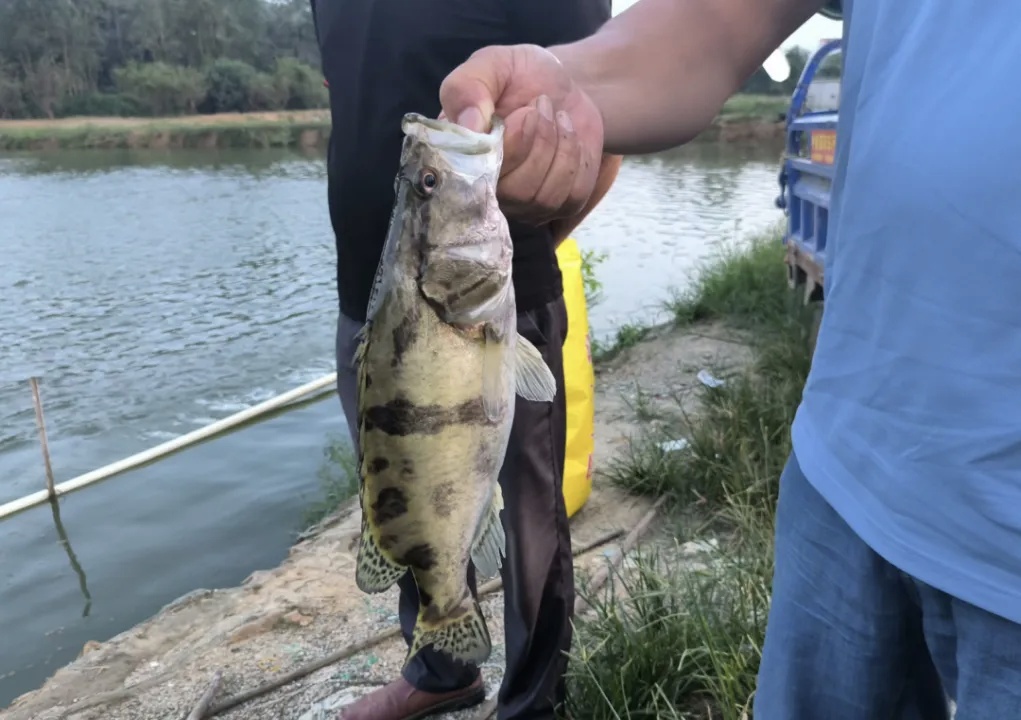
受厄尔尼诺气候影响,高温、暴雨、台风轮番侵扰主要养殖区域,加州鲈虹彩病毒、诺卡氏菌病、水霉病集中暴发,部分塘口损耗率超20%。当前轻微受损、品相不佳的病害鱼流通收购价集中在6-7元/斤。病害鱼整体流通效果依旧极差,多数加工厂拒收带病鱼,流通渠道严重受限。即便健康成鱼品质达标,也难以获得合理溢价。发病塘口同时还要承担药品投入、养殖周期拉长、饲料额外消耗等成本,进一步侵蚀本就有限的养殖收益。从盈亏结构来看,当年新鱼养殖周期短、综合成本可控,仍有微薄利润空间;而存塘老鱼养殖周期长、累计成本高,完全陷入亏损状态,养殖端压力进一步加剧。鳜鱼:前期行情转弱,短期出现深度回调鳜鱼作为高品质特种鱼,同样未能脱离本轮市场调整。受高温病害扰动、新鱼批量集中上市双重因素影响,主产区价格快速回落,部分产区半个月之内下跌18-23元。9月初广东优质老鱼报价44-45元/斤;1.3-1.6斤新鱼头50元/斤,1.6-2斤规格55元/斤。临近中秋行情快速下探,当前优质老鱼26-27元/斤,1.6斤以上大规格30-32元/斤。鳜鱼整体养殖成本基数偏高,饲料鳜模式饲料占成本比重较大。行情从高位快速回落之后,前期高投入的塘口利润被大幅压缩,部分养殖户陷入亏损。2025 年的较好行情带动行业扩养,2026年新鱼集中上市,供给增加直接压制价格,养殖户面临出鱼与压塘的两难抉择。
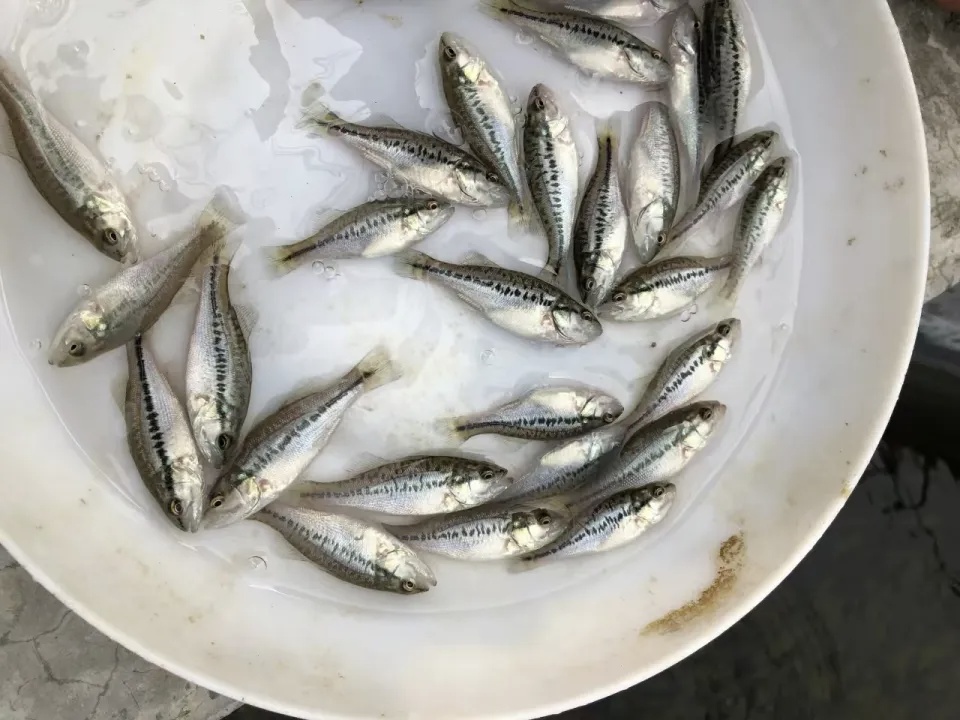
市场心态观察:惜售、投苗收缩,行业进入被动调整阶段持续的低价行情,正在重塑整个产业的生产预期,当前行业呈现三大特征:1、普遍惜售压塘:华中多地养殖户选择持塘待价,期待节后行情修复。但成鱼存塘不会停止摄食,饲料、塘口折旧持续发生,压塘等价于持续累加养殖成本。2、投苗规模显著收缩:珠三角核心产区数据显示,2026年2-6月加州鲈投苗量同比下降40%,6-8月投苗量不足去年同期50%,苗企出苗规模同步下滑,养殖端主动收缩产能。3、行业预期转弱:经历连续行情打击,市场观望情绪浓厚。流通端反馈,养殖户普遍回复“再等等看”,但行业并没有形成统一的心理目标价位,博弈氛围较重。
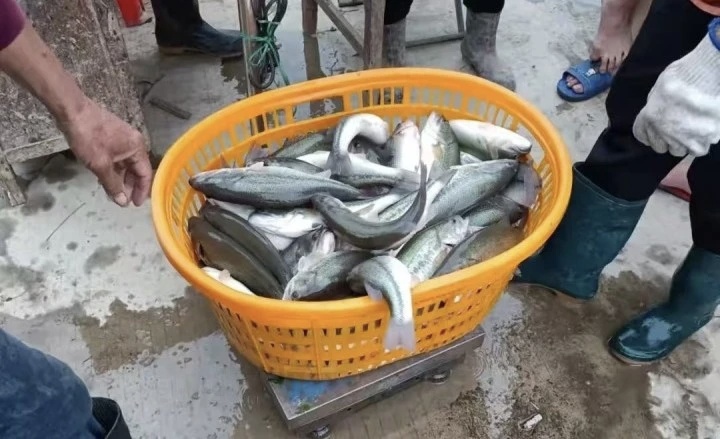
双节窗口,是脉冲反弹还是趋势反转?中秋、国庆带来阶段性餐饮备货需求,市场已经出现小幅反馈。佛山1斤以上加州鲈上涨0.5元至9.5元/斤,河南、江苏、浙江等主产区同步出现0.5元左右的抬升(在品质优良的前提下),市场有观点认为广东大规格存塘偏少,价格有望试探10元/斤。但需要客观区分节日脉冲行情与趋势反转。全国整体存塘体量依旧处于高位,餐饮终端消费复苏力度有限,本轮上涨更多来自阶段性备货拉动,节后供给恢复之后,行情存在再度走弱的风险。鳜鱼层面,双节带来一定需求支撑,但新鱼供给持续释放、品质分化客观存在,很难出现整体性大幅上涨。
后市展望:2026处于周期磨底,2027存在修复预期从产业周期维度看,2026年养殖端主动压缩投苗,将在次年传导至成鱼供给端,市场普遍预期2027年加州鲈供给有望回落,行情存在修复空间。但很难回到2025上半年 20元/斤以上的暴利行情,更大概率回归薄利常态化运行。对现存塘养殖户而言,现阶段不宜过度博弈行情反弹,重点聚焦三项核心工作:成本精细化管控、病害前置防控、合理规划出鱼节奏。在水产周期行业,活下来,才有机会迎接下一轮行情窗口。风险提示1、中秋、国庆仅为阶段性消费刺激,消费复苏力度存在不确定性,不可过度押注节日行情;2、厄尔尼诺气候影响,秋季台风、降温、病害风险依旧存在,塘口管理不可放松;3、产能出清需要时间,2026年全年行情大概率低位震荡,养殖户做好资金与心理层面的持久战准备;4、投苗下降带来的供给收缩具备滞后性,2027年行情能否修复,取决于消费复苏、气候、病害等多重变量,不可盲目乐观。
来源:水产养殖网
联系我时,请说是在水产通上看到的,谢谢!
联系人

下载水产通app
水产通