分享
微信扫一扫分享
浏览量50
价格行情 跌麻了!鲫鱼鳊鱼最高跌1.5元!草鱼承压、鲤鱼边卖边亏,双节来临前淡水鱼能否翻身?
微信扫码打电话
安全小贴士:
详细描述
标题: 跌麻了!鲫鱼鳊鱼最高跌1.5元!草鱼承压、鲤鱼边卖边亏,双节来临前淡水鱼能否翻身?
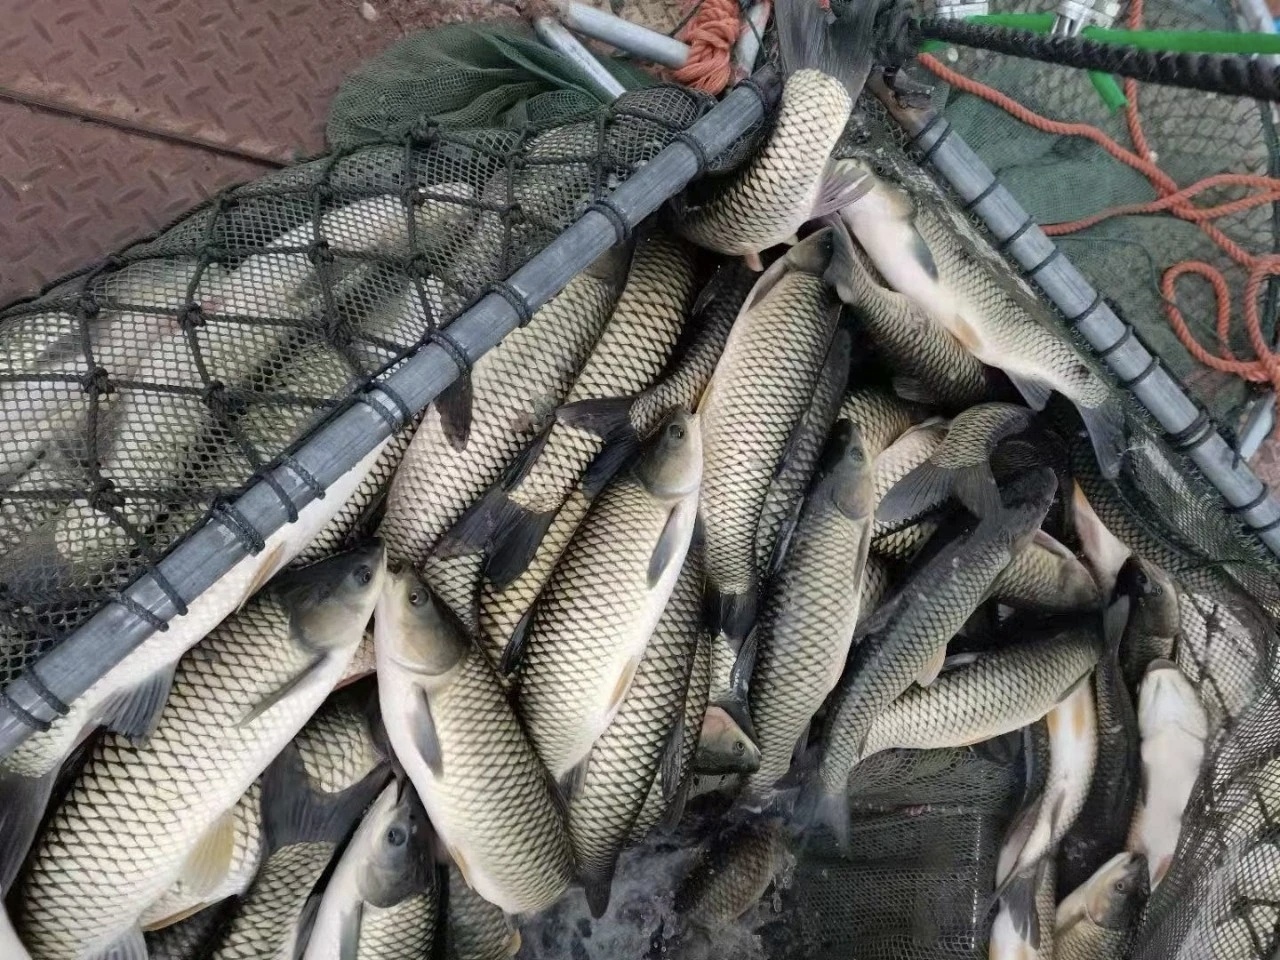
两湖地区行情涨跌分化明显。湖北潜江以大草鱼养殖为主,养户已基本完成塘口密度疏导,现阶段抢抓秋季养殖黄金期培育大规格草鱼。3.5斤规格6元/斤,8至10斤大规格9元/斤,较上周上涨1元/斤。咸宁进入秋季常规出鱼阶段,3至5斤为市场流通主力规格,价格小幅回落,3至5斤规格跌至6.5元/斤,较上周下跌0.5元/斤。荆州洪湖草鱼行情相对稳定,3斤规格5.9元/斤,2斤新鱼陆续上市,5.5至5.6元/斤,较上周下跌0.2至0.3元/斤。新洲地区3至5斤规格价格稳定在6.5元/斤。湖南汉寿新鱼逐步上市,小规格价格承压下行,2至3斤规格6元/斤,较上周下跌0.2元/斤。3斤以上大规格草鱼货源紧缺,价格微涨0.1至0.2元/斤,4斤规格6.5元/斤。江西、河南、四川地区草鱼行情整体低迷。江西信丰草鱼价格持续回落,新鱼上市叠加需求低迷,3斤以下规格5.2元/斤,3斤以上规格6.2元/斤,较上周下跌0.3至0.4元/斤。宜春小草鱼陆续上市,价格小幅走低,2斤规格5.1元/斤,较上周下跌0.3元/斤。南昌1.5至2斤规格5元/斤,2.3斤规格5.2元/斤。河南郑州外塘存塘充足,白露温差加大导致草鱼肝胆病、肠炎高发,多数养户计划出鱼降密度,当地2至4斤规格稳定6元/斤。四川中江存塘量增加、走货困难,全域价格普遍小幅回落0.2元/斤。德阳1.5至2.5斤规格5.8元/斤,2至3斤规格6.6元/斤。绵阳2斤起规格5.8元/斤。成都1.5至2.5斤规格同样跌至5.8元/斤。当前草鱼市场核心逻辑为小规格供压过剩、大规格货源偏紧,行情分化格局将持续主导节前市场。双节备货启动后,终端走货量会阶段性提升,能够有效托底中小规格草鱼价格,止住持续跌价趋势,但无法扭转新鱼集中上市的供给压力,因此小规格鱼难有上涨空间,大概率横盘弱稳运行。大规格草鱼因存塘偏少、流通刚需稳定,具备持续抗跌、小幅走高的潜力。节后随着气温持续走低,鱼塘病害风险降低,养殖户出鱼节奏放缓,叠加后续新鱼上市量递减,草鱼整体行情存在小幅修复机会,规格价差或将进一步拉大。二、鲫鱼:区域价差悬殊 多数产区走弱局部逆势走强全国鲫鱼市场区域分化特征显著。西南、华东、华中多数产区新鱼集中上市,供应激增叠加终端需求疲软,价格普遍下滑。广东因新鱼未达上市规格、老鱼存量有限,叠加节前需求提升,价格逆势上涨。部分低价产区鱼价跌破养殖预期,严重挫伤养殖户出鱼积极性。
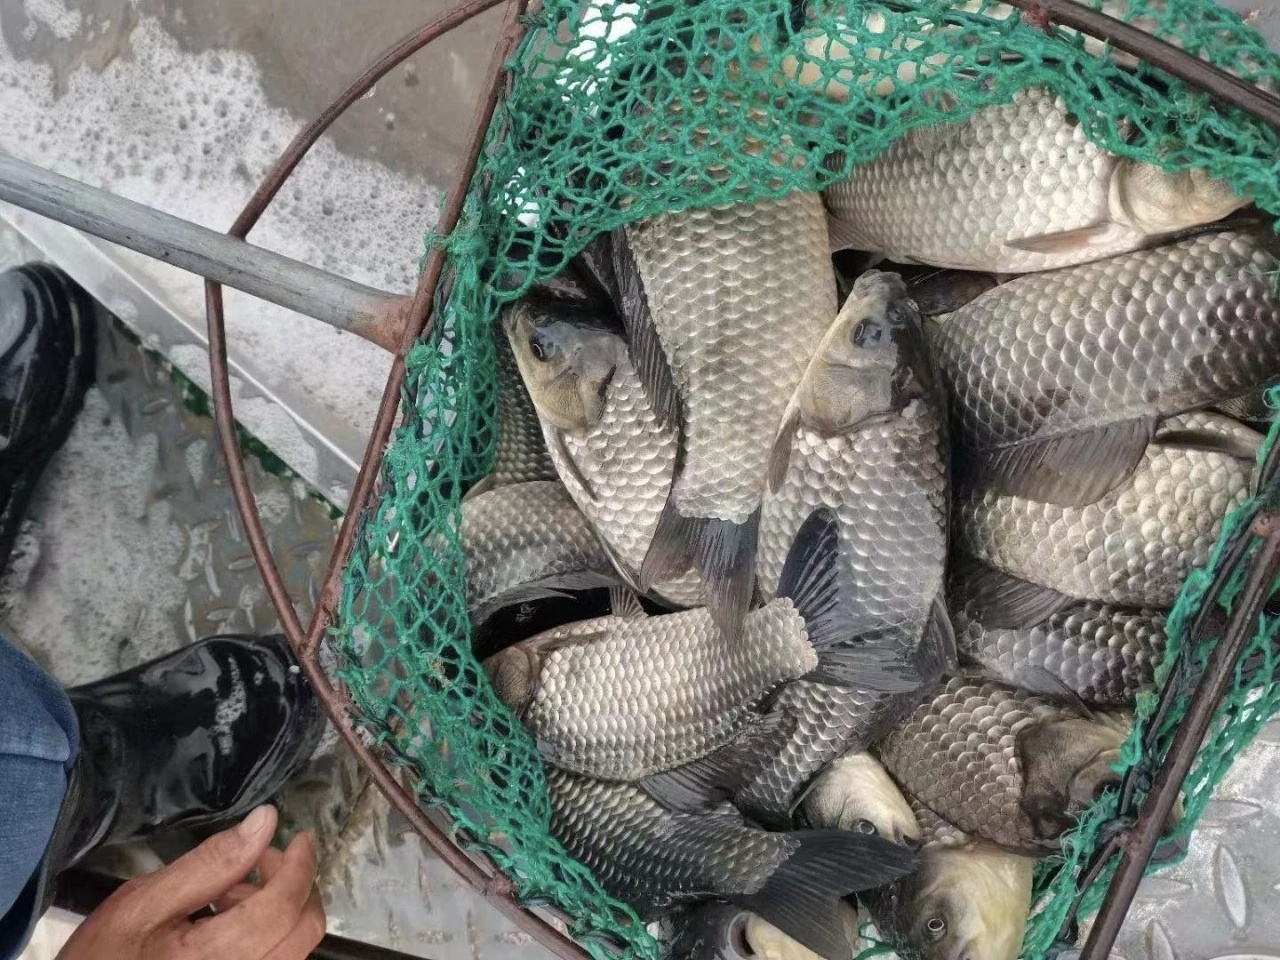
四川整体行情疲软、走货不畅。内江终端拿货谨慎、惜于补货,5两起规格7.5元/斤,5两以下规格7.2元/斤。德阳终端需求回落、上市量增加,黄金鲫、方正鲫低价冲击市场,0.3至0.8斤、0.4至0.6斤规格7.5至8元/斤,较上周下跌0.5元/斤。成都0.3至0.8斤规格8.5元/斤,较上周下跌0.5元/斤。眉山同规格8元/斤。绵阳5两以上规格上市量大幅增加,价格大跌1.5元/斤,当前7.5元/斤。云南芒市多品种集中清塘,鲫鱼出现小幅滞销,5两起规格7元/斤,较上周下跌0.5元/斤。华东、华中产区涨跌互现。江苏盐城鲫鱼普遍达到6两上市规格,养户集中出鱼,价格持续走低,6两规格6.5元/斤,较上周下跌0.3元/斤。浙江鲫鱼行情低迷、流通缓慢,6两规格稳定8.5元/斤。湖南岳阳湘阴鲫鱼价格长期低位,0.7至1.2斤规格维持4元/斤低价,养殖户出鱼积极性不足。湖北枝江5两起规格7元/斤。安徽定远新鱼集中上市,0.6至1斤规格7元/斤,较上周下跌1元/斤。广东市场逆势走强,本地旧鱼存塘占比2成,新鱼尚未达标上市,节前需求提升带动价格上涨,1斤左右规格7.5元/斤,较上周上涨0.5元/斤。天津宝坻鲫鱼行情稳定,7两规格维持7元/斤。鲫鱼市场区域割裂特征明显,行情走势依托本地供需结构。双节消费回暖将整体稳住市场行情,避免多地价格继续深跌。西南、华东等新鱼集中上市区域,货源充足、需求支撑有限,价格大概率维持低位震荡,难有明显反弹。随着节后各地新鱼全面达标上市,此前坚挺区域也会面临供给冲击,价格或将逐步回调,整体呈现节前局部走强、节后普稳偏弱的走势。三、鲤鱼:全域供过于求 低位运行反弹乏力鲤鱼市场供需失衡问题突出,北方、西南主产区成鱼集中上市,叠加白露降温、温差拉大,烂鳃、应激病害高发,病鱼流入市场进一步冲击行情。多数地区价格持续走低,部分产区价格跌破养殖成本,节前回暖动力严重不足。河南产区存塘充足、病害多发、行情低迷。郑州鲤鱼行情持续疲软,1.5斤起规格4.2元/斤。商丘2斤规格4.1元/斤,整体价格较上周再跌0.1至0.2元/斤。白露气温骤降后,养殖户投喂趋于谨慎,鱼塘发病率提升,进一步压制行情修复。四川自贡满甲鲤新口鱼大量上市,市场走货受阻,1.2至2.5斤规格4.5元/斤,较上周下跌0.3元/斤。云南德宏养殖户为适配养殖周期,主动降价清塘,2斤起规格5.2元/斤,较上周下跌0.1元/斤。
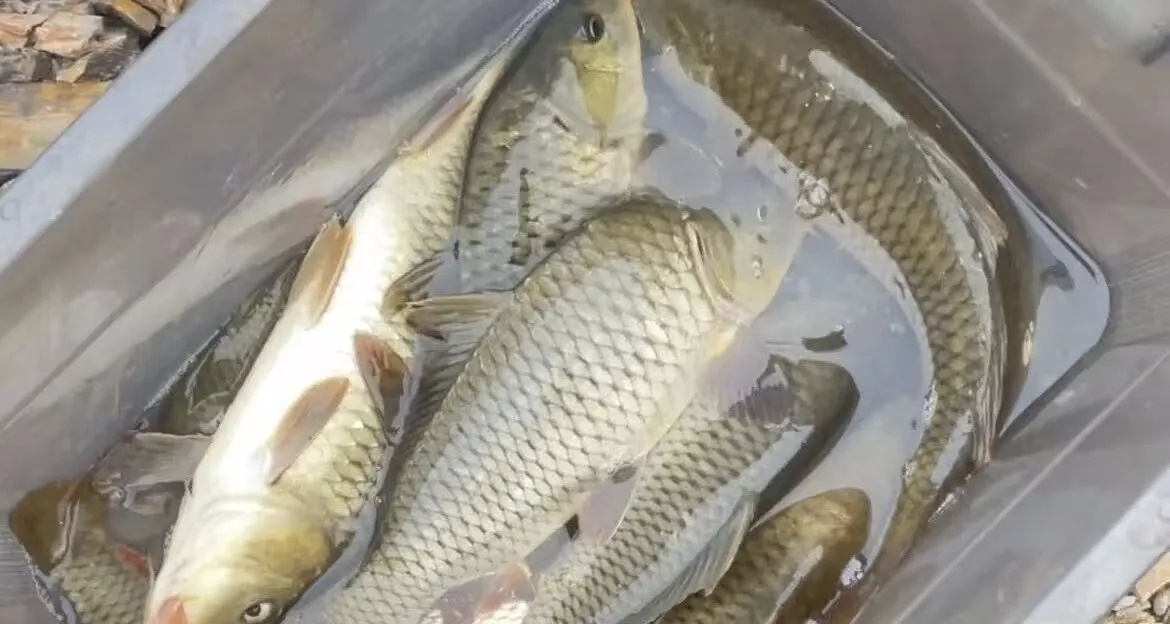
华北、东北产区行情持续探底。天津西青鲤鱼存塘量大,价格持续下滑且后续仍有下行空间,2.5斤规格3.5元/斤,较上周下跌0.4元/斤。河北鲤鱼普遍达到上市规格,但终端需求疲软,供需失衡导致价格持续走低,2.3斤规格3.7至3.9元/斤,当前价格已跌破养殖成本价。辽宁成品鲤鱼上市量持续增加,2.5斤规格3.7元/斤,较上周下跌0.1元/斤。黑龙江肇东部分镜鲤养殖户持续出鱼,部分养殖户控料准备越冬。虽然临近中秋消费有所回暖,但哈尔滨、克山等地镜鲤同步集中上市,市场供大于求格局不变,叠加烂鳃病鱼冲击市场,价格持续回落。2.2至2.6斤规格3.8元/斤,2.7斤以上规格4元/斤,较上周下跌0.1至0.2元/斤。鲤鱼当前供过于求的基本面短期难以逆转,整体行情处于成本线附近,下跌空间已相对有限。双节节日效应会带来阶段性刚需补库,有望带动多地低价鲤鱼小幅企稳、小幅回弹,但增量有限、持续性偏弱,难以走出反转行情。节后北方地区气温快速下降,养殖户为越冬清塘、控料,集中出鱼压力会进一步释放,市场货源再度扩容,行情大概率重回低位震荡。整体来看,节前以企稳弱反弹为主,节后再度承压,全年反弹空间受限。四、花白鲢:花鲢弱势调整 白鲢平稳坚挺近期花白鲢行情走势分化明显。花鲢受秋季集中出鱼影响,各地上市量增加,价格普遍回落、行情偏弱。白鲢供需关系平衡、市场需求刚性稳定,全国价格统一平稳运行,无明显涨跌波动。
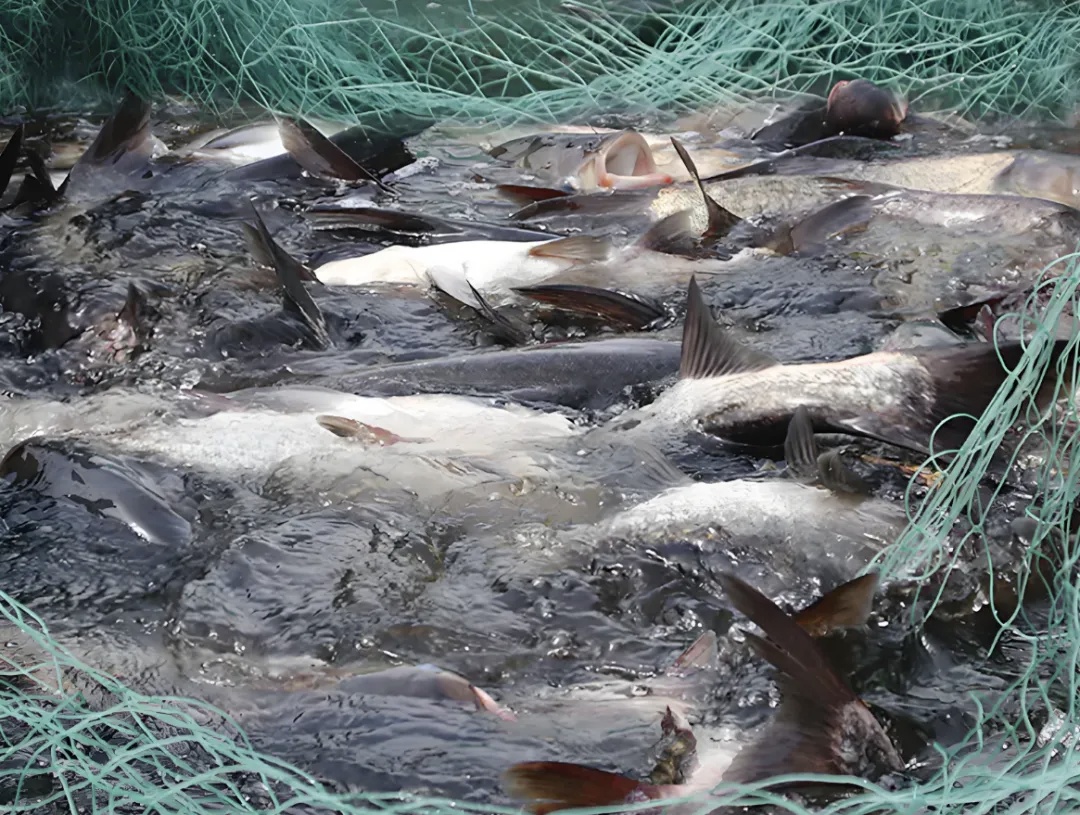
花鲢多地价格下调。安徽池州2.5至3斤规格6元/斤,3至5斤规格7.3元/斤。蚌埠3.5斤规格5.3元/斤,较上周下跌0.7元/斤。湖南株洲2至4斤规格5.8元/斤,较上周下跌0.1元/斤。四川德阳3斤规格7.5元/斤。成都2斤起规格6.5元/斤,两地价格均较上周下跌0.5元/斤。重庆2斤起规格7元/斤,较上周下跌0.2元/斤。白鲢行情整体稳定无波动。安徽蚌埠3斤规格3元/斤。四川成都2斤起规格3元/斤。重庆2斤起规格同样维持3元/斤。五、鳊鱼:新鱼集中上市 全域行情震荡走弱当前全国鳊鱼进入新鱼集中上市周期,各地批量出鱼导致市场供给激增,供需宽松带动价格普遍回落,整体行情呈震荡下行态势,暂无持续性利好支撑。江苏宜兴新口鱼全面上市,价格大幅下滑,1.1斤规格6元/斤,1.2斤规格6.2元/斤,1.3斤规格6.5元/斤,整体较上周下跌1.1至1.5元/斤。安徽滁州养殖户集中出鱼,价格明显回落,1.4斤规格6.1元/斤,较上周下跌0.7元/斤。两湖地区同步走弱,湖南西洞庭1至1.2斤规格5.6元/斤,较上周下跌0.4元/斤。湖北孝感、仙桃0.8斤起及0.8至1.2斤规格6.3元/斤,较上周下跌0.2元左右/斤。
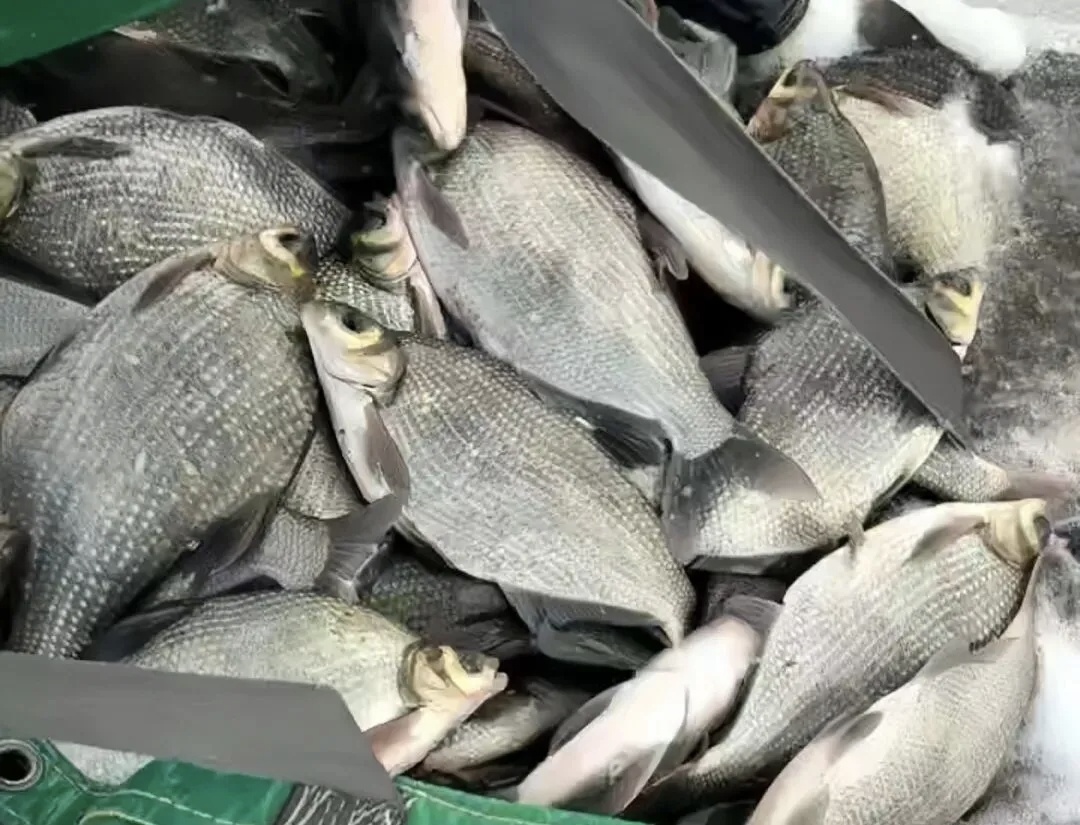
目前鳊鱼跌价核心动因是新鱼集中批量上市,短期供给压力难以消退。双节备货将成为短期行情核心支撑,有望止住价格持续下跌的态势,让行情从持续走弱转为震荡整理。随着后期优质新鱼逐步出清、养殖户集中出鱼潮褪去,市场供给压力放缓,叠加秋冬终端消费稳步回暖,鳊鱼行情具备阶段性修复回升的机会,整体走势为先稳、后震、再小幅回暖。六、整体总结与后市展望综合来看,双节前夕国内淡水鱼市场整体呈现供给充足、需求温和、涨跌分化、弱势运行的整体格局。核心利空因素集中在新旧鱼交替、集中出鱼、秋季病害高发,养殖户避险出鱼导致市场货源持续宽松。短期来看,双节消费峰值将托底各品类鱼价,市场整体跌幅收窄、行情趋于企稳,难有大幅跳水行情,但全面涨价行情难以兑现。节后随着消费回落,叠加北方鱼塘越冬前集中清塘,市场供给压力再度回升,淡水鱼整体行情仍将以震荡偏弱为主。建议养殖户合理把控出鱼节奏,分批错峰上市,优先出清小规格、高病害风险鱼种,留存优质大规格鱼种,等待后续行情修复窗口。
来源:水产养殖网
联系我时,请说是在水产通上看到的,谢谢!
联系人

下载水产通app
水产通