分享
微信扫一扫分享
浏览量139
价格行情 白虾观察 | 江苏活虾上市量锐减50%!今年中秋-国庆,当地养户集体不抢价了?
微信扫码打电话
安全小贴士:
详细描述
标题: 白虾观察 | 江苏活虾上市量锐减50%!今年中秋-国庆,当地养户集体不抢价了?
相关品种: 虾蟹类-南美白对虾
01中秋行情:虾少了一半,价格分化更明显
今年中秋,如东活虾上市量比去年同期少了至少一半,10月整体上市量也处于低位区间。
虾少了,价格却没有普涨,而是明显分层。
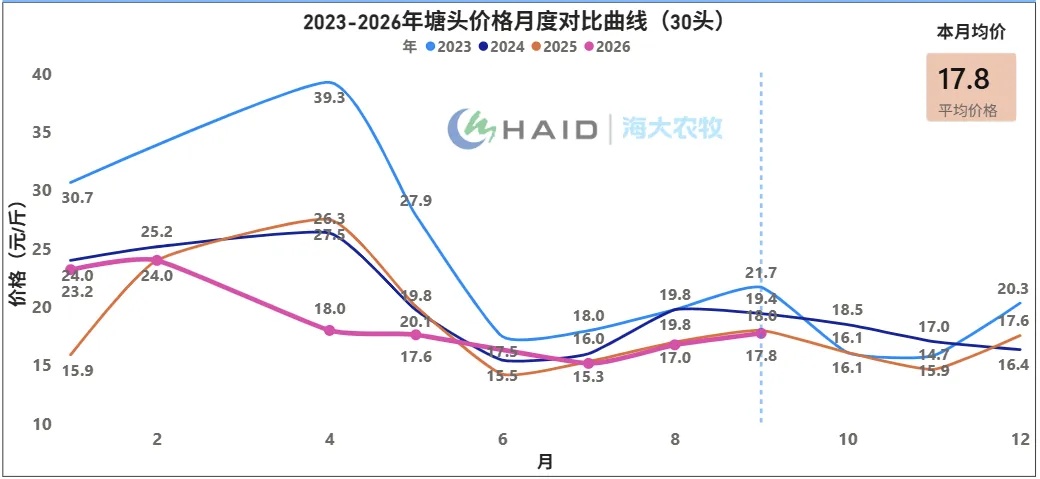
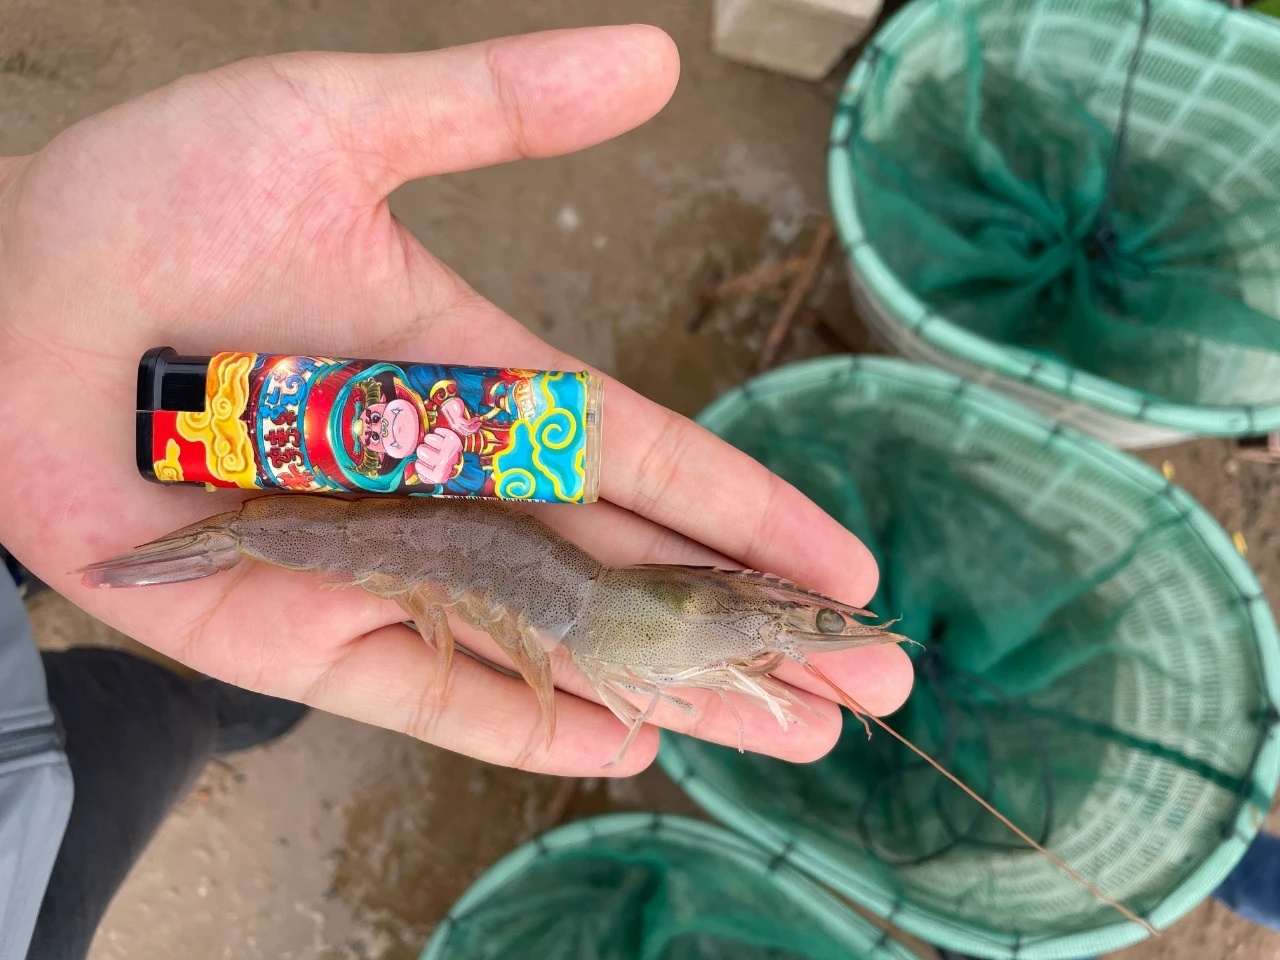
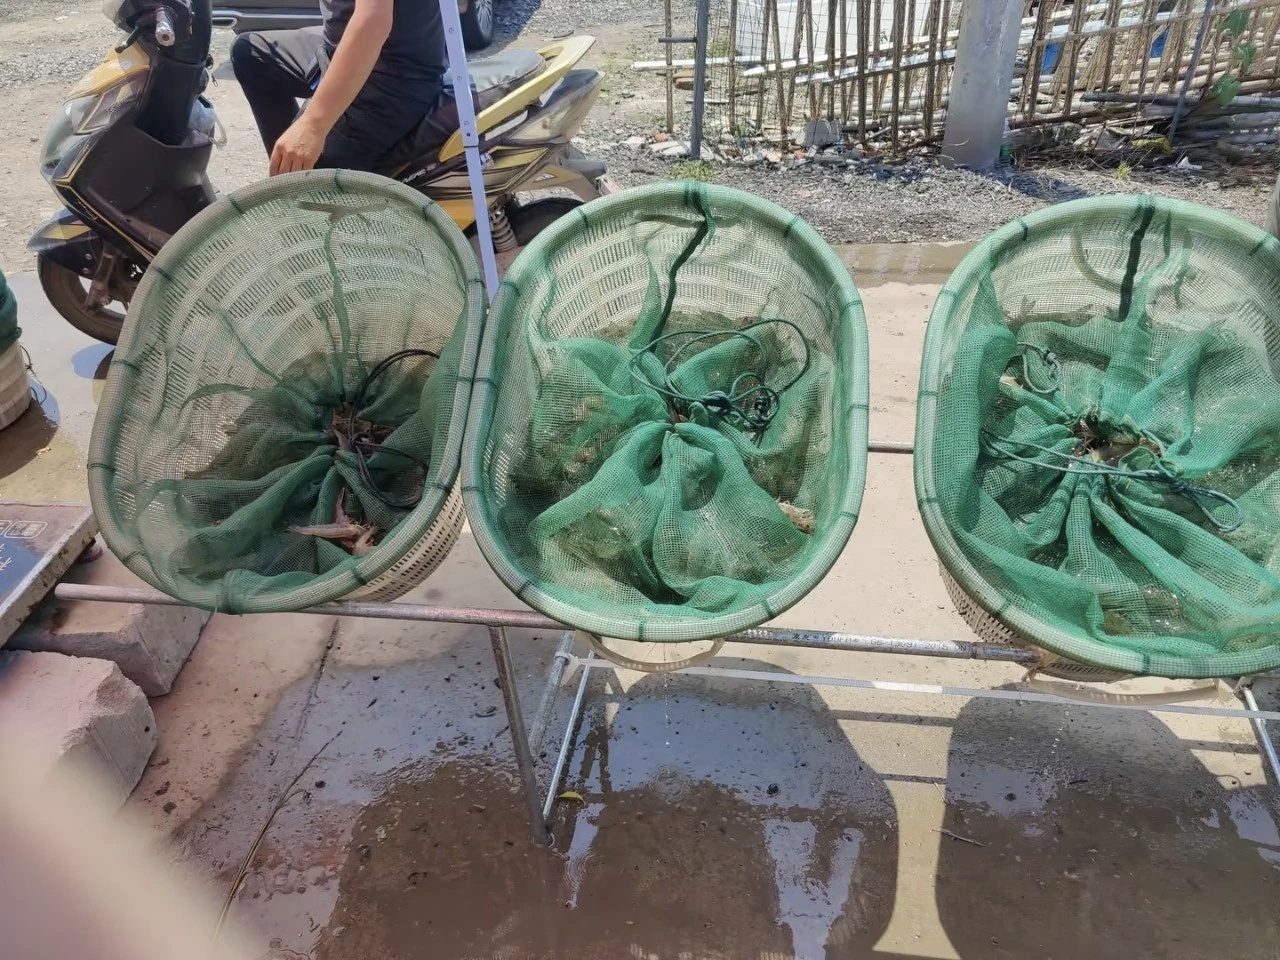
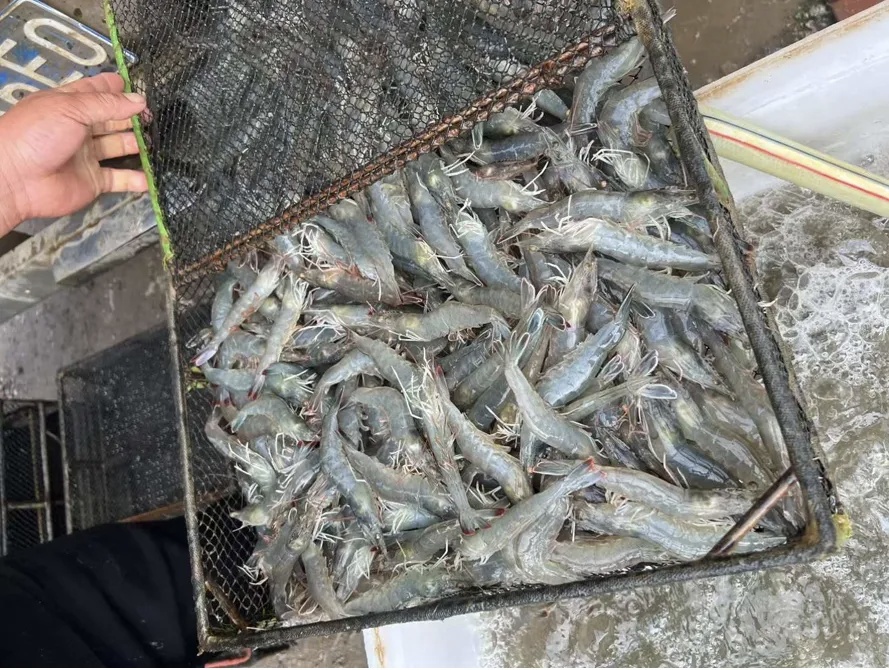
25条以内、活力达标、可长途运输的大规格虾,报价22元/斤以上,其中21-22条规格报到24元/斤,比去年同期高出1-2元。而30条规格的中虾报价18-20元/斤,活力差的只能卖到16-17元/斤——不少养户宁可调水保活力,也不愿低价出手。
江苏30头月度塘头均价(截止到9月17日)
江苏25头月度塘头均价(截止到9月17日)
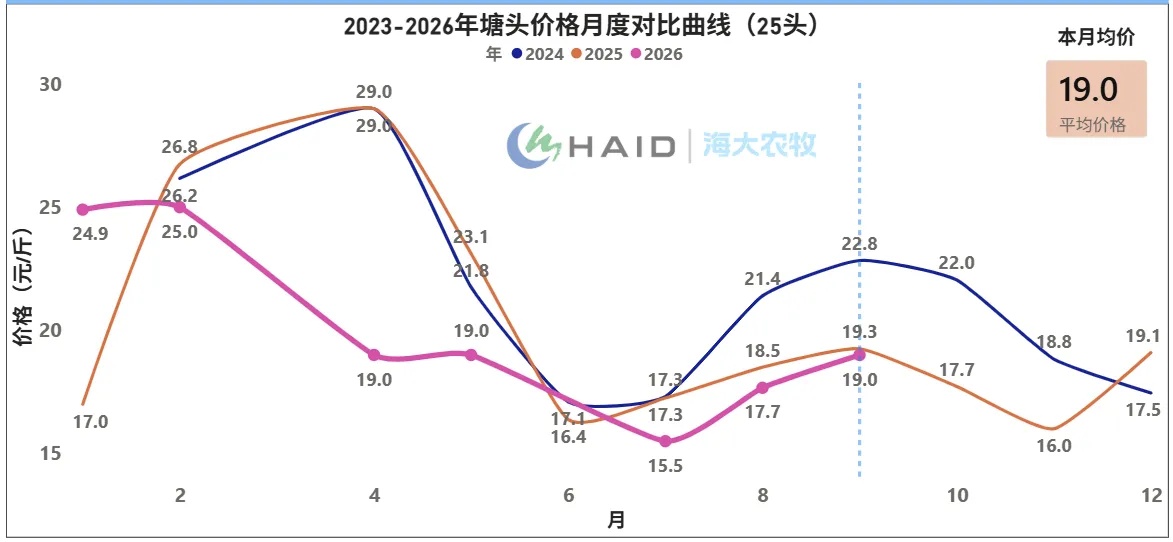
同样过中秋,大虾小虾两重天。当前虾价分化的核心在供给结构。江浙土塘外塘今年成功率低、精品率差,市场上真正缺的,是活力达标、经得起长途运输的精品虾。只有这部分虾有价格支撑,普通虾没有溢价空间。
行业预判
当前虾价分化的核心源于供给结构,符合长途运输要求的精品虾具备价格支撑,普通虾无溢价空间。
供给端偏紧,需求端却没帮上忙。有专家认为当前整体消费需求低于去年:餐饮端采购量下滑,家庭端活虾消费占比也在下降。华东、华北市场还受到海外进口冻虾冲击,大型餐饮普遍改用冻虾控制成本,冻虾多流向预制菜赛道。流通端同样在收缩:如东发往云贵川、西安的长途运输水车较往年减少10%,长途运输对虾的盐度、活力要求进一步提升。
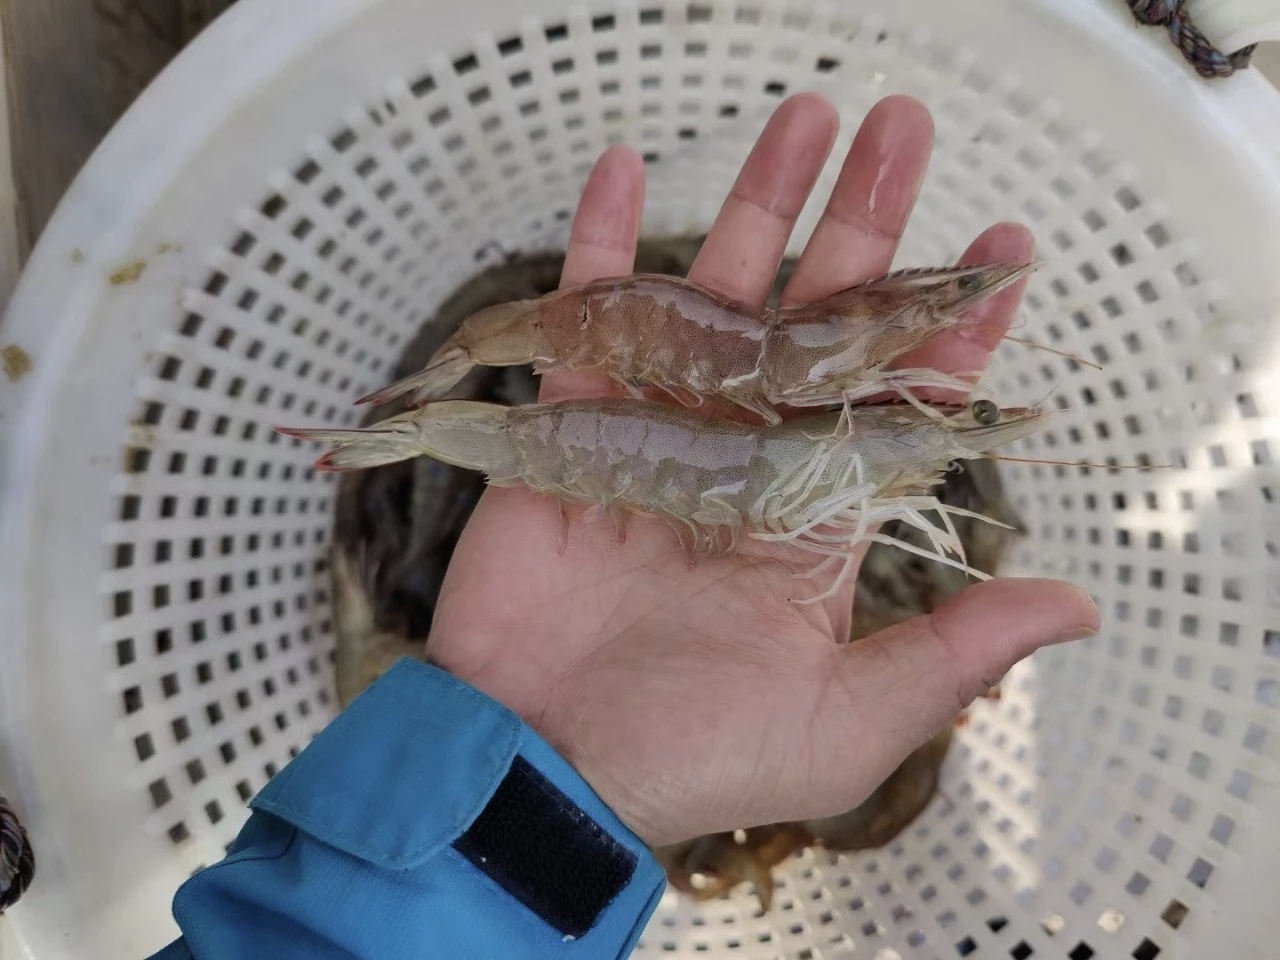
值得注意的是:江苏中秋减量不等于全年减产,全年白虾供给量因单位养殖产量提升,实际呈增长态势,9-10月的减少只是阶段性现象,根源在前期投苗节奏。
还有一个容易被忽视的背景:近两年环保政策趋严,多地禁止新增小棚建设,部分区域存量棚已被拆除,行业新增产能明显受限。存量棚变成稀缺资源——这也是养户敢在棚上重金加码的底气之一。
02秋茬“军备竞赛”:密度、棚深、设备全面加码
中秋不抢,时间和钱去了哪里?答案是秋茬。
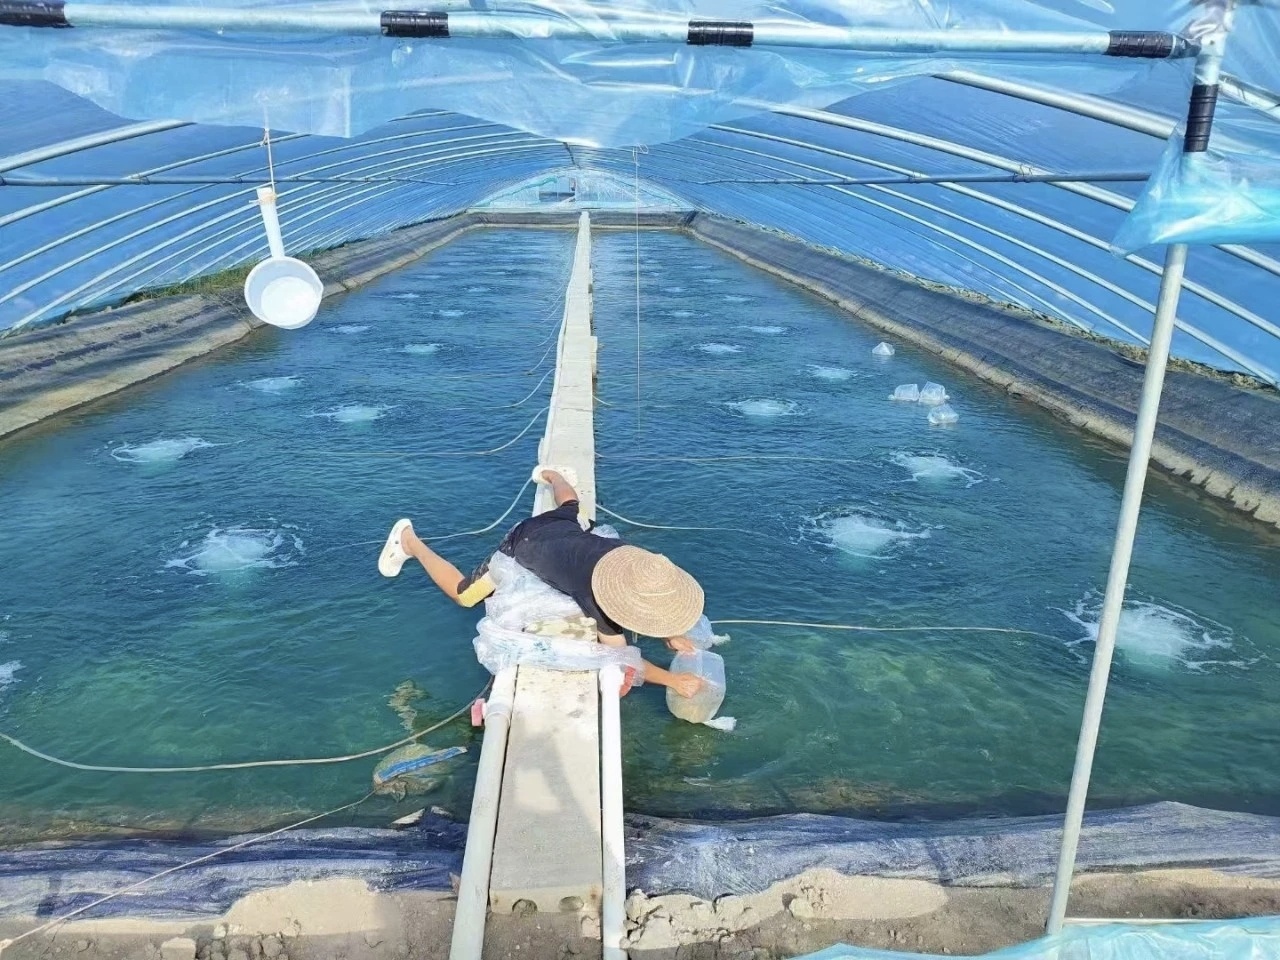
截至9月22日,江苏小棚7-9月秋茬投苗整体完成7-8成,预计9月底可达约9成,养户积极性很高。40米标准棚平均投苗量已达8.5万尾以上,大量养户投到9-12万尾,甚至12-15万尾,而去年平均是7.5万尾。
要说明的是,今年秋茬投苗普遍推迟,并不是主动的节奏策略——核心原因是锅炉虾出塘时间晚,加上多数养户集中在夏季开展棚体基建升级,被动顺延。
这场秋茬"军备竞赛",有三个看点。
一看改棚。棚深普遍提升至1.2-1.5米,单棚增氧机功率加到2.5-3千瓦,硬件投入大幅增加。
二看设备。投料机在江苏小棚的普及率已达40%-45%,仍有部分养户待安装,后续渗透率预计持续提升。
三看目标。完成改造的棚体,单棚产量预期普遍在3500斤以上。
比数字更关键的是目标变了。养户的核心诉求,已经从传统的抢节日价差,转向保成功率、冲高产量、养精品虾——用高产量摊薄成本,用精品规格锁定价格。这与第一章的价格分化正好对应:既然只有精品虾有溢价,养户普遍选择把虾养到25条规格再出塘,就不难理解了。
03元旦预判:集体押注之下,风险也在积聚
先看10月。国庆后活虾供给仍处低位,价格预计只会小幅下调、不会大幅下跌——核心支撑是前期投苗量偏低、成功率不及预期。中秋国庆阶段,大规格精品虾价格保持稳定、还有小幅上涨空间;中小规格虾没有明显涨价动力。
真正的变数在元旦至春节。这个阶段的价格走势不被看好——江苏、两广、福建、山东等多个产区都有大量虾集中上市,供给量远超需求。
行情预判
元旦至春节价格走势不被看好,江苏、两广、福建、山东等多产区均有大量虾集中上市,供给量远超需求。
供给端还有一股回流力量。此前赴两广养殖的江苏养户大量回流:两广养殖受台风、发病影响,稳定性差,且两地虾价价差已基本消失。当前两广小棚空棚率较高,此前靠高价差支撑的"虚假繁荣"已经破裂。
把这些信息拼起来,就是一张时间表:今年养殖节奏推迟后,出虾高峰从抢中秋国庆变成抢元旦;而元旦前后,江苏的集中出虾叠加两广、福建等产区的同期上市,将形成阶段性供给压力。高密度、高投入的秋茬,最终能不能兑现利润,取决于这场错峰出虾能不能真的"错"开。
04行业趋势:非精品虾,没前途
短期节奏之外,行业的长期方向更值得盯住。
非精品虾无发展前途,未来行业的核心竞争点,将集中在虾的活力、规格、耐运输性等精品属性上。这不是一句口号——长途水车减少10%、对盐度和活力要求提升,餐饮端改用冻虾控制成本,市场已经在用脚投票:普通虾面对的是冻虾的价格竞争,精品虾面对的是供给稀缺的溢价。
行业预判
非精品虾无发展前途,未来行业核心竞争点将集中在虾的活力、规格、耐运输性等精品属性上。
明年的节奏大概率回归常态。明年养殖节奏会回到往年抢中秋、国庆价差的常态,春虾供给量有限,价格将保持相对平稳,无大幅上涨可能。对今年押注元旦的养户来说,明年中秋国庆的价差窗口,值得提前规划。
市场增量在西南。云贵川的虾类消费量持续上升,受运输成本限制,当地冻虾消费占比高——这将是未来的核心增量市场。
前瞻预判
西南地区云贵川虾类消费量持续上升,受运输成本限制当地冻虾消费占比高,将成为未来核心增量市场。
05结 语
今年中秋,江苏养户"集体不抢",表面看是节奏被动的结果,实质是一场围绕元旦、春节的集体押注:上市量减半换来10月价格坚挺,改棚、加密、上设备换来单棚3500斤以上的产量目标。但元旦至春节的多产区集中上市已经写在日程表上,供给远超需求的压力正在积聚。
真正穿越周期的,还是那三件事——把虾养成功、养大、养出活力。产量决定成本,精品决定价格,节奏决定兑现。当行业进入"非精品虾没前途"的时代,比押注某个节日更重要的,是让自己棚里的虾,成为市场最缺的那一种。
您怎么看元旦前后的虾价?您所在区域的出虾节奏如何安排?欢迎在评论区分享您的判断。
来源:海大农牧
联系我时,请说是在水产通上看到的,谢谢!
联系人

下载水产通app
水产通