分享
微信扫一扫分享
浏览量65
价格行情 从15块跌到9块,黄颡鱼养殖户计划砍60%产量,明年还能翻身吗?
微信扫码打电话
安全小贴士:
详细描述
标题: 从15块跌到9块,黄颡鱼养殖户计划砍60%产量,明年还能翻身吗?
相关品种: 淡水鱼类-黄颡鱼
一、五年价格复盘:完整走完一轮暴涨暴跌产业周期梳理2022-2026年9月主产区塘口收购价,可以清晰看到黄颡鱼一轮完整的行业周期。2022年9月:稳定期。 广东佛山5两头11.3元/斤、4两头9.5元/斤;浙江湖州4两炮头11.5元/斤;湖北6.5寸10.5-11元/斤、6寸9.5-10元/斤;四川5寸10.5元/斤;广西7寸11-11.2元/斤。价格整体平稳,但已经出现分化——大规格鱼好走,小鱼价格混乱,个别养殖户甚至"买不起饲料喂鱼,只能提前卖鱼"。2023年9月:上涨期。 广东5两头涨到13.5元/斤;浙江4两头14.5元/斤;江苏5两头14.5元/斤;湖北6.5寸11-12元/斤。大规格鱼持续冲高,"越缺越涨,越涨越抢",市场进入供不应求阶段。2024年9月:历史高点。 广东4两头13.8元/斤、5两头15.3元/斤;广西南宁6寸起5两头15.5元/斤;四川5寸13.5元/斤;浙江3.5两头15元/斤;湖北6.5寸15.5元/斤;江苏4两多头15.5元/斤。这是黄颡鱼价格的巅峰时刻,几乎全面突破15元大关。但值得警惕的是,当年行情虽好,转过来放苗的人并不多——养殖户对后续行情已经产生了犹豫。2025年9月:暴跌期。 广东4两头跌到8.8元/斤、5两头10元/斤;福建4两头14元/斤;四川5寸起8元/斤;浙江4两头9.5元/斤;湖北5.5寸8.5元/斤、6寸9元/斤、6.5寸9.5-10元/斤;湖南6寸9元/斤。价格几乎腰斩,广东主产区从15块跌到9块,四川从13.5跌到8元。2026年9月:持续低迷。 广东4两头8.5元/斤、5两9.3元/斤、6两9.8元/斤;福建4两头12元/斤;四川5寸10.5元/斤;浙江4两炮头9.4元/斤;湖北5.5寸8.5元/斤、6寸9元/斤、6.5寸9.5元/斤;湖南6寸8.5元/斤;江苏3.5-3.8两9.6-9.7元/斤、4-4.3两9.8-10元/斤。价格继续低位运行,整体比2025年还略低。 从数据看,2022-2024年是上行周期,2024年达到历史高点后,2025-2026年进入下行周期。四年时间,价格从15块跌到9块,跌幅超过40%。
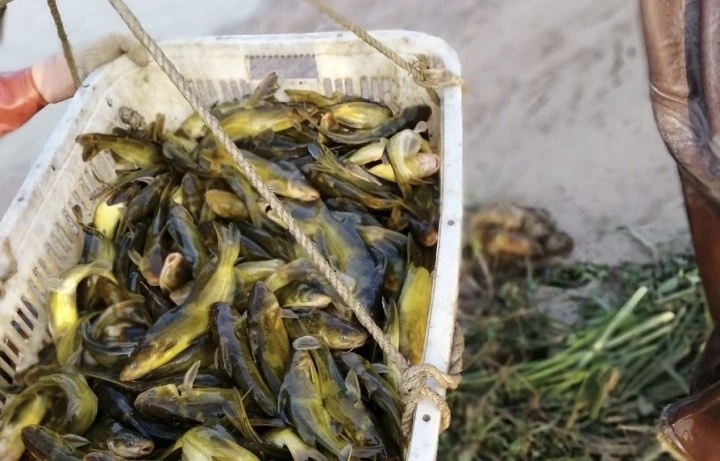
二、成本困局:饲料涨价叠加饵料系数失控,养殖陷入两难鱼价走低是外部市场压力,而养殖端成本管控失效,则进一步放大养殖户的亏损。“10吨料下去拉出3000斤鱼,规格勉强达到3两以上,普遍不超过3.5两。”这位养殖户的案例,暴露了一个核心矛盾——饵料系数失控。按照往年情况,以最差的1.6料比来算,10吨饲料怎么着也应该产出13000斤达标鱼,实际该塘口只拉出3000斤,饵料系数高达3.3以上,远超行业平均水平。与此同时,优质饲料的采购成本还在不断抬升。今年想要养出4两以上达标规格,需要选用高端配合饲料,当前市场价位基本在 9900-10300元/吨。如果选择档次偏低的饲料,饵料系数会进一步恶化,鱼生长速度慢、规格上不去,卖不上好价钱;如果用好料,饲料成本居高不下,塘口售价又覆盖不了投入。“广东6两规格也就10元左右,虽说当地饵料系数会低一点,但塘租、水电、动保各项开销摆在那里,就算一万斤的总产量,算完账依旧赚不到钱。”这也是当下黄颡鱼养殖很现实的困境:管理做得好、鱼养出来了,不一定赚钱;养殖状态差、规格不达标,亏得会更重,养殖户进退两难。
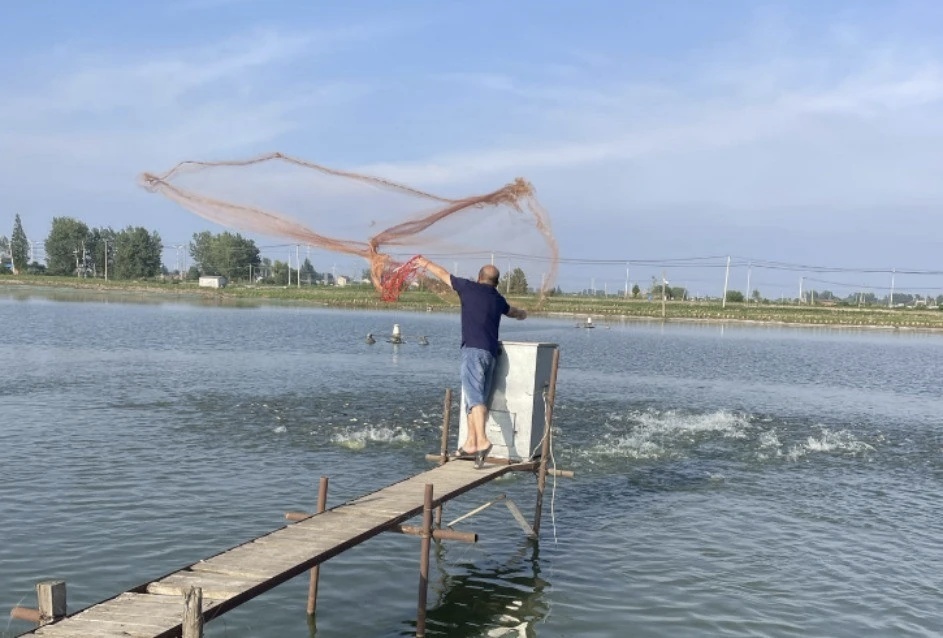
三、行业出清:普遍计划减产60%-80%,“躺平”成为共识持续的亏损之下,养殖户已经在用调整生产计划做出回应。“从去年到现在行情都很差,明年大部分人打算减产60%以上,干脆少养甚至不养。” 这是不少一线养殖户的真实判断。行业心态也发生明显转变。和多地从业者沟通能够发现,“适度收缩规模”已经成为很多人的共识。不少养殖户认为,“盲目扩塘拼产量”最后只会陷入亏损,主动降低养殖规模,反而不一定少赚钱。从过去一味追求扩产增量,转向主动控规模,心态变化背后,带来三个产业信号:1、产能将大幅收缩。减产60%-80%不是个别塘口的想法,而是行业普遍共识。2、中小散户加速退出。资金底子薄,扛不住饲料、行情双重压力的小养殖户正在逐步退出市场。3、大户同样调整策略,不再一味追求总产量,把重心转移到成本管控,跟随行情有序出鱼。
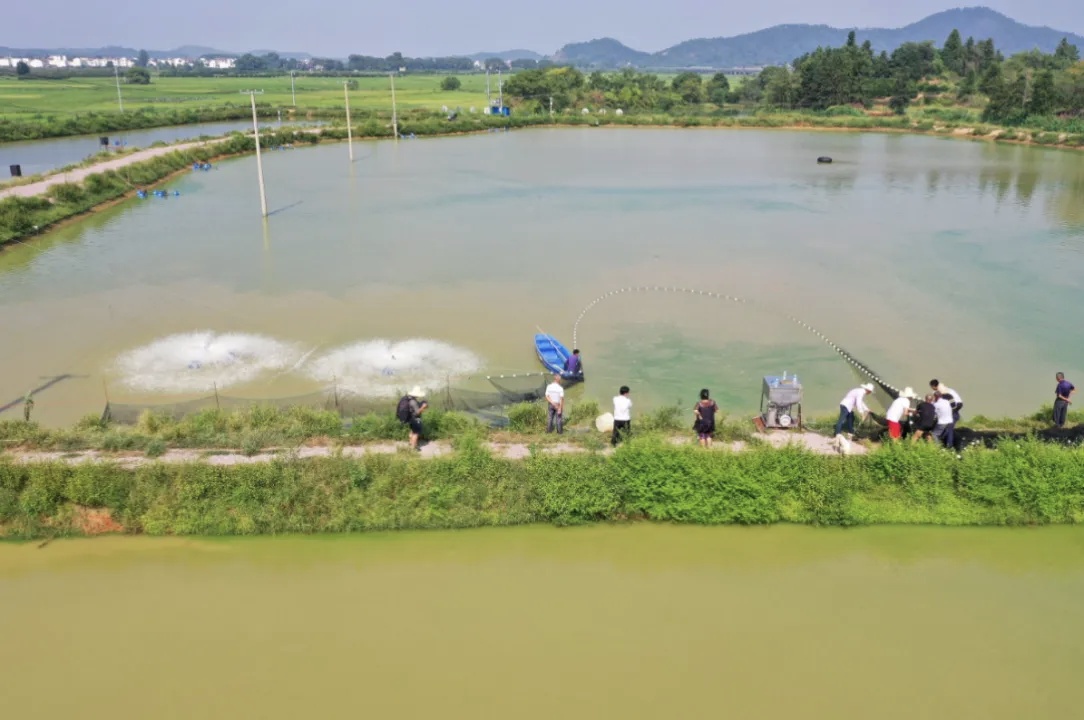
四、后市判断:减产能否带来行情反转?如果大量养殖户落实减产计划,供给收缩几乎是可以预见的。但供给减少,就一定能拉动鱼价上涨吗?短期(2026年四季度-2027年一季度)
目前市场整体存塘量依旧偏大,塘口成鱼以3.5-3.8两规格为主,4.2两已经算是当前的大规格。中小规格占比高,后续集中出鱼会持续压制行情。
节前虽然部分养殖户抱有涨价期待,但市场实际反馈是卖鱼货源充足,收购方对鱼的规格品相也没有严苛要求,并没有看到明显的消费拉动。短期鱼价大概率维持低位震荡,向上反弹动力有限。中期(2027年下半年)
倘若2026年底养殖户大规模落实减产,那么2027年下半年新鱼上市量会明显下降,供需关系有机会从供大于求转向平衡,甚至出现阶段性货源偏紧。参考2023-2024年的上涨周期,当时正是因为存塘减少、大规格鱼偏少,才推动了价格持续上涨。2027年下半年存在迎来周期拐点的可能性,但前提是终端餐饮消费不会出现明显走弱。长期(2028年以后)
黄颡鱼市场基础需求相对稳定。如果行业完成一轮产能出清,养殖规模回归合理区间,行情有机会回到12-15元/斤的合理盈利区间。但产能的调整、行业整合需要时间,完整走完这个过程可能要2-3年,中间还会持续伴随淘汰。
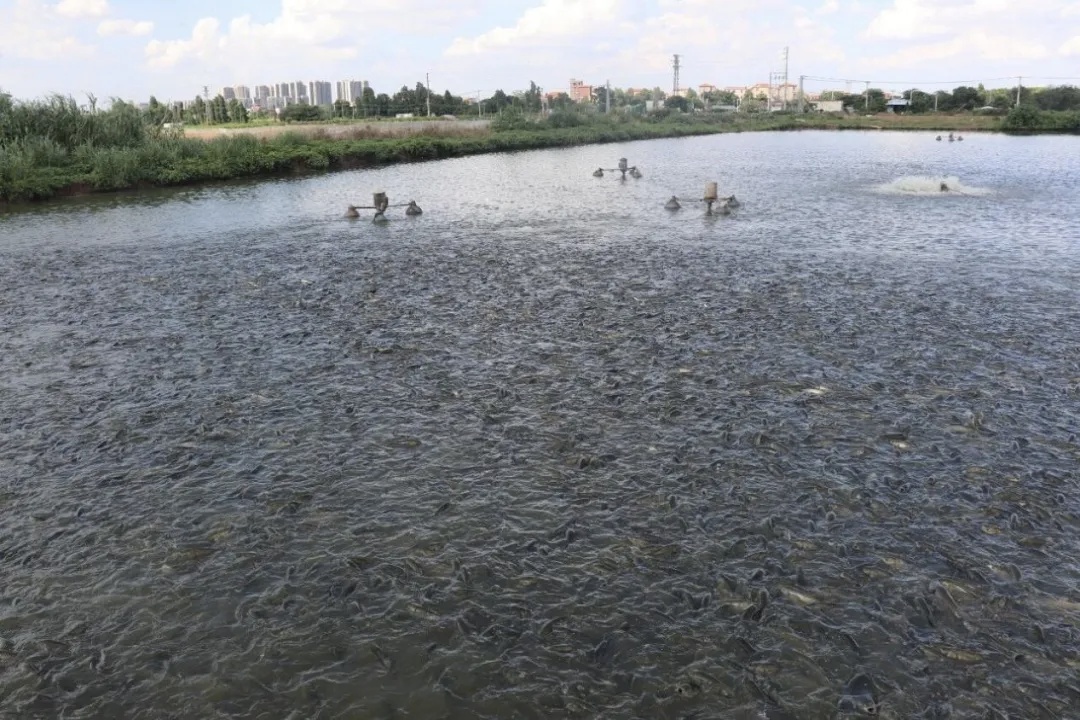
五、给到养殖户的实操建议面对当前的困境,几个务实的建议:1、严控损耗,压低运维成本。现在不是追求产量的时候,而是追求效率的时候。减少不必要的投入,把成本压到最低。2、按需有序出鱼,不要赌行情。节前能卖的卖,不要等到节后。节后消费回落,价格可能更低。3、关注大规格鱼的市场。从五年数据看,大规格鱼(5两以上)的价格弹性更大,涨幅更明显。如果条件允许,可以适当延长养殖周期,追求大规格。风险提示1、饲料成本仍有上行风险。当前鱼粉处在高位,豆粕价格同步走强,饲料涨价压力并未解除。2、终端消费具备不确定性。如果餐饮需求持续疲软,会直接压制黄颡鱼的市场承接能力。3、实际减产存在不及预期的可能。部分规模大户有可能逆势维持甚至扩大养殖,对冲散户减产带来的供给收缩,削弱行情修复的基础。4、病害风险不可忽视。黄颡鱼养殖病害多发,不仅拉低成活率,还会增加用药与管理成本。黄颡鱼正处在行业周期的低谷。放在水产行业的周期规律来看,行业最难熬的阶段,往往也距离周期转折不远。经历这一轮洗牌之后,能够坚持下来的从业者,才有机会分享下一轮行情红利。
来源:水产养殖网
联系我时,请说是在水产通上看到的,谢谢!
联系人

下载水产通app
水产通