分享
微信扫一扫分享
浏览量18
价格行情 牛蛙冲8有转机?货源收缩,为何养殖户依旧难赚钱?
微信扫码打电话
安全小贴士:
详细描述
标题: 牛蛙冲8有转机?货源收缩,为何养殖户依旧难赚钱?
相关品种: 特种水产-牛蛙
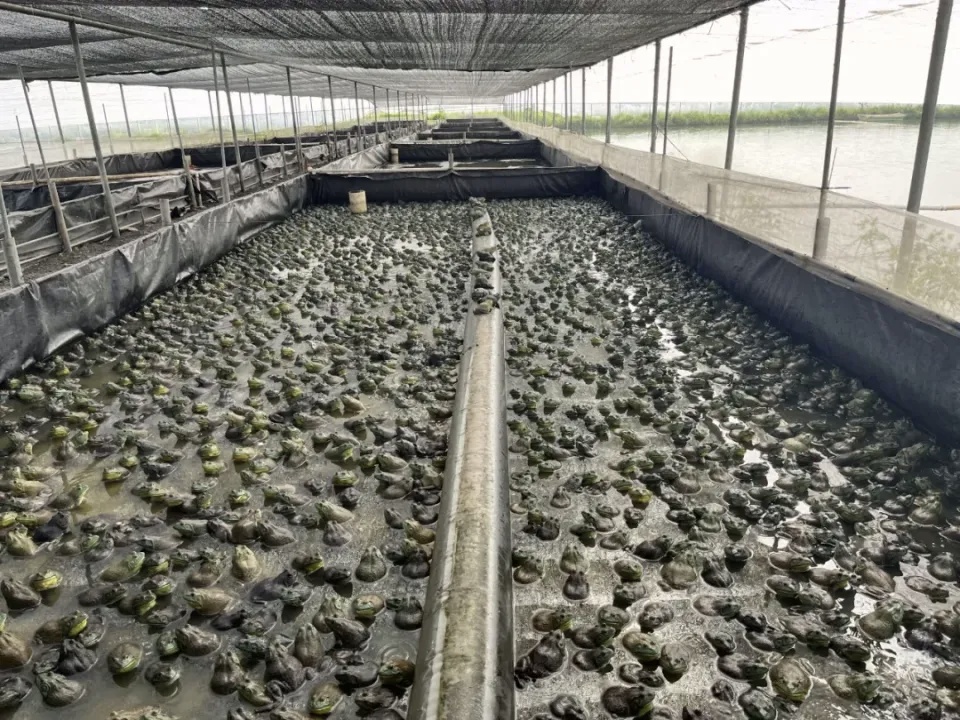
一、价格走势:8月触底反弹,9月高位震荡复盘近两个月塘口行情,牛蛙经历一轮触底后的修复行情。8月中下旬是今年年内价格低点。8月16-18日,市场主流4-8两规格最低跌至5.6元/斤,3-6两规格仅有5.2元/斤,该价位击穿不少养殖户的承受底线,部分人只能亏损清塘出蛙。8月20日行情开始反弹,4-8两规格拉到7.4元/斤;8月21-31日再度回调,在6-6.7元/斤区间来回震荡。进入9月行情持续走强:9月1-3日4-8两规格6.7元/斤,9月8日站上7元/斤,9月17-19日冲高到7.6元/斤;9月28-30日各规格稳定在7.4-7.6元/斤。“9月中旬这波上涨,主要是华东产区存塘可上市蛙量缩减,叠加节前备货带动,但天花板基本就在7.6元,很难继续往上走。”张先生表示。对比往年行情,今年牛蛙高价窗口期十分短暂。今年厂家回收价最高在5月30号到7月5号短暂站稳8.8元以上,6月5-17号冲高至10元/斤,仅6月11-12号两天触及 11元高价。反观去年,1-6月塘口价基本都维持在7-8元以上,7-8月高峰期接近13元。今年整体行情较去年低 1-2元/斤,多数养殖户依旧处在亏损状态。尤其是2-3 月塘口价仅5元多的时候,大量养殖户只能割肉卖蛙止损。
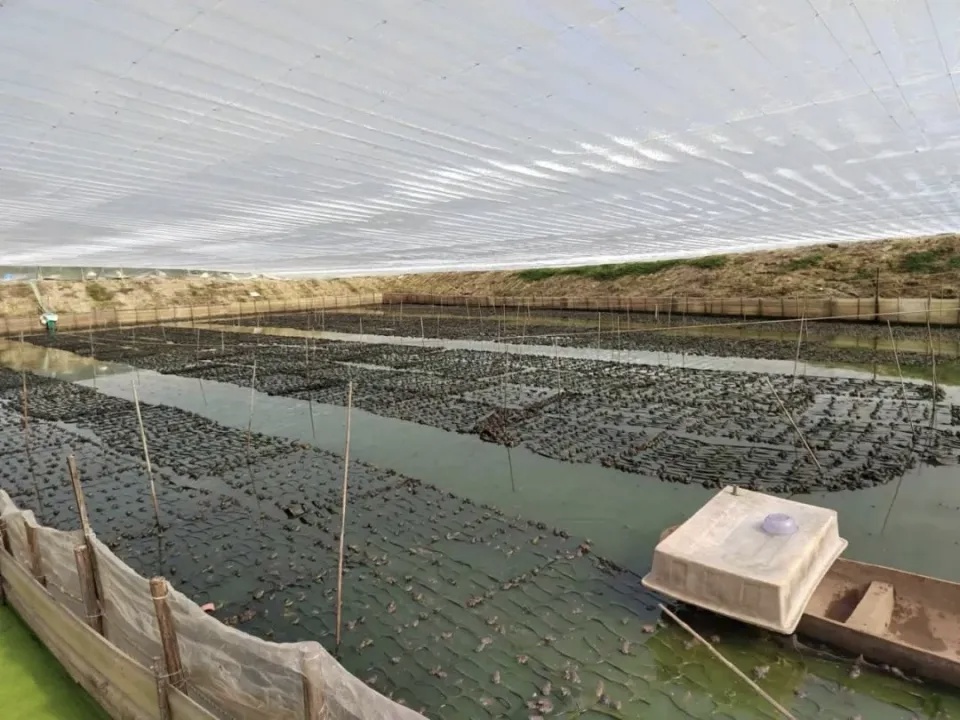
二、产业链现状:流通模式迭代,散户议价能力持续弱化和几年前相比,牛蛙整个流通格局已经发生明显迭代,不再是简单“加工厂单向压价” 的旧叙事。目前市场形成加工厂、大型连锁餐饮直采、本地现金收购商三方并存的收购体系。加工厂依旧是活蛙最大的消化出口,手握大批量货源的消化能力,但当下行业监管趋严,成品进厂要过药残检测关,不合格蛙直接拒收,这在一定程度约束了加工厂的调价空间。不同于早年几乎所有批发商都依附工厂拿货,现在部分规模餐饮品牌向上延伸供应链,直接和大养殖场、合作社签订长期订单,绕开中间加工环节锁定货源,这部分订单可以给到相对稳定的采购价,但门槛很高,普通散户很难对接上。对绝大多数中小散户来说,实际可选择渠道依旧有限。面向散户的零散现金收购,报价波动极大,受当日走货量、品质、规格影响,早晚价差都很明显;加工厂回收报价相对统一,但会综合参考市场货源量、终端冻品走货情况动态调整。现实市场里,散户缺少稳定出货渠道,大多只能被动接受当下市场给出的价格,议价空间有限。行情下行阶段,产业链每一环都承受压力。加工厂冻品库存高企的时候,回收价自然会收紧;餐饮端订单萎缩,向上传导也会压缩收购报价,并非单一环节可以完全左右价格走向。整个链条风险,最终更多转嫁到抗风险能力最弱的养殖散户身上。
三、消费端:餐饮进入存量竞争,网红红利彻底褪去牛蛙消费高度绑定餐饮渠道,家庭零售占比很低,塘口行情好坏,完全取决于线下门店的实际消耗量。经过前几年资本和自媒体的轮番宣传,牛蛙“暴利养殖”的热度已经完全褪去,餐饮赛道进入存量洗牌阶段。一方面,牛蛙主题门店持续出清,大量中小门店闭店,存活下来的门店也普遍缩减单品采购量。对比往年经营状态尚可的门店单日200-300斤的拿货水平,今年行业整体拿货规模大约下滑一半,个别门店增量无法抵消整体萎缩。另一方面,现存门店经营更趋保守,不会盲目备大量库存,大多采取“以销定采”,卖多少拿多少,不会为了节日提前大规模锁货。这就造成一个现象:即便中秋、国庆这类传统消费节点,也很难出现往年抢货、大幅涨价的场面。收购端的反馈十分直观,往年单日5000斤的收购体量,如今大多只有3000斤上下。当然不排除部分有稳定客商的流通老板还保持着不小的出货体量。综合来看,市场现实提醒养殖户,有利润应当择机销售,不宜死等高价,持续观望,行情存在再度回落风险。曾经的网红水产回归普通食材属性,而目前的供需平衡点,显著低于多数养殖户心理预期。

四、生产端:监管趋严成本分化,合规成为新门槛随着新修订《渔业法》正式实施,叠加各地生态环保执法持续收紧,牛蛙养殖已经告别过去粗放扩张的时代,合规成为参与市场竞争的硬性前提。多地针对牛蛙开展专项整治,对未批先建、缺少尾水处理设施、违规占地的养殖场实施拆塘清退,行业的生存门槛被实实在在抬高。新法明确对养殖证、养殖尾水排放、用药记录、休药期、承诺达标合格证都作出强制性要求,养殖不再仅仅是投料养蛙,土地手续、尾水处理设施、兽药台账、产品合格证明缺一不可。即便是蛙养出来,如果药残不达标、缺少合格证明,加工厂、流通渠道可以直接拒收,养殖户会面临成品无法上市的风险。多重外部条件之下,不同塘口的综合成本被进一步拉开,不存在统一固定成本。新蛙养殖周期短,成本更低;过冬蛙需要经历低温周期,投喂量、损耗水平抬升,成本随之增加。养殖技术同样直接影响成本,管理到位、病害少、用药少,成本可以压到更低。除此之外,新池塘需要摊销基建、环保设施投入,老塘仅承担租金;自养与雇工养殖,也会拉开成本差距。综合来看,多数养殖户综合成本集中在5-6元/斤,管理优秀的塘口成本还可以进一步下探。
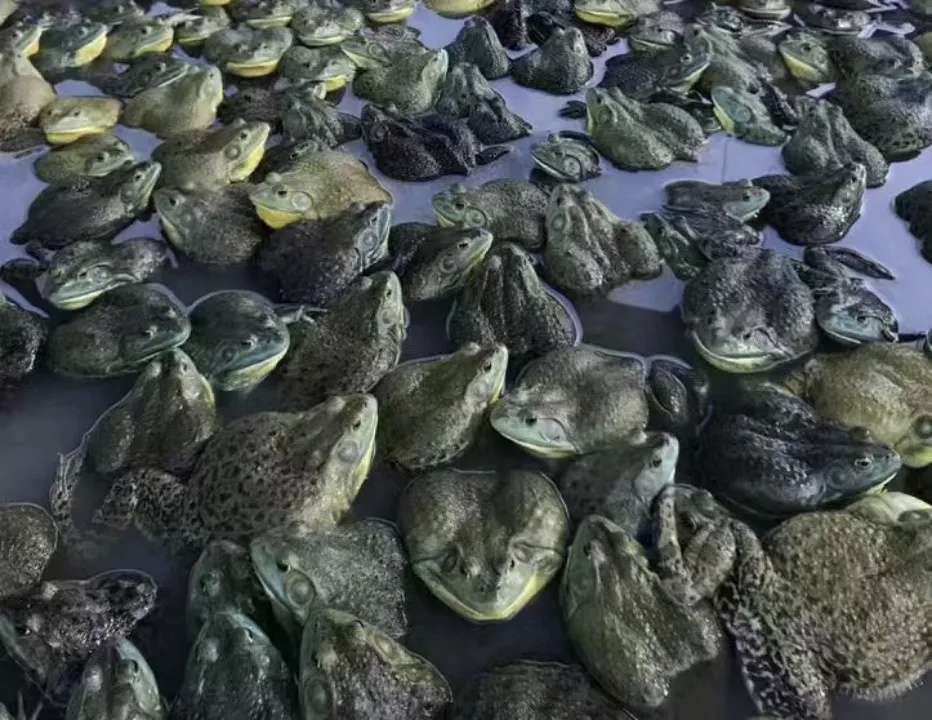
五、后市判断:短期存供应支撑,中长期要看产能去化短期来看,10-11月江浙沪皖本地蛙进入供应空档,市场货源依靠南方跨区调货,货源收缩将对蛙价形成一定支撑,塘口价格大概率维持7-7.5元/斤区间。受本地蛙供给减少叠加南方蛙的运输成本,外地蛙到岸价大致在7.5-8元。国庆、元旦会带来阶段性餐饮备货,10月存在一轮小行情,但受限于消费大盘,很难期待价格大幅上涨。还要注意,昼夜温差加大,秋季病害风险抬升,压塘存蛙会同步放大损耗风险。中期维度,2027年上半年行情大概率维持低位震荡。如果行业整体养殖规模没有明显收缩,供大于求的格局很难扭转。不止牛蛙,当前不少水产品、农产品都面临消费偏弱的大环境,行业核心任务是完成去库存、压缩过剩产能。拉长周期,牛蛙行业需要完成一轮产能出清。只有当价格持续贴近甚至击穿大部分养殖户成本线,倒逼一部分从业者退出,供需关系才能够重新修复。现阶段散户主动减产意愿参差不齐,如果多数人选择硬扛,市场就会依靠低价倒逼产能出清,能够坚持下来的从业者,才有机会迎接后续行情修复。综合来看,当前牛蛙养殖同时面对行情承压、消费需求偏弱、合规要求提升多重现实因素。华东本地货源减少仅带来结构性支撑,并非整体市场货源短缺,很难改变整体偏弱的大环境。后续行情能否真正改善,依旧取决于终端消费复苏节奏与行业整体供给变化。对于从业者而言,无论后市如何演变,做好塘口管理、落实各项合规要求、合理把控出蛙节奏,是现阶段降低自身经营风险最务实的方式。
来源:水产养殖网
联系我时,请说是在水产通上看到的,谢谢!
联系人

下载水产通app
水产通