分享
微信扫一扫分享
浏览量21
价格行情 小鱼烂价、大鱼紧缺,最低仅4.8元!年内复盘:草鱼爆发涨价基本无望?
微信扫码打电话
安全小贴士:
详细描述
标题: 小鱼烂价、大鱼紧缺,最低仅4.8元!年内复盘:草鱼爆发涨价基本无望?
相关品种: 淡水鱼类-草鱼
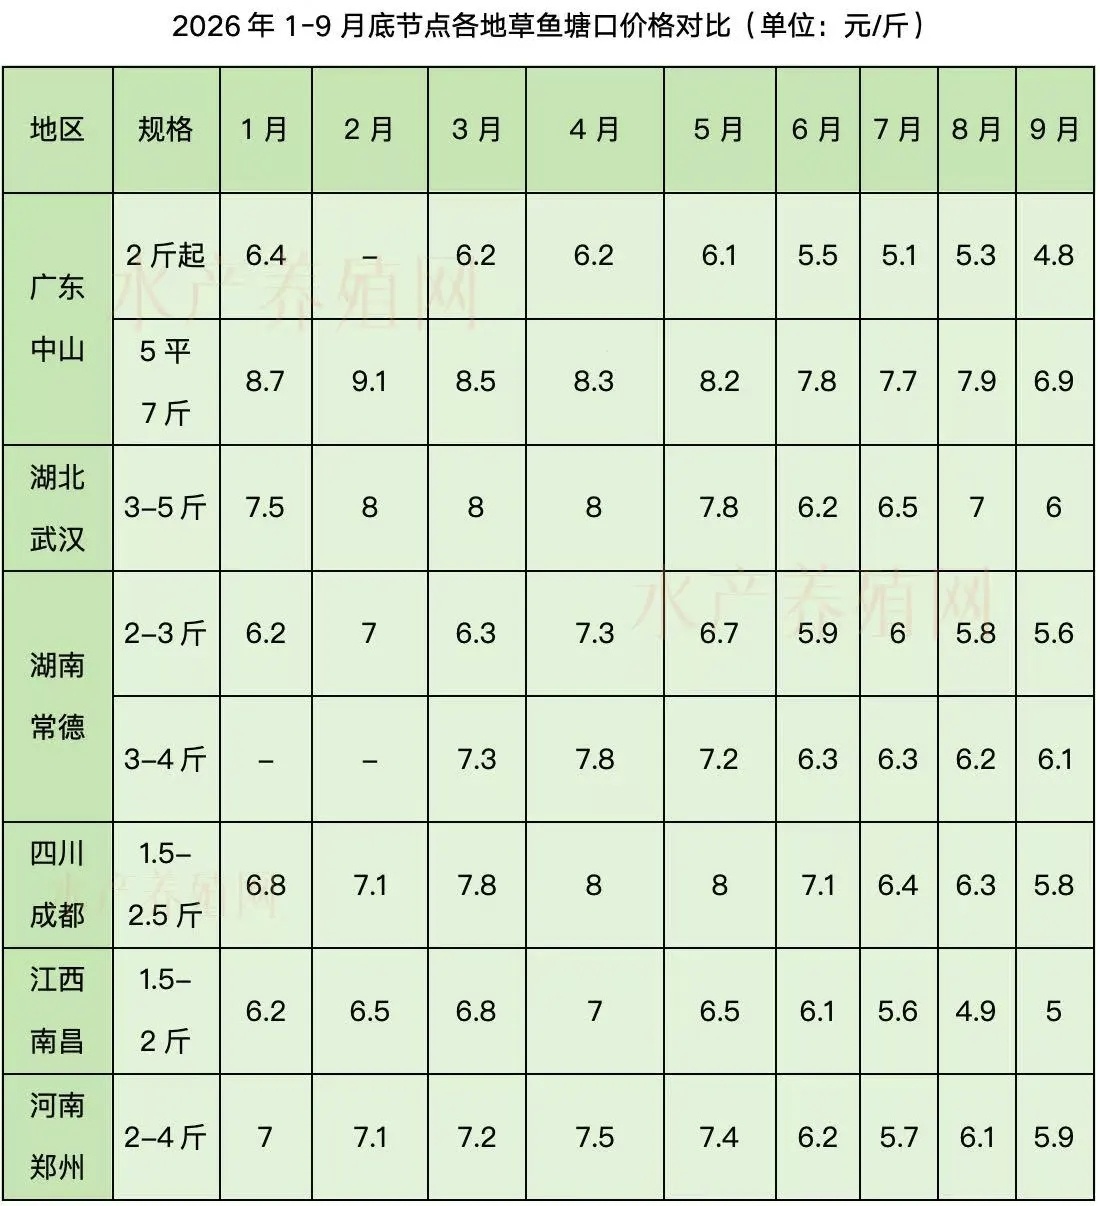
年初1-4月,各地草鱼价格维持全年高位水平,核心产区优质规格鱼价普遍突破7元/斤,广东中山7斤左右大规格草鱼2月报价高达9.1元/斤,湖北武汉3-5斤规格草鱼2月、3月均价稳定在8元/斤,四川成都1.5-2.5斤小草鱼4月峰值达8元/斤,整体市场供需相对平衡,养殖效益可观。进入5月后,市场行情逐步松动,多数产区价格开始小幅回落,下跌幅度较为平缓。6月成为全年行情分水岭,全国草鱼价格开启普遍性、大幅度下跌,华南、华中、华东主产区价格集体跳水。其中广东中山5-7斤大规格草鱼从5月8.2元跌至7.8元,7月进一步跌至7.7元;湖北武汉3-5斤规格从5月7.8元大幅回落至6.2元;江西南昌1.5-2斤小草鱼价格连续走低,从年初6.2元跌至7月5.6元。7-9月传统消费淡季叠加集中出鱼,鱼价跌势持续扩大,即便双节临近消费需求有所回升,也仅能小幅托底市场,无法扭转下跌格局。截至9月,各产区鱼价跌至年内低谷:广东中山2斤起小草鱼仅4.8元/斤,同比年初跌幅显著;湖南常德2-3斤规格跌至5.6元/斤;江西南昌小草鱼稳定在5元低位,全年价格下行趋势十分明确。

二、当前市场现状:区域分化显著,大小规格行情两极当前全国草鱼市场无统一涨跌趋势,区域分化、规格分化特征极为突出,绝大多数产区行情低迷,仅江苏局部产区凭借大规格存塘稀缺实现逆势涨价,同时大小规格鱼价走势两极分化明显。(一)主产区行情普遍垫底,跌价范围广泛华南、华中作为草鱼核心主产区,当前行情整体垫底,跌价幅度最大、市场活跃度最低。广东市场为全国行情洼地,中山港口大草鱼集中批量出鱼,大量成鱼入市直接冲击售价,叠加区域鱼塘烂身、虫害等病害频发,水产品流通受阻、交易情绪低迷,大规格鱼价直接跌破7元关口。目前中山5-6斤规格报价6.6元、5-7斤规格6.9元,环比均下跌0.4元,2斤左右小规格草鱼更是跌至4.8元的低位。仅惠州潼湖沥林产区行情相对平稳,1.3-3斤吊水草鱼维持6元报价,但受周边低价货源冲击,市场普遍预判节后行情将继续下滑。
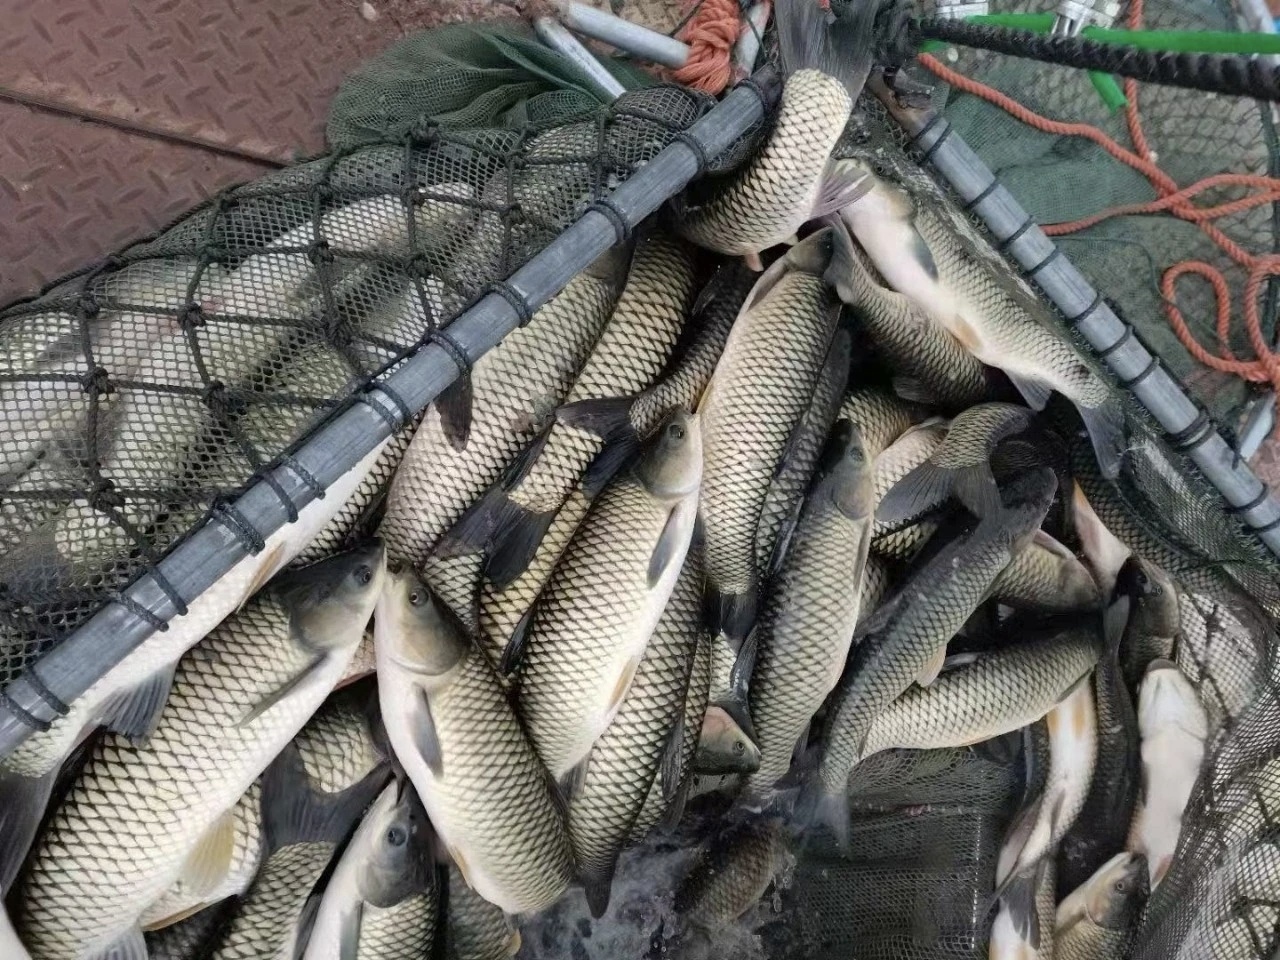
广西梧州新鱼集中出塘,市场供给严重过剩,行情持续低迷,3.5-4.5斤规格塘口价6.2元,环比微跌0.1元。两湖地区价格波动最为剧烈,节假日集中出鱼加剧行情下跌。湖南安乡2-3斤、3-4斤规格草鱼价格分别下跌0.2元、0.1元;汉寿新口草鱼集中上市,价格大幅下行,2.5-3斤规格单周暴跌0.5元,仅报5.5元。湖北市场虽气温回落带动走货量小幅回暖,但价格依旧承压,咸宁、仙桃、武汉各主流规格鱼价环比普遍下跌0.5-0.7元,跌幅居全国前列。江西、河南市场行情小幅微调,整体稳中偏弱。江西信丰新鱼陆续上市,终端餐饮、批发需求疲软,3斤以上规格鱼价下跌0.2元;南昌小草鱼价格稳定在5元低位。河南开封受观赏鱼、鮰鱼养殖替代影响,草鱼养殖体量持续缩减,但鱼价仍微跌0.1元,塘口价维持5.9元/斤。(二)局部产区逆势走强,大规格鱼价坚挺全国仅江苏延陵市场行情逆势向好,形成结构性涨价行情。该区域大规格草鱼存塘量稀缺,规格越大销路越通畅、价格越坚挺,6斤规格报价6.8元/斤,7斤起规格7.2元/斤,8斤大规格高达7.8元/斤,环比上涨0.3元,成为全国唯一持续涨价的产区,充分体现当前市场“缺大不缺小”的核心格局。(三)规格分化明显,小鱼承压、大鱼稀缺当前市场规格失衡问题尤为突出,全国存塘草鱼普遍规格偏小,多数存塘鱼体重在1.7-2.3斤,未达大鱼上市标准,中小规格草鱼库存充足、供给过剩,价格持续承压;而达标大规格成鱼存塘量偏少,市场货源紧缺,价格相对坚挺,形成“小规格卖不动、大规格不够卖”的两极格局。受小鱼价格低迷影响,多数养殖户选择惜售观望,进一步导致存塘量积压。
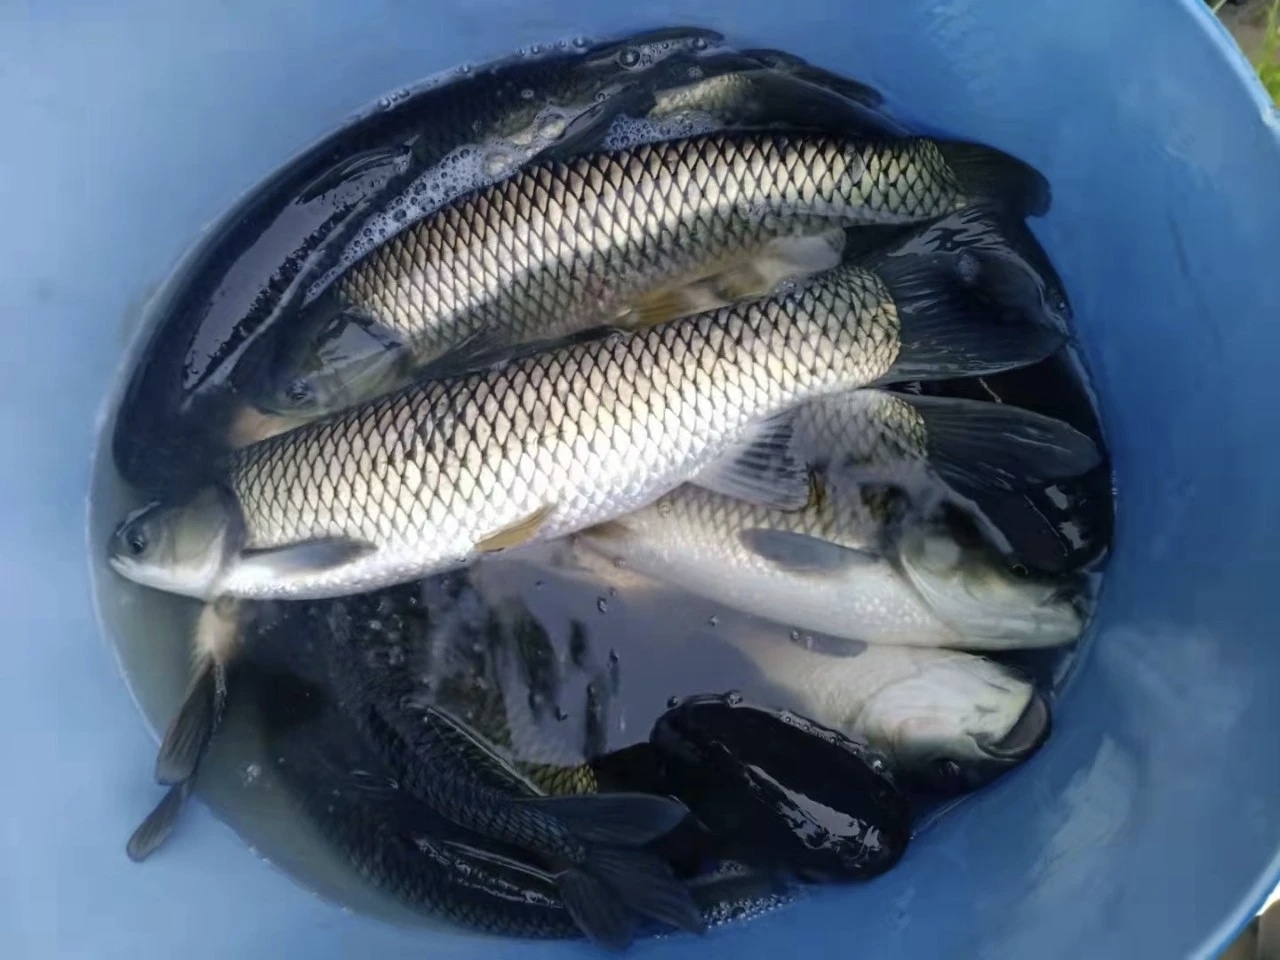
三、行情低迷核心诱因:供需失衡叠加多重利空扰动夏季热水鱼出塘高峰过后,全国中小规格草鱼库存并未回落,存量依旧充足,叠加各地新鱼集中上市,市场供给远超终端需求,从根本上压制鱼价上涨空间。同时部分产区养殖户惜售观望,导致存塘量持续积压,进一步加剧供给压力。夏季消费淡季的余温持续影响市场,即便双节宴席、家庭聚餐带动阶段性采购回升,但整体消费需求偏弱,难以消化庞大的市场库存,无法支撑鱼价爆发性反弹。终端餐饮、批发行业需求持续低迷,成为制约鱼价回暖的关键因素。广东、湖北等核心产区鱼塘烂身、虫害等病害频发,不仅影响成鱼品质,还导致水产品流通受阻、市场交易情绪低迷,进一步拖累鱼价下行。同时部分产区受天气、病害双重影响,养殖鱼整体规格偏小,优质达标成鱼稀缺,劣质小鱼扎堆,市场供需错配问题加剧。河南等产区养殖户逐步转向观赏鱼、鮰鱼养殖,草鱼养殖体量持续缩减,但短期存量出清、新鱼补栏存在周期,未能快速改善当前过剩格局,反而加剧市场行情波动。
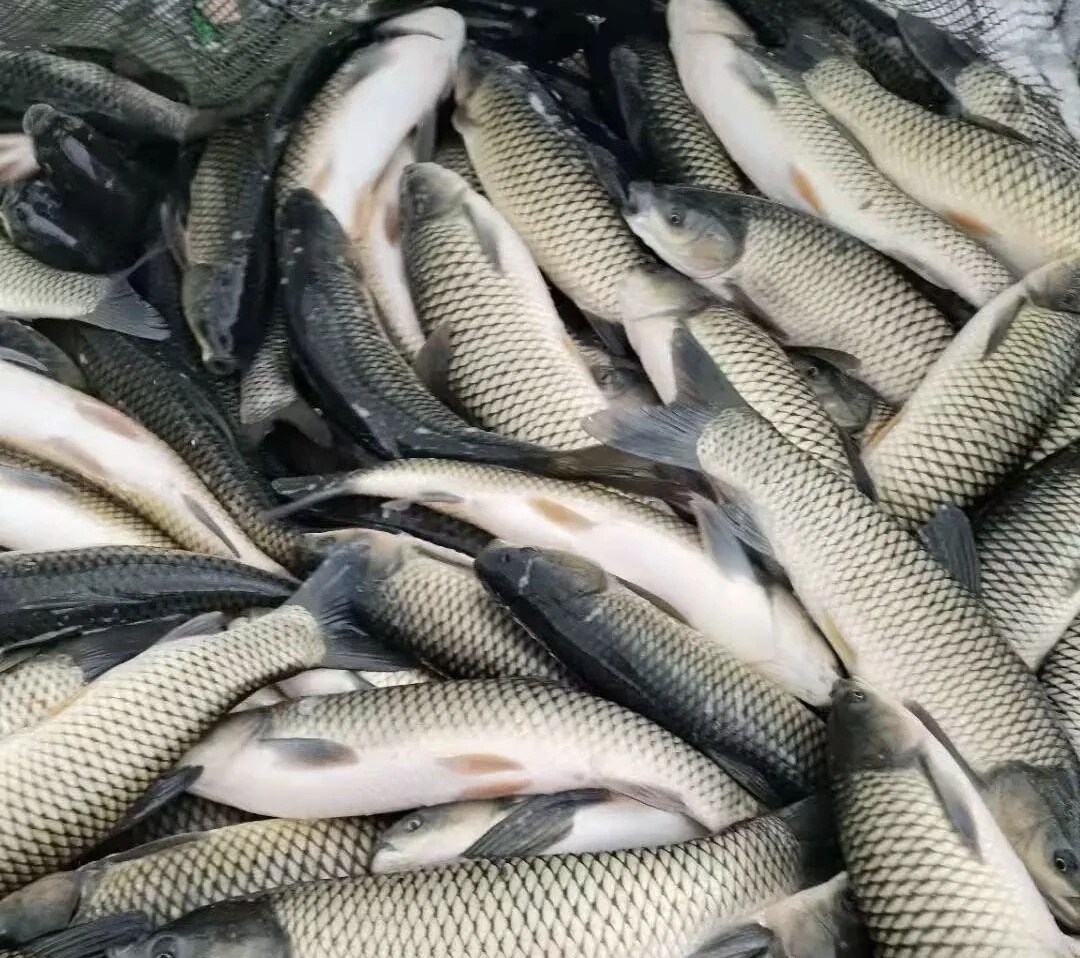
四、后市行情走向预判及后市建议综合当前库存、供需、规格结构及消费趋势,短期9-10月草鱼市场难有大幅涨价行情,整体以区间震荡、小幅偏弱为主,结构性分化持续加剧,无全面反弹基础。短期来看,双节消费仅能对市场形成小幅托底,带动阶段性走货回暖,部分产区大规格草鱼或出现小幅微涨,但中小规格草鱼库存充足、供给过剩,价格仍将持续承压,整体行情难以突破震荡格局,爆发性涨价概率极低。节后随着节日消费红利消退,市场需求回归平淡,多数中小规格占比偏高的产区,行情大概率延续小幅下滑态势。中长期来看,市场核心矛盾依旧是规格失衡与库存积压。当前大量未达标小鱼存塘积压,不仅持续压制短期鱼价,还会增加秋冬季节病害风险与越冬压塘压力。后续随着养殖户逐步出鱼、拉规格,库存逐步消化后,大规格草鱼稀缺优势将持续凸显,大小规格价差会进一步拉大,优质大规格鱼价将保持坚挺,中小低价鱼仍将主导弱势行情。针对当前低迷的市场行情与存塘现状,养殖户重点以控风险、调规格、降压力、握主动为核心开展养殖管理。9-10月需稳定投喂,精准把控水质与饵料管理,全力拉大鱼体规格,优化存塘鱼品质。同时分批有序出鱼,建议出鱼1-2网,主动降低鱼塘存塘密度,有效规避越冬压塘、病害高发、后期集中出鱼砸价的多重风险。做好日常鱼塘管护,保障存塘鱼存活率,通过科学管控掌握市场主动权,规避行情波动带来的养殖亏损风险。
来源:水产养殖网
联系我时,请说是在水产通上看到的,谢谢!
联系人

下载水产通app
水产通