分享
微信扫一扫分享
浏览量154
价格行情 2027水产洗牌年?鳜鱼腰斩、黄颡鱼减产、成本暴涨,养鱼还有盼头吗?
微信扫码打电话
安全小贴士:
详细描述
标题: 2027水产洗牌年?鳜鱼腰斩、黄颡鱼减产、成本暴涨,养鱼还有盼头吗?
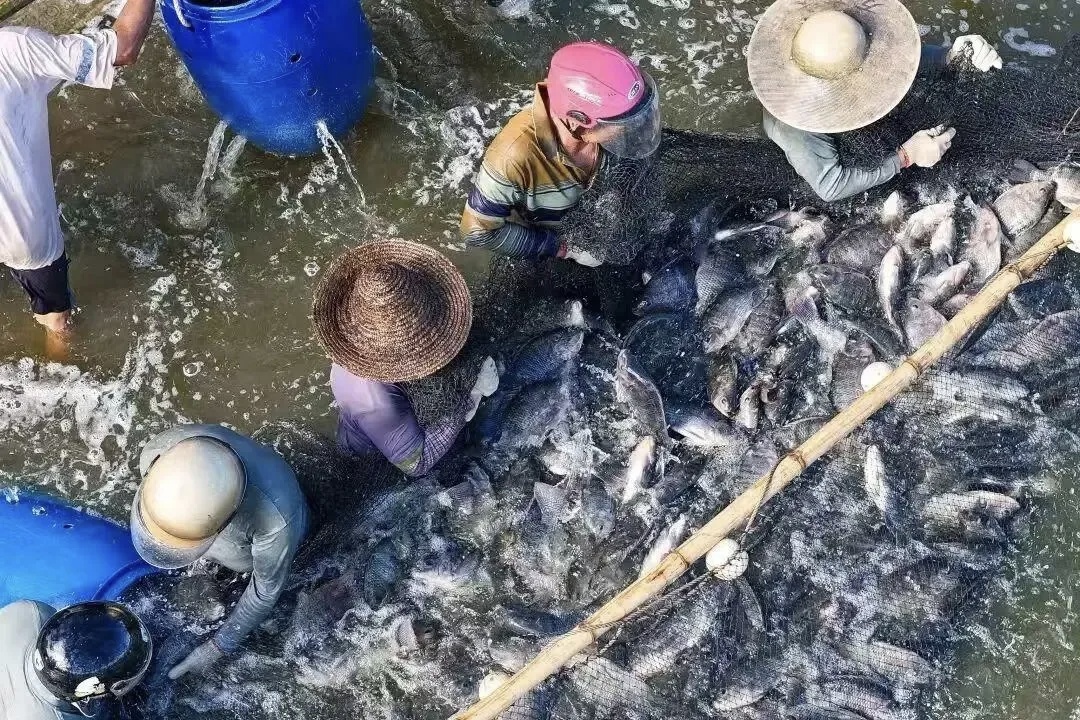
一、供给端:产能收缩信号已经显现,但产能调整尚未完成水产养殖有很现实的周期规律:当鱼价持续跌破成本线,会倒逼一部分从业者缩减或者退出养殖,后续行情才有修复的基础,特种水产同样遵循这样的市场规律。2026年持续的低价行情,已经让不少养殖户萌生收缩规模的想法,黄颡鱼表现尤为突出,江苏、广东、湖北多地养殖户,都在讨论来年大幅减养甚至弃养;鳜鱼市场也出现不少提前清塘的情况,部分抗风险能力弱的中小养殖户已经难以为继。但产能调整是循序渐进的过程,不会在短时间内一步到位。2024年水产迎来一轮不错的行情,鳜鱼最高冲到55元,4两规格黄颡鱼卖到15 元,黑鱼也曾站上15元以上。可观的养殖收益吸引大量新人入行,行业产能快速扩张。即便当前行情转差,仍然有多方面因素拖住产能退出节奏:规模大户、企业化养殖场资金底子更厚,大多会维持现有生产规模;前两年扩产形成的塘租、设施、用工合同仍在执行期,不会立刻关停退出;湖北、湖南部分区域,依旧有新塘口陆续投苗投产。综合判断,2027年水产供给很难快速收紧。上半年供大于求的局面大概率延续,下半年供需关系才有机会逐步改善,行情全面回暖的可能性不高。完整的产能调整过程,有可能延续至2027年底甚至2028年。
二、成本端:鱼粉处于历史高位,饲料成本短期回落难度大供给决定行情上涨的天花板,而养殖成本直接决定养殖户的生存底线。2026年养殖端承受了空前的原料压力,核心导火索来自鱼粉价格暴涨:受超强厄尔尼诺气候影响,秘鲁A捕季配额完成率仅24.6%,实际捕捞47万吨,远低于191万吨配额,全球鱼粉总产量同比近乎腰斩;秘鲁南部海域受持续高水温影响维持零捕捞,本土可售库存几乎见底,当地厂商暂不主动对外报价,市场以预售议价成交。9月末国内港口秘鲁Super-Prime超级蒸汽鱼粉主流报价22900-23000元/吨,较前期上调500元/吨;外盘CNF参考报价3450美元/吨,较前期下调150美元/吨,实际订单依旧一单一谈,没有固定公开成交价。豆粕阶段性突破3300元/吨,7月以来每吨上涨超440元;四十余家饲料企业9月上调特种水产料出厂价,每吨涨幅150-300元不等。展望2027年,饲料成本想要明显下降,存在不小阻力。秘鲁B捕季能否正常开启目前还存在较大不确定性,9月秘鲁已经启动海洋资源调查,调查结果将直接决定B捕季捕捞配额规模,全球鱼粉供应缺口短期很难完全填补。就算2027年厄尔尼诺影响减弱,鱼粉产量恢复也需要1-2个生产周期。豆粕行情跟随国际大豆供需波动,现阶段也没有明确的下行信号。也就意味着,2027年养殖成本整体仍会处在较高区间,饲料价格很难回到 2024 年的低位水平。 即便后续鱼价出现回升,居高不下的饲料成本,也会吃掉养殖户很大一部分利润。
三、消费端:餐饮复苏不及预期,但存在结构性机会鱼价持续低迷,除了供给过剩之外,终端消费恢复不及预期也是重要因素。2026年整体餐饮大盘表现偏弱。疫情过后,餐饮市场并没有迎来预想中的快速回暖,居民消费心态趋于保守,高端餐饮受到的冲击更为明显,而鳜鱼、加州鲈这类特种鱼,很大一部分消费场景就集中在中高端餐饮。不少流通从业者反馈,今年餐饮门店实际拿货量明显不如往年,即便是中秋节点,也没有带动大规模备货热潮。不过消费市场并非全无亮点。 海外海鲜消费需求处在恢复阶段,2026年上半年国内三文鱼进口量出现明显增长,反映出国内高端水产需求依旧存在,只是市场分化正在不断加剧。放到国内特种鱼市场,机会主要集中在三个方向:1、品质升级:消费者愿意为优质水产品买单,但同时对价格的敏感度也在提升;2、渠道变革:预制菜、直播电商等新兴渠道,有机会挖掘出新的消费增量;3、品牌化溯源:具备溯源体系、品质稳定的养殖产品,更容易拿到市场溢价。但从整体大盘来看,2027年消费很难迎来爆发式增长,更偏向缓慢修复,行业内部的结构性分化会进一步放大。
四、周期判断:2027 年属于周期调整年,不是行情反转年综合供给、成本、消费三方面情况,2027 年水产行业更适合定义为周期调整年,而非行情反转年。上半年:产能仍处在调整阶段,供给压力依旧不小,鱼价大概率维持低位震荡;春节、五一等传统节日会带来阶段性小幅反弹,但上涨空间有限。下半年:如果产能收缩能够持续落地,供需关系有望逐步改善,鱼价存在企稳回升的可能性;反弹的高度,取决于餐饮消费实际恢复力度。 真正迎来行情反转,大概率要等到2028年。待产能调整基本落地,叠加鱼粉等原料成本存在回落可能性,行业才有望开启新一轮上行周期。
品种2027 年判断关键变量鳜鱼上半年低位震荡,下半年有望企稳产能调整进度、中秋国庆消费表现加州鲈行情整体平稳,很难出现大幅上涨四川产区供需变化、饲料成本变化黑鱼上半年承受压力,下半年看消费修复加工厂开工率、餐饮实际需求黄颡鱼若养殖户大规模减产落地,下半年存在反弹机会养殖户退养情况、新鱼上市节奏鮰鱼持续低位运行,价格弹性偏弱外来货源冲击、产能调整幅度草鱼全年以低位震荡为主,节日小幅脉冲,难有大涨全国存塘总量、饲料成本、活鱼流通走量牛蛙上半年压力较大,下半年看加工及餐饮需求释放;价格波动剧烈主产区投苗量、加工厂收储力度、疫病情况罗非鱼价格弹性有限,整体低位运行,出口表现决定上行空间两广海南产能、出口订单、原料饲料成本
五、养殖户实操参考:先活下去,才有机会迎接下一轮行情处在2027年行业调整周期,结合一线市场观察,整理几点务实参考:1. 把控制成本放在第一位饲料占到养殖总成本的60-70%,需要精打细算。条件允许可以和饲料企业洽谈长期供货,锁定一部分原料成本;优化投喂方案,减少饲料浪费;多关注新型蛋白替代原料,降低对高价鱼粉的依赖。2. 现金流紧张就适度减产,不要硬扛如果塘口已经持续亏损、现金流压力大,适度收缩养殖规模是理性选择。有时候养殖规模减半,未必收益就会变少。与其大批量养殖持续亏损,不如集中资源管好现有塘口。3. 重视成鱼品质,走差异化路线大盘行情偏弱的环境下,优质水产品依旧可以拿到更好的收购价。做好水质调控,合理控制养殖密度,提升成鱼品质,意义有时候大于单纯追求产量。4. 拓宽出货渠道,不要完全依赖传统流通商预制菜、直播、社区团购等渠道发展火热。有条件可以多接触不同出货渠道,尽量不把销路全部押在单一流通环节,争取更好的收益空间。5. 守住现金流,不要赌后市行情市场出现合适价位就择机出鱼,不要一味押注后期大涨。周期调整阶段,不少养殖户亏损出局,不是亏在行情本身,而是盲目赌后市。
水产是典型的周期性行业,有行情高峰,就必然会遇到下行阶段。2026 年行业的艰难,正是周期下行阶段的典型特征:鱼价贴近甚至跌破成本、产能开始调整、养殖户信心受挫。回望过往市场,每一轮行业下行过后,都会迎来新的行情窗口。2018-2019年市场不景气,造就2020-2021年行业红利;2022-2023年持续调整,迎来2024年的好行情。但行情到来之前,首先要能够坚持下来。2027年不会是全面反转的一年,更多是蓄力调整。能够扛过本轮周期调整的从业者,才有机会吃到2028、2029的周期红利。既不要盲目清场离场,也切忌继续盲目扩产。控成本、适当收缩、抓品质、守好现金流,就是周期调整阶段最实用的生存逻辑。
来源:水产养殖网
联系我时,请说是在水产通上看到的,谢谢!
联系人

下载水产通app
水产通