分享
微信扫一扫分享
浏览量199
水产头条 大闸蟹产量有望破100万吨!“崩盘”被误读:精品蟹还在涨
微信扫码打电话
安全小贴士:
详细描述
标题: 大闸蟹产量有望破100万吨!“崩盘”被误读:精品蟹还在涨
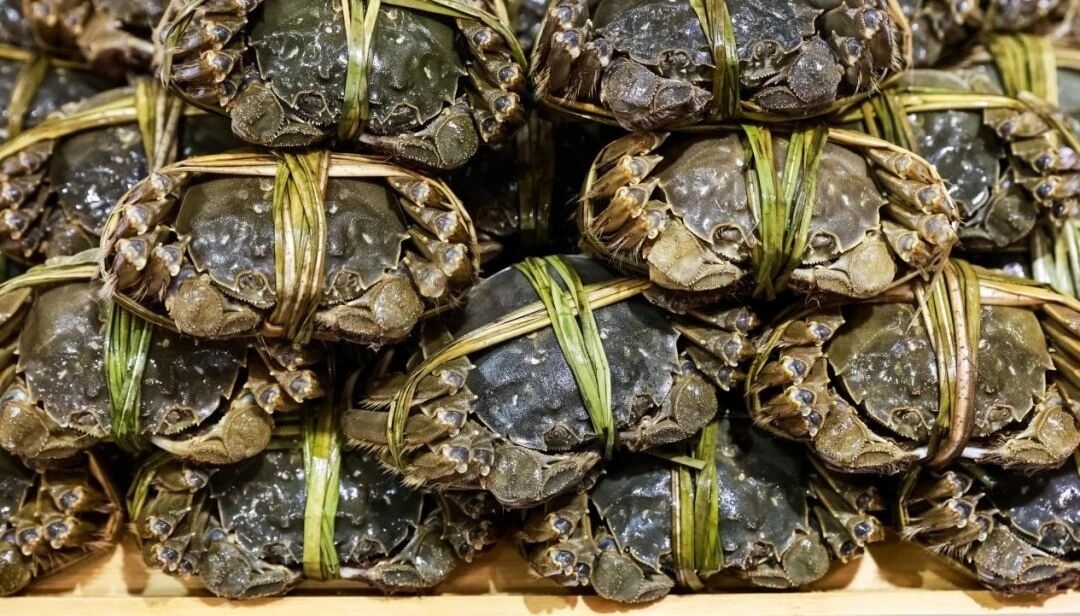
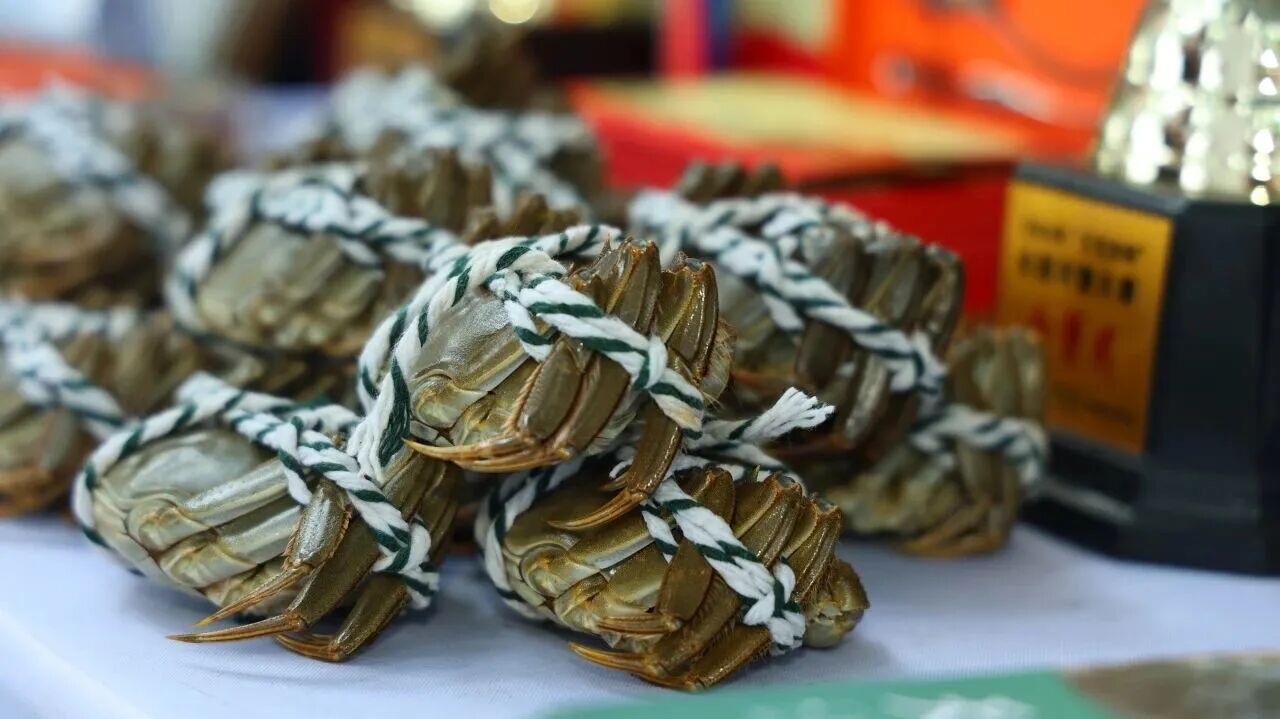
01 产量为什么有望破百万吨大闸蟹的养殖版图早就不是长三角一块了。江苏、安徽、湖北、江西、辽宁、山东等20多个省份都发展起了养殖,北方产区自给能力提升,货源供给更充足。产区一多,运输半径缩短,过去靠"产地稀缺"撑起来的价格就撑不住了。浙江湖州农副产品物流集散中心的商户说,今年当地大闸蟹整体产量提升约20%,货源多来自南太湖、高邮湖等产区。02 什么在跌,什么在涨以江苏建湖为例。当地养殖基地的5两母蟹,去年单只卖135元,今年降到90至100元。降幅接近三成。但同一个基地,今年精品蟹产量占比提升到了60%,计划明年冲刺70%至80%。基地投入50多万元添置测水设备,持续监测水质。养殖户的说法很直接:单纯拼产量已经走不通了。而浙江湖州培育白玉蟹等特色品种。大规格、高品质的白玉蟹,今年价格反而比去年上涨20% 。据了解,南京农业大学经济管理学院教授耿献辉把今年的市场概括为"K型分化":大规格(公蟹4两以上、母蟹3两以上)、高品质的大闸蟹,价格与去年同期基本持平甚至略有上涨,抗跌性强;中小规格(2.5两以下)、普通品质、走量的蟹,价格同比明显下跌,部分品类跌幅达20%至30% 。具体到市场端:市场/产区规格价格浙江湖州集散中心3.5两母蟹去年120—130元/斤,今年约100元/斤江苏建湖5两母蟹去年135元/只,今年90—100元/只杭州勾庄水产市场3两母蟹中秋85元/斤→当前50多元/斤北京丰台海鲜市场3两母蟹25—35元/只北京丰台海鲜市场4两母蟹40—55元/只阳澄湖3两母蟹、4两公蟹与去年同期基本持平
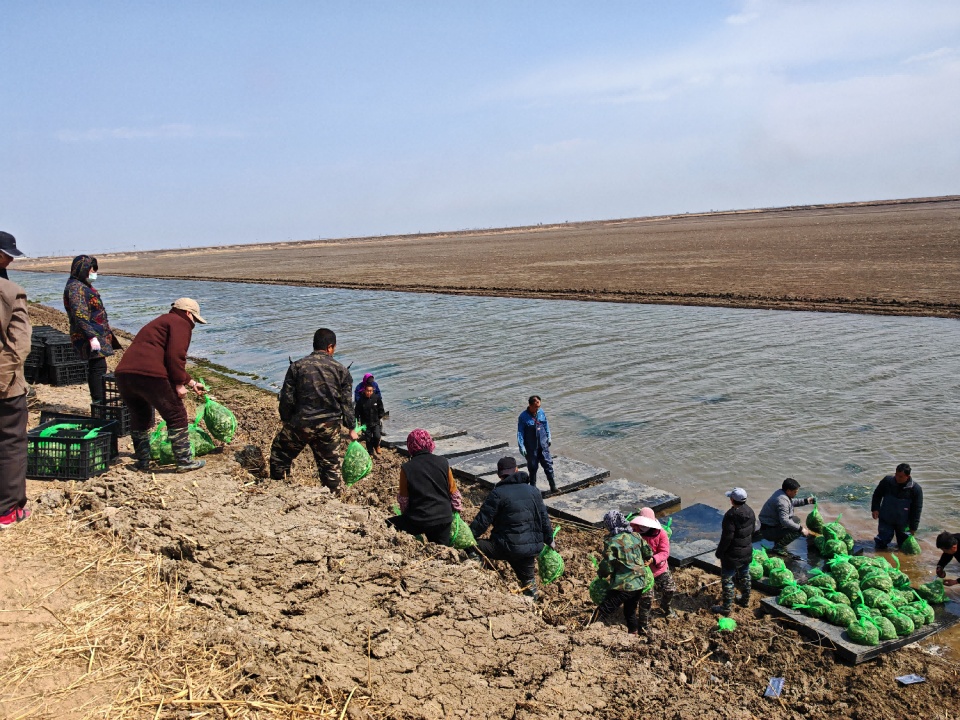
03 跌的不只是供给,还有送礼需求产量涨是一方面,需求端的变化可能更关键。有从业者提到,以前大闸蟹送礼的要占到总销售的70%,现在只有30%;企业团购占比从六七成降到不足两成。蟹卡也是个问题。长期存在超发、无法兑换、缺斤少两,黑猫平台上相关维权记录超过4000条,不少消费者反映预约常年"已满"、商家失联。蟹卡一旦失去信任,这条销售通道就窄了。今年线上预售、礼券模式占比提高,但实际提货率有所下降。这说明礼品消费在收缩,家庭自食消费的占比在上升。换句话说,过去那种"买的人不吃、吃的人不买"的需求正在退场。剩下的消费者更认真地在算——这只蟹值多少钱。04 产区已经在转产量红利吃完之后,各产区都在找自己的位置。洪泽湖产区今年大闸蟹养殖面积3.9万亩,预计产量6000吨。当地从2020年洪泽湖禁捕退捕后,大闸蟹从大湖围网转向岸上生态精养,示范园投入1.2亿元做池塘标准化改造,配套500亩尾水净化区,用"三池两坝"工艺处理养殖水体。园区拿到了江苏首例大闸蟹养殖BAP认证,建起智慧养殖大数据决策中心,55个监控点位实时传回水温、溶氧数据。效果是可量化的:示范园内养殖成本降低15%,大闸蟹规格提升10%,母蟹平均规格达3两、公蟹均在4两以上。西顺河镇洪祥村养殖户平均年收入较改造前增长210%,部分高产户突破17万元。全区大闸蟹从业人员1.6万人,产业总产值超30亿元。四川走的是"错位"路线。全省有开江、射洪、平昌、大竹、华蓥、江安、都江堰、荣县、金堂、贡井10个产区,规模不大但主打本地鲜销——早上发,下午6点就能到成都。开江5两精品母蟹单只最高能卖到200元,都江堰3两母蟹30元、4两50元,金堂3至4两精品母蟹50至60元。不过川蟹的短板也很清楚:产量不够,产区分散,尚未形成统一的区域公共品牌。
05 后面看什么据业内人士判断,10月中旬至11月中旬大闸蟹价格处于全年低位,价格底部可能比去年同期更低。其中高品质大规格蟹相对坚挺、跌幅有限,中小规格普通蟹压力最大。伴随气温下降和元旦、春节备货启动,价格会逐步回升。对养殖户来说,今年的行情其实已经把话说清楚了:总产量到顶之后,靠规模赚差价的空间在收窄,能不能养出精品、能不能做出差异化,才是接下来决定收益的东西。 建湖把精品蟹占比从零做到60%,湖州把白玉蟹卖出溢价,都是这个逻辑。对消费者,现在确实是买蟹的窗口期——集中上市、供应充足、价格在低位。但低价也要留个心眼,选购时看蟹腹是否圆润、蟹壳是否隆起,同样规格越沉说明肉质越饱满。
来源:水产养殖网
联系我时,请说是在水产通上看到的,谢谢!
联系人

下载水产通app
水产通