分享
微信扫一扫分享
浏览量59
价格行情 惨!全线破成本!草鱼最低4.1元,鲫鱼探至十年低位,北方鲤鱼亏本卖!
微信扫码打电话
安全小贴士:
详细描述
标题: 惨!全线破成本!草鱼最低4.1元,鲫鱼探至十年低位,北方鲤鱼亏本卖!
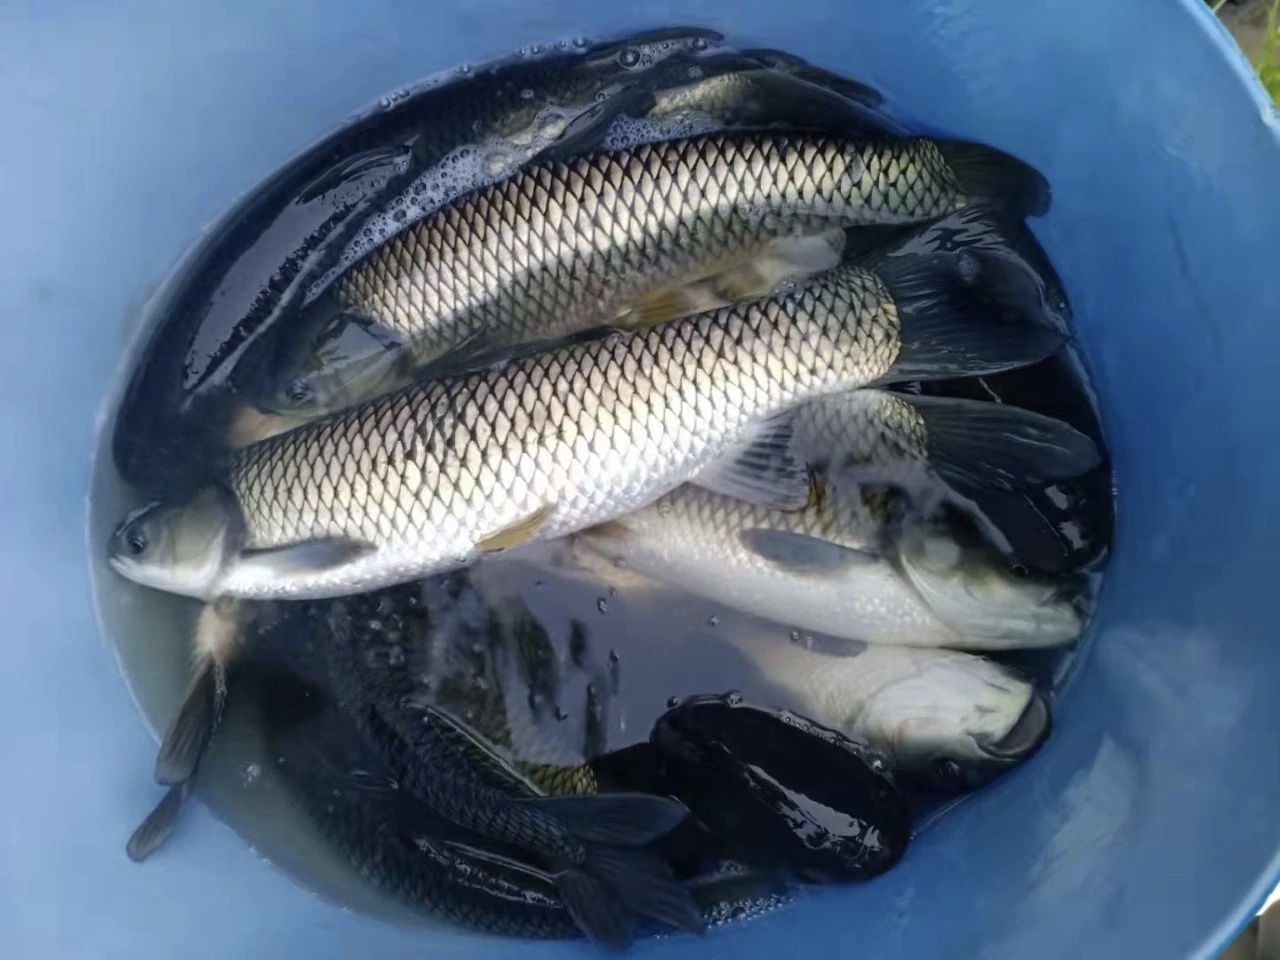
广东中山港口大草鱼塘口价已经贴近养殖成本线,5平6斤报6元/斤,5平7斤报6.3元/斤,双双下跌0.3元;2斤起规格4.5元/斤,继续在低位徘徊。当地塘口存量充足,终端流通需求不大,养户普遍放缓出鱼节奏。今年病害偏重,不少人选择提前出鱼以减少压塘风险,短期内放大了供应压力。惠州潼湖沥林受周边市场拖累,1.3-3斤规格降至5.3元/斤,一周跌3毛。与成鱼端的低迷形成反差的是,广东部分养户已开始投苗,苗种价格小幅回升。湖北蕲春草鱼苗规格偏小,多在10至15尾,流通量较少,0.8-3两规格报5.1元/斤。成鱼方面,全省供给大幅增加而消费疲软,价格呈现稳中下跌:仙桃2-3斤规格4.8元/斤,跌0.2元;洪湖3斤跌破5元关口至4.9元/斤,跌0.2元;咸宁3-5斤5.2元/斤,跌0.3元。潜江新鱼持续上市,市场供应较充足,中小规格压塘较多、流通速度偏慢,大规格相对稳定,5斤大草鱼维持在5.6元/斤,9斤规格6.3元/斤。同一产区里,规格差异已经把价格分层拉得很清楚。湖南常德近期上市量增加,2-3斤轻微下跌0.2元至4.8元/斤,3-4斤维持在5.6元/斤;益阳南县2-3斤同样报4.8元/斤,跌0.2元。江西信丰3斤以下4.8元/斤、3斤以上5.6元/斤,与上周基本持平,但销量不理想;南昌、余干1.5-2斤小草鱼4.1元/斤,再跌0.2元,短期仍有继续下滑的空间。河南郑州2-4斤5.2元/斤,5斤以上5.8元/斤,市场价格稳定,卖鱼偏少。四川德阳1.5-2.5斤规格5.4元/斤,下降0.1元;仁寿同规格5.8元/斤,下跌0.2元;成都1.5-2.5斤维持在5.5元/斤。二、鲫鱼:四川塘价创十年新低,存塘压力开始显性化
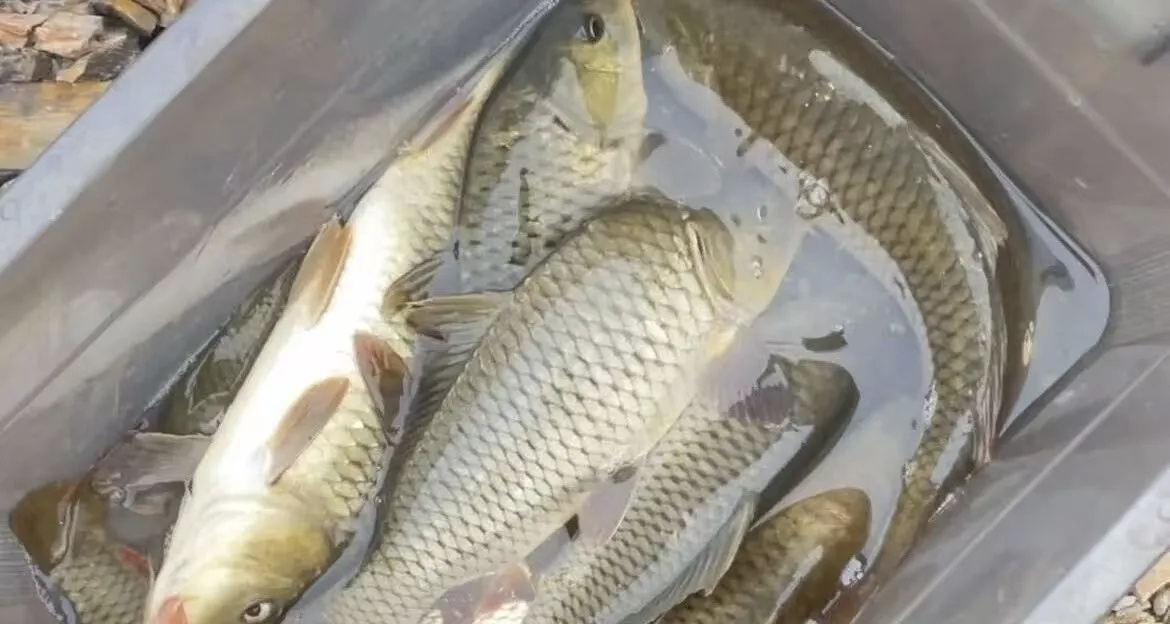
四川内江本周鲫鱼价格持续疲软,5两起7元/斤、5两以下6.3元/斤,刷新近十年最低塘价。受今年气候、养殖节奏以及价格本身的影响,当地终端存塘鱼比例比同期多出三成,病害风险极大。这不是单纯的价格问题,而是存塘结构问题,一旦气温继续下降,压塘鱼的越冬成本和损耗都会上升。周边市场同样偏弱。德阳0.3-0.8斤7元/斤,0.4-0.6斤6元/斤,保持稳定;成都5两以上7.3元/斤。云南芒市今年整体鲫鱼密度比较高,成活率也高,5两起6.5元/斤,对比同期下降5毛。江苏近期发病情况好转,规格基本达到7两左右,存塘约七成,6两5.3元/斤、7两5.8元/斤,与上周基本持平。广东旧鱼存塘极少,1斤规格维持在7.2元/斤,成为当前全国鲫鱼价格的高位区。三、鲤鱼:北方价格长期低于成本,镜鲤成唯一亮点
河南商丘2斤规格4元/斤,母鱼比例高的价格相应上浮,但走货偏慢,收鱼商挑得严,红身鱼和拉网受伤的鱼被明显压价。郑州区域存塘量大,当年鲤鱼规格普遍达到2斤以上,走货量慢,价格保持在4元/斤。天津西青2.5斤微涨0.1元,稳定在3.5元左右;宝坻同规格3.5元/斤,较上周跌0.2元。云南德宏2斤以上基本处于停滞状态,降价处理也找不到车,2斤规格跌0.3元至4.5元/斤。河北唐山成鱼存塘约九成,市场供应充足,2.7斤稳定在3.6元/斤,2.5斤以下约3.5元/斤。目前价格远低于成本价,养户惜售心理加剧。辽宁鲤鱼价格持续低迷,2.5斤维持在3.5元/斤。肇东、绥化西长发镇、哈尔滨松滨农场的镜鲤,成鱼已归入越冬池的养殖户大多在等价,只有清坑的镜鲤成鱼上市,局部供不应求。哈尔滨万宝已有鱼贩到辽宁拉镜鲤,价格略涨,3斤镜鲤4.8元/斤、2.6斤4.5元/斤,上涨0.1至0.2元。镜鲤这一波上涨来自供应节奏而非需求扩张,持续性取决于越冬池鱼何时集中释放。四、花白鲢:花鲢规格差价拉开,白鲢低位持稳花鲢区域分化明显。安徽池州2.5-3斤6元/斤、3至5斤7.1元/斤,大规格溢价接近1.1元;蚌埠3.5斤5元/斤。湖南株洲2-4斤5.4元/斤,跌0.1元。四川德阳3斤6元/斤,跌0.2元;成都2斤起6元/斤,重庆2斤起同为6元/斤。白鲢延续低位运行。蚌埠3斤2.8元/斤,成都2斤起3元/斤,重庆3元/斤。白鲢价格弹性小,短期内难有起色,更多跟随花鲢的走货节奏被动调整。五、鳊鱼:两湖同步回落,西洞庭跌幅最大湖北鳊鱼整体下跌0.1至0.2元,仙桃0.8-1.2斤规格4.8元/斤,孝感0.8斤起塘口价5.2元/斤。湖南西洞庭1-1.2斤4.7元/斤,一周下跌0.4元,是本周跌幅最大的单品之一。鳊鱼流通半径有限,一旦本地集中上市,价格下探往往比大宗品种更快。六、后市判断:弱势未改,但底部特征在累积草鱼短期仍以弱势为主。新鱼上市高峰尚未走完,湖北、湖南、江西的中小规格压塘量不小,需求端又缺少明显增量,价格大概率在低位震荡。真正的变量在两点:一是11月下旬以后华南气温下降,出鱼节奏会自然放缓,供应压力阶段性缓解;二是腌鱼、腊鱼季启动后,5斤以上大规格的走货会明显好转,大规格与小规格的价差可能进一步拉大。对养户来说,当前更现实的选择是分批出鱼、控制密度,把病害风险放在价格之前考虑。鲫鱼后市先弱后稳。内江存塘比同期多三成,这部分鱼不解决,价格就难有像样的反弹;江苏存塘七成,同样构成压力。但鲫鱼是典型的季节性消费品种,随着气温下降和年末餐饮、家庭采购启动,需求端会有一轮修复,7两以上大规格的回升弹性要好于小规格。需要警惕的是,若病害在越冬期扩散,被动出鱼会再次压制价格。鲤鱼底部已比较扎实,但反弹动力不足。北方唐山、辽宁存塘比例高,价格长期低于成本,养户惜售使得实际流通量被动收缩,这托住了价格,也拖慢了去库存。元旦前后若出现集中出鱼,反而可能形成一轮短促下跌。镜鲤因为越冬期供应偏紧,短期仍有望维持小幅上行,但涨幅有限。花白鲢走势分化会延续。花鲢受益于年末宴席和餐饮备货,3至5斤大规格有支撑;白鲢缺乏独立行情,预计继续在3元上下低位运行。鳊鱼短期难改弱势,湖北、湖南两地供应集中,需求没有明显起色,价格仍有小幅下探可能,真正的转机要等年底消费节点。整体看,本周淡水鱼市场的核心矛盾仍是供应节奏快于消费恢复。价格已经跌到成本线附近甚至以下,继续大幅下探的空间在收窄,但存塘去化没有完成之前,反弹只能是阶段性的。接下来一个月,需要重点跟踪三件事:新鱼上市何时见顶、腌鱼季大规格需求能否兑现、以及越冬期病害对被动出鱼的影响。这三件事决定了年末这轮行情是低位磨底,还是能走出一波像样的修复。
来源:水产养殖网
联系我时,请说是在水产通上看到的,谢谢!
联系人

下载水产通app
水产通