分享
微信扫一扫分享
浏览量253
价格行情 10元关口失守!同一周,有人抢鱼有人砸价:加州鲈到底怎么了?
微信扫码打电话
安全小贴士:
详细描述
标题: 10元关口失守!同一周,有人抢鱼有人砸价:加州鲈到底怎么了?
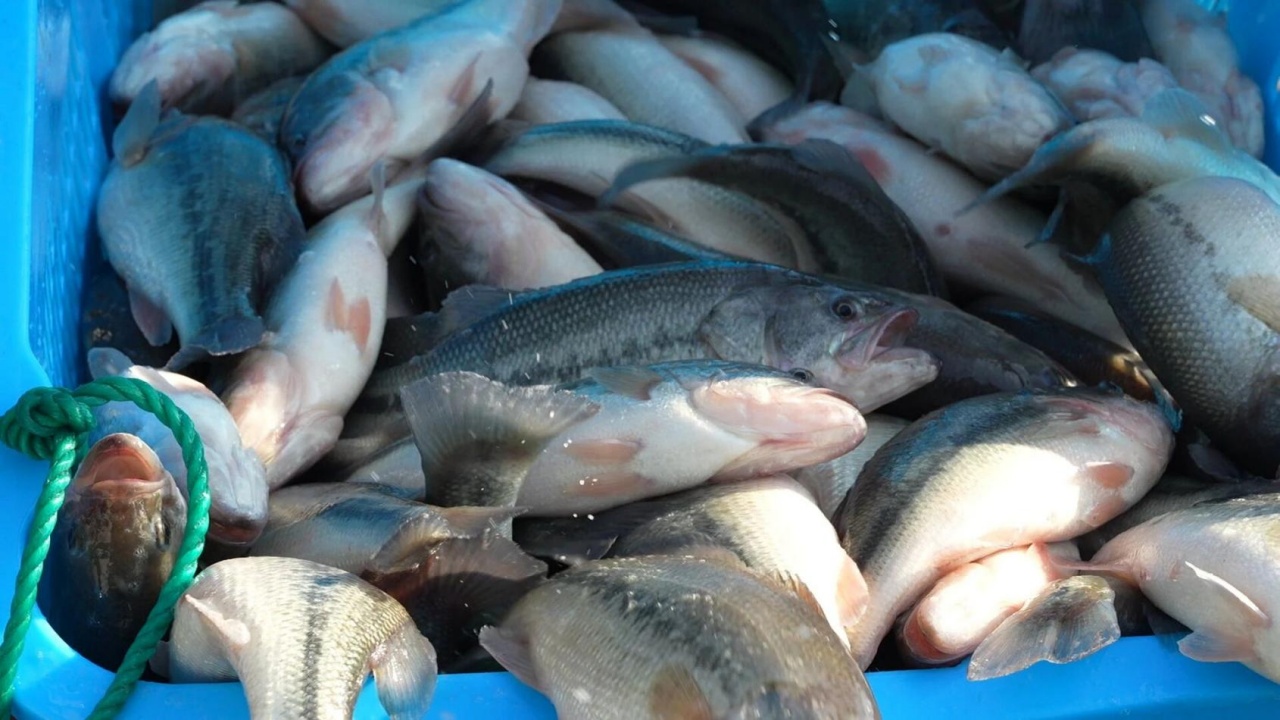
广东产区:作为加州鲈主产区,秋鱼集中上市,整体存塘量大,行情低位震荡。佛山1斤以上规格报价10.3—10.5元/斤,周环比下跌0.5—0.8元,部分塘口成交价已经跌到10元/斤及以下;珠海金湾1斤规格8.3元/斤,1.3斤规格8.8元/斤,价格暂时维稳。但据了解,鱼体出现烂身、出血、体表伤口等情况,收购商将大幅压价、扣减损耗,鱼体品相直接决定养殖户实际到手收益。福建产区:行情逆势走强。漳州地区0.8—1.5斤规格11元/斤,较上周上涨0.5元;龙岩8两—1.3斤规格10.5—11元/斤,周涨幅1.5—2元,平1.4斤以上大鱼11.5元/斤,大规格鱼价格优势突出。不过价格已经上到阶段性高位,继续上冲需要走货速度配合,养殖户不宜把全部存塘押在更高价位。江浙产区:江苏吴江、浙江绍兴地区秋苗大量上市,早苗逐步出塘,市场出鱼量持续增加,0.5—1.1斤规格存塘占比约85%。行情波动较小,价格和去年同期持平或略高,塘口1—1.1元/两,大统货9.5—10元/斤。受利润空间压缩影响,养殖户出鱼意愿不强,短期行情预计维持平稳。现阶段养殖风险集中三点:诺卡氏菌病害仍有发生,但相比10月已经减轻;换季期间锚头蚤等寄生虫高发;养殖中后期池塘亚盐、氨氮超标问题频发。两湖地区:湖南地区行情保持稳定但市场走货一般,8两规格10元/斤;湖北地区9两起、1.2斤以上优质鱼最高10.5元/斤,不过该规格流通量有限,市场成交主流依旧集中在10元档位。四川产区:成都、眉山地区成鱼规格多达到9两,报价10元/斤;1斤规格稳定11元/斤,行情表现平稳。河南地区:行情短暂冲高之后出现回落,1.3斤以上大规格鱼11.3元/斤,统货塘口价10.5元/斤,高价对成鱼规格门槛要求严格。
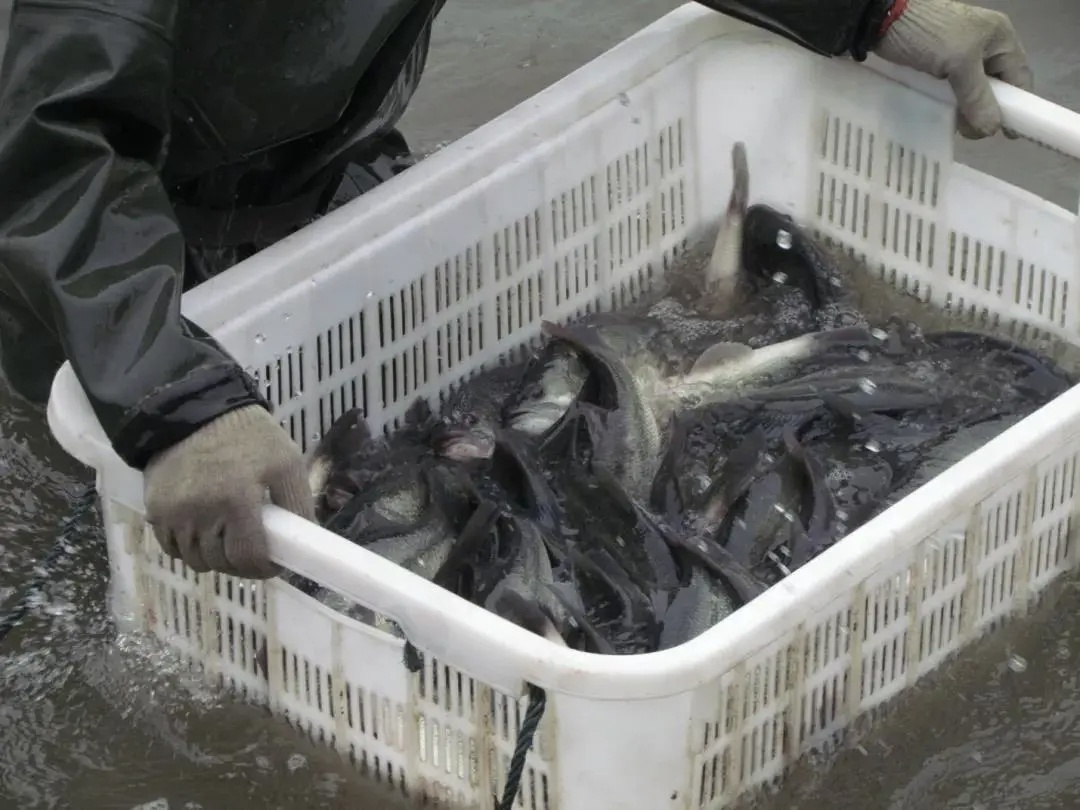
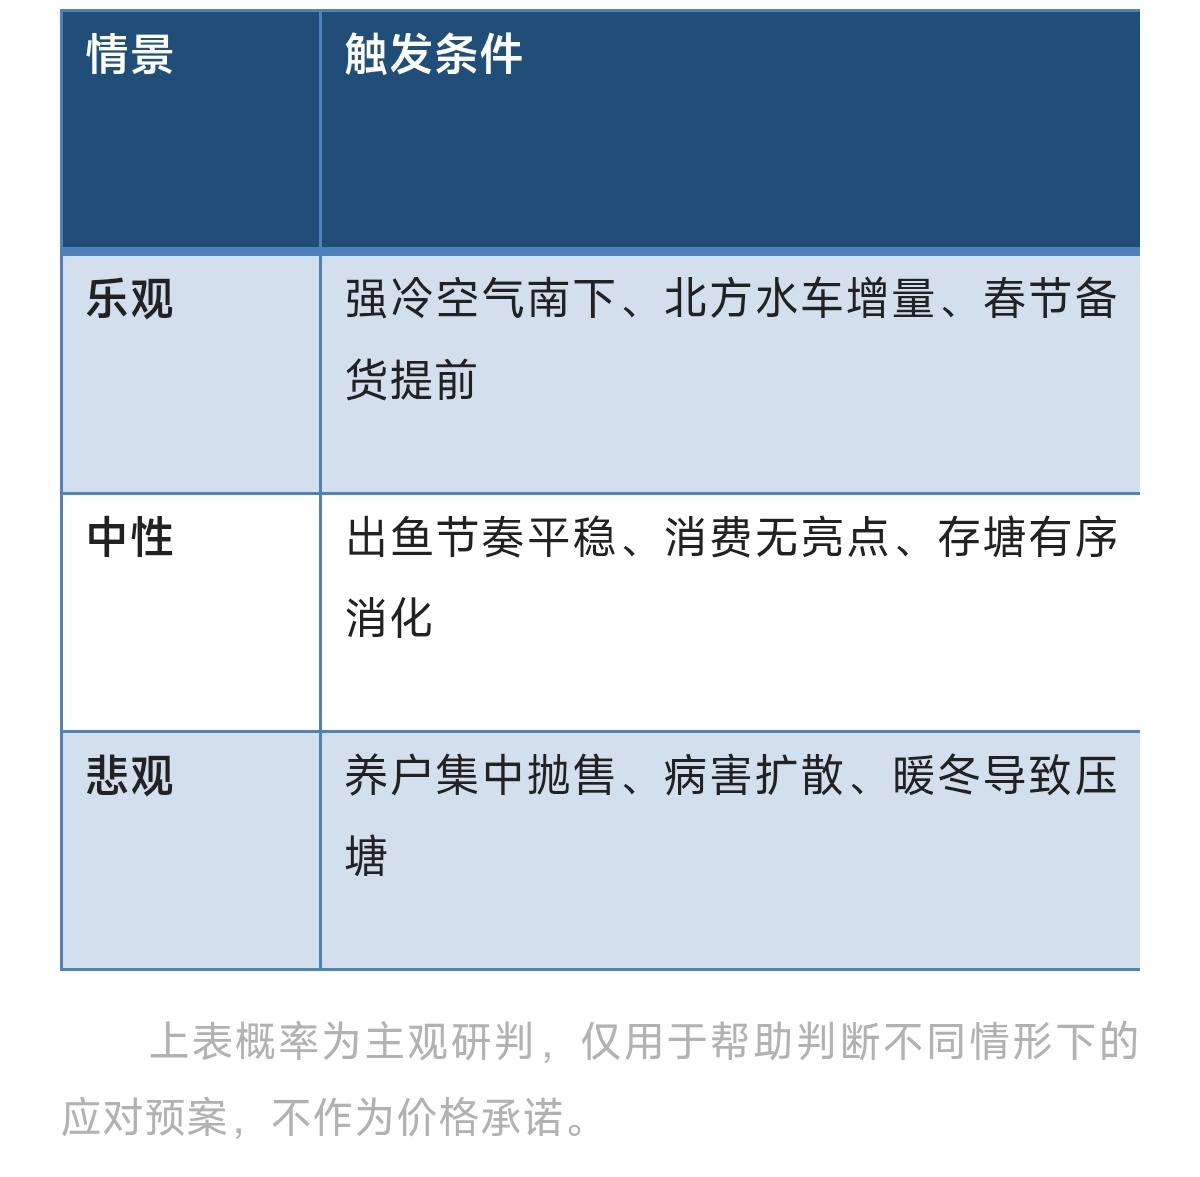
价格分化的驱动逻辑(一)供给端:新鱼上市叠加寒潮后集中出塘秋鱼、秋苗在11月进入集中上市期,叠加热带气旋与寒潮过后的集中出塘,短期内可上市货源快速放大。而加州鲈是典型的“活鱼消费”品种,走量高度依赖餐饮与批发市场的日消化能力,供给一旦集中释放,价格弹性立刻体现。前期价格短暂回暖时,不少养户选择“见涨就出”,放量之后市场承接不住,随即转入滞销,形成“涨—出—跌”的循环。(二)需求端:大鱼缺口与品相定价共同放大价差多地流通商反馈,1.3斤以上、鱼头大、条形好的鱼源偏紧,愿意给溢价;而8两左右的鱼即便价格一降再降,走货依然偏慢。这背后是消费结构的变化:餐饮端更倾向选择出肉率高、卖相好的大规格活鱼,加工端则对规格与品相有硬性要求。于是市场出现典型的“哑铃形”价格结构——两头(大规格、优质品相)坚挺,中间(标准规格、普通品相)塌陷。这一结构在春节前的备货季通常会被进一步强化。(三)成本端:价格已逼近盈亏平衡线江浙塘口发价1—1.1元/两,折算即10—11元/斤;佛山1斤上10.3—10.5元/斤、珠海1斤仅8.3元/斤。结合当前饲料、塘租、动保与人工投入水平,8两至1斤规格基本处于保本甚至亏损区间,1.3斤以上才有相对确定的利润。这解释了两个看似矛盾的现象:一方面养户普遍惜售、不愿低价出;另一方面一旦价格略有反弹又立刻集中出鱼——因为现金流压力不允许长期压塘。(四)病害与越冬:被低估的隐性成本当前养殖端的问题集中在四处:一是诺卡氏菌,虽较10月有所缓解,但仍是主要损耗来源;二是转季阶段锚头蚤等寄生虫高发;三是养殖中后期亚盐、氨氮指标频繁超标;四是水温下降后的水霉与冻伤风险。这些问题不直接体现在报价上,却通过“损耗率”和“品相折价”双重侵蚀收益。行情偏弱时,一塘鱼的死淘与压价,往往比价格本身跌的那几毛钱更伤利润。后市预测(一)短期(11月下旬至12月中旬):低位震荡,大鱼抗跌供给端压力尚未释放完毕,秋鱼存塘仍需时间消化;消费端处于国庆后、元旦前的传统淡季,缺乏明显拉动。因此中条鱼价格大概率在10—10.5元/斤区间反复,广东低价区可能短暂跌破10元。大规格鱼则因存塘见底,价格具备抗跌性。需要盯住的关键变量是天气。若出现强冷空气、北方水车集中南下,广东出鱼压力会被阶段性分流,价格存在0.3—0.5元/斤的修复空间;反之若今冬偏暖、水车不来,本地存塘将被迫在低价区消化。(二)元旦至春节前:旺季窗口,但涨幅受限春节前的备货与宴席需求是全年最确定的消费高峰,叠加越冬期养户出鱼意愿下降、可上市货源减少,价格通常会出现一轮季节性上行。但今年有两个制约:一是当前存塘基数偏大,尤其是江浙0.5—1.1斤规格存塘占比高达85%,春节前将大量转为可上市规格;二是终端消费力尚未出现明显改善,价格上涨过快会迅速抑制走量。综合判断,春节前1斤上规格的合理高点在11.5—12元/斤,突破12.5元的概率不高。(三)明年春季:取决于今冬的两个动作
春季行情的关键不在需求,而在供给的“后效”:一是今冬补苗意愿,若持续低迷,明年上半年大规格鱼供给将进一步收紧,价格中枢有望上移;二是越冬损耗率,若冻伤、水霉造成大面积死淘,短期会带来一波抛售压力,但也会加速存塘出清,为后市反弹创造条件。
五、养殖户该怎么办在当前“总量偏弱、结构分化”的市场里,最忌讳的是用“等一个高价”的单一思维做决策。可行的策略应围绕规格、品相、节奏三条线展开。(一)出鱼:分批走,别赌单点高价达规格的鱼建议分批出,把一批拆成两到三次,避免全部押在某个时间点。当前天气回暖的窗口期适合出鱼——运输损耗低、鱼体状态好、议价能力强。反过来,若气温骤降再集中出鱼,既要承担冻伤风险,又要面对扎堆压价。尤其广东、珠海等存塘偏大的区域,不建议盲目压塘赌涨。(二)规格:把“养大”当成降本手段既然8两至1斤处于保本线、1.3斤以上才有溢价,那么在鱼体健康、密度允许的前提下,适度延长养殖周期把规格做上去,比在低价区割肉更划算。但前提是算清账:多养一个月的饲料与能耗成本,必须小于规格升级带来的价差,否则就是“越养越亏”。(三)品相:把损耗当成价格的一部分烂身、出血、伤口在当前市场会被直接压价扣重,这部分损失完全可以通过管理规避。出鱼前重点做三件事:出鱼前一周停止刺激性操作(大换水、拉网、杀虫),减少机械损伤;提前改底、稳水,降低返底应激;出鱼后及时消毒处理伤口,防继发感染。养得干净的鱼,在弱市里就是硬通货。(四)越冬:宁可少养,不可养坏越冬期的核心是“稳”而非“长”。水位保持在2.5米以上,减缓降温冲击;定期改底、培菌,控制亚盐与氨氮;增氧设备提前检修,避免夜间缺氧;投喂转为低投喂率、中高档料,保肝护肠而非盲目催肥。对体质差、病害反复的塘口,宁可提前出清,也不要带着病鱼过冬——越冬损耗往往在开春集中爆发,那时的损失远大于现在让利几毛钱。(五)补苗:逆周期布局要量力而行当前苗价相对低位,从周期角度看,弱市补苗、旺市出鱼是合理逻辑。但补苗的前提是现金流安全与塘口条件过关,不建议在亏损状态下加杠杆扩产。比较稳妥的做法是:先保证现有存塘顺利出清、回笼资金,再用空出的塘口做小规模试投,把风险控制在可承受范围内。
六、风险提示天气风险:今冬气温波动较大,强降温可能造成冻伤与水霉集中爆发,压塘策略的隐性成本上升;
病害风险:诺卡氏菌、锚头蚤及亚盐氨氮问题并存,一旦扩散将同时冲击产量与品相;
集中出鱼风险:养户“见涨就出”的行为模式容易形成踩踏,短期价格波动可能超出基本面;
消费风险:终端需求若持续疲软,春节前的季节性上涨幅度可能低于预期;
成本风险:饲料价格维持高位,养殖周期每延长一天都在累积成本,压塘的时间成本需计入决策。当前加州鲈市场正处在低位再平衡阶段:总量过剩压住价格上限,大鱼稀缺托住结构性底部。对养殖户来说,这不是一个靠“赌行情”能赚钱的时点,而是一个靠“控损耗、提品相、调节奏”守住利润的时点。稳字当头,分批出鱼,把能确定的钱先赚到手,比等待一个不确定的高点更实际。
来源:水产养殖网
联系我时,请说是在水产通上看到的,谢谢!
联系人

下载水产通app
水产通