分享
微信扫一扫分享
浏览量13
价格行情 黄颡鱼涨了20%只补回一半,从业30年养殖户说出为什么
微信扫码打电话
安全小贴士:
详细描述
标题: 黄颡鱼涨了20%只补回一半,从业30年养殖户说出为什么
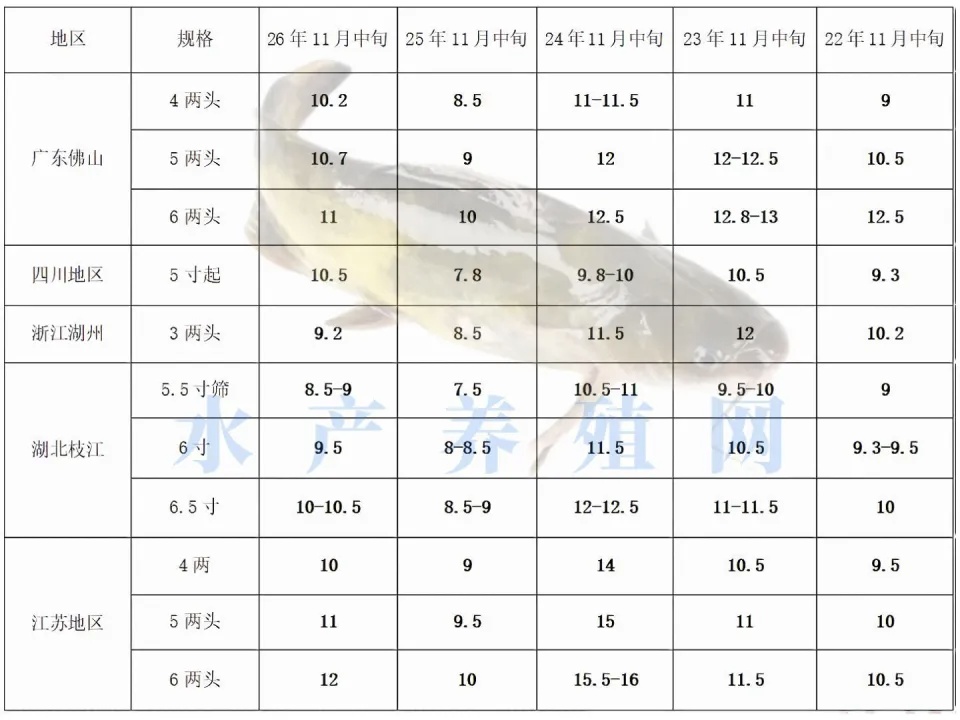
图1 主要产区黄颡鱼11月中旬价格(2022-2026年,单位:元/斤)先把这轮涨幅摆清楚。同比去年11月中旬,佛山4两头从8.5元涨到10.2元,涨幅约20%;四川5寸起从7.8元涨到10.5元,涨幅超过三成;浙江湖州3两头从8.5元涨到9.2元;湖北枝江5.5寸筛从7.5元涨到8.5-9元。涨幅最大的不是价格最高的产区,而是此前跌得最狠的产区。
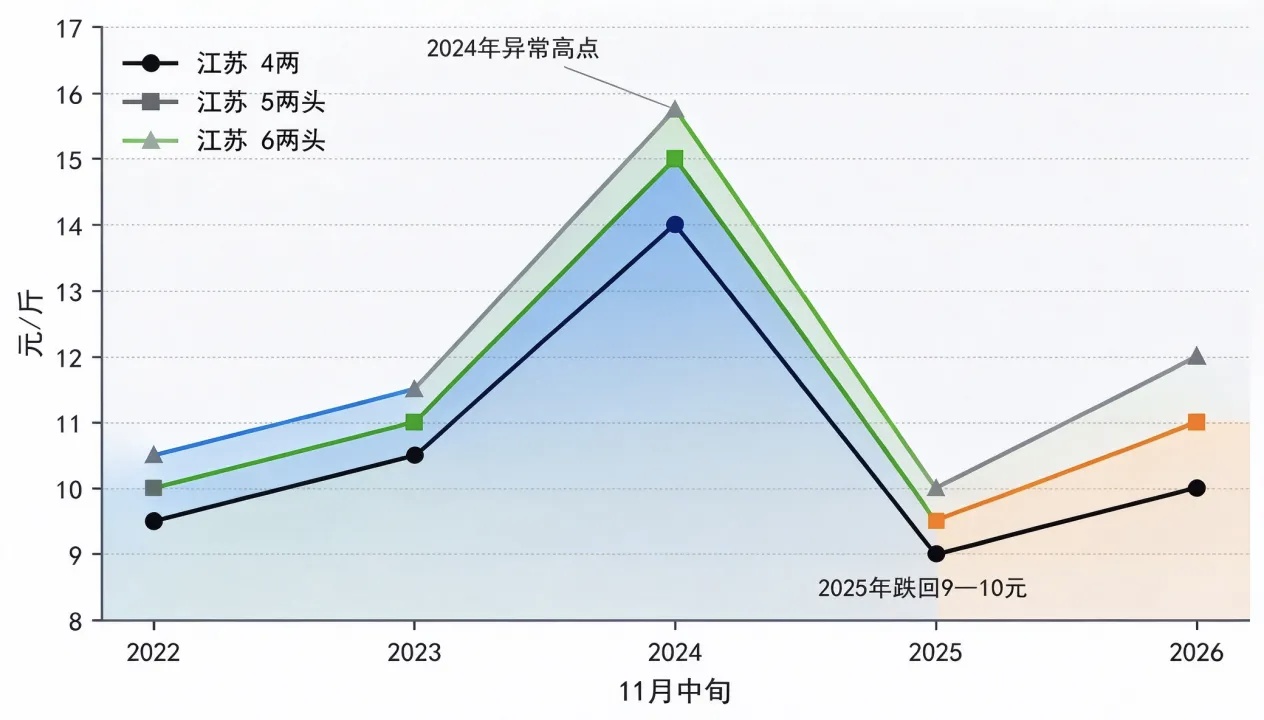
图2 江苏地区11月中旬黄颡鱼价格(2022—2026年,数据由受访者整理)把江苏单独拎出来看,这条五年曲线更能说明问题。2022年11月,4两9.5元、5两头10元、6两头10.5元;2023年小幅上行到10.5元、11元、11.5元;2024年突然拔高到14元、15元、15.5-16元;2025年又跌回9元、9.5元、10元;今年回到10元、11元、12元。五年里,只有2024年这一年是反常的:同规格比上一年高出三成以上,比2022年高出近五成。拿它当基准,今年的价格当然“差一截”;可若以2022、2023年的常态来看,今年已经基本回到原位,6两头还比2023年高了5毛。同比去年,江苏这三个规格分别涨了11%、16%、20%,涨幅不算小,但也只是把去年和上半年跌掉的那一块补回来了一半。两个基准放在一起,结论就清楚了:这轮涨价,把价格从“亏本线”拉回了“常态线”。涨幅是真的,修复也是真的,只是修复的对象不是峰值,而是常态。
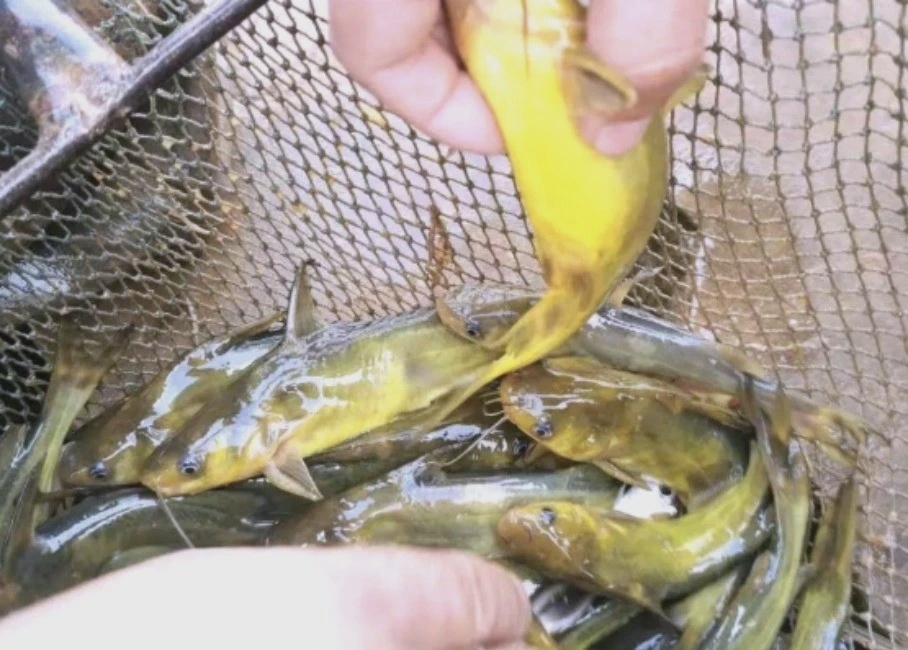
二、为什么涨:不是吃得多,是没鱼了黄颡鱼的价格有个多年不变的节奏:春天放苗,大规格鱼8月开始集中上市,那一段正是全年价格最低的时候。原因很直接——谁都怕鱼过不了冬,抢着卖,价格自然被压下去。今年这个节奏断了。春天投苗明显偏少,鱼“卖着卖着就少了”,到11月反而成了全年鱼最少的时候。供给端一紧,价格就往上走。最能说明问题的是规格断层。三两以下的鱼,以前都算是“垃圾鱼”,给3块、5块都不一定有人要;现在大批量收,价格报到9.9元一斤,鱼贩子拿得还挺积极。连最不受待见的小规格都被抢,说明缺的不是需求,是大鱼。但小规格被拿去做鱼种,也有代价。这类鱼已经过了两个冬,长势和饵料系数都不占优,明年的供给恢复不会太快。供给的回补要等一季,这一季就是价格的空间。需求端给出的理由,则要冷静一些看待。进入秋冬,火锅季启动、加工企业开始备货,黄颡鱼这类适合做酸菜鱼、烤鱼、火锅涮品的鱼,会有一波季节性走量。但这是季节性的托底,不是系统性的增长——它能把价格托住,托不出一个新高。一位常年收鱼的鱼贩子甚至判断,明年三四月的价格“不可想象”。这是流通端的预期,不是结论,但它至少说明:现在抢货的人,比卖货的人着急。
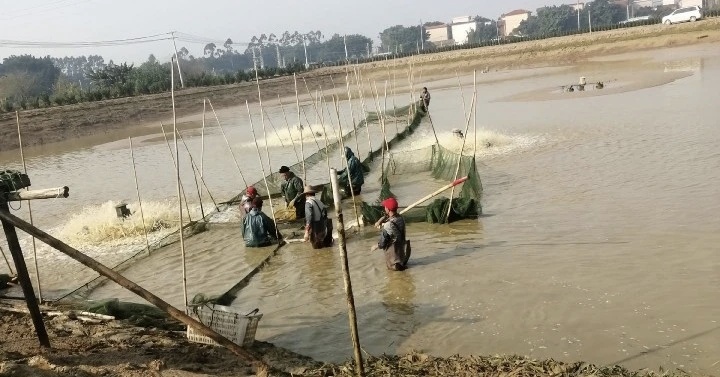
三、塘口的账:涨价被成本吃掉一半价格涨了,养殖户为什么还说“只能保本”?因为成本那头也在动。今年饲料价格高,质量却参差不齐。用养殖户的话说,去年价格稳定、质量也稳,今年“同样的钱买不到同样的料”。饲料占黄颡鱼成本的大头,料一变,整本账就变。更要紧的是,塘口成本里有两项几乎是刚性的。塘租按年付,不会因为鱼价跌就跟着降;增氧电费随密度走,天越热开得越久。能动的主要是动保投入,但省过头往往要拿成活率去换。算下来,真正可调的空间只剩饲料,而饲料恰恰在涨价。成本端一动不动的结果,就是涨价带来的那点利润,大半被让在了中间。还有一个常被忽略的变量:饵料系数跟着规格走。规格越小,系数越低;同一塘鱼养到更大规格,摊在每斤鱼上的料和成本反而更高,越冬期还要再抬一截。所以同样是“价格给得高”,养大鱼的那本账未必更好看。养殖户说得很直白:现在鱼价鱼贩子是给得高,但我这个鱼没保本。报价高,不等于赚得多。四、“一分为二”看这两年连续两年的低价,把行业里的两类人分开了。扛不住的清塘、转养、空塘;扛得住的,靠的是成本控制和出鱼节奏。出清通常走三条路。一是弃养,塘空着不再投苗;二是转养,把水面让给更抗价的品种;三是降密度,人还在,但把赌注押小。今年春天“没有放苗”,就是第一条路走到头的样子——它不声不响,却比任何一句话都能说明这一年发生了什么。从产业角度看,坏事里也有好事。低价逼着产能出清,投苗少了、空塘多了,才有了今年的缺鱼,也才有了这轮修复。养殖户自己的说法是:接下来会有一个“无鱼可卖的空窗期”。但出清不等于反转。黄颡鱼从投苗到上市要跨年,今年的苗决定明年的鱼。空窗期能有多长,不取决于现在的价格,取决于明年春天有多少人愿意再投苗。
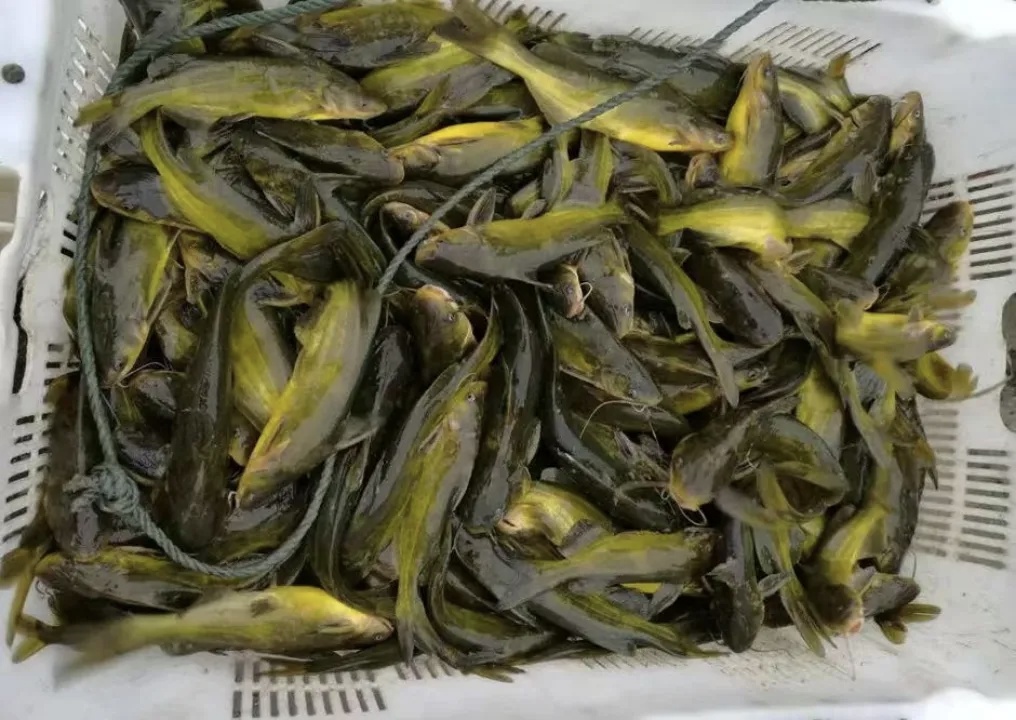
五、接下来看三个信号第一个信号是:明年春天的投苗量。这一季的苗,决定明年下半年乃至后年上半年的供给。投苗起不来,空窗期就长;投苗猛增,价格很快会被重新压回去。第二个信号是:规格价差。江苏4两10元、6两12元,差2元;湖北5.5寸8.5-9元、6.5寸10-10.5元,差1-1.5元。价差继续扩大,说明大鱼仍然紧缺,养大规格还有账算;价差收窄,说明缺鱼已经缓解。第三个信号是:饲料价格。它决定保本线画在哪里。保本线不降,价格就算再涨一两块,塘口也只是从“亏”变成“不亏”。这三个信号,指向两种结局。若明年春天投苗快速回补,眼下这轮高价大概率只维持到明年上半年,下半年新鱼一上市,价格重新承压;若投苗继续观望,空窗期就要拖到后年,价格的坚挺会比多数人预期的更久。哪一种都不是“长期向好”,只是时间长短的差别——这也是养殖户最难做决策的地方:眼前的价格在涨,明年的供给却在别人手里。
结语:分水岭不在价格,在成本这轮涨价最大的意义,不是让养殖户多赚了多少,而是把亏本止住了。对行业来说,它是产能出清的开始;对每一个塘口来说,它只是一次喘息。真正决定谁能走到下一轮的,不是能不能赶上高价,而是能不能把一斤鱼的成本压到保本线以下。价格是所有人共享的,成本才是自己的。资料来源:产区价格由水产养殖网和受访养殖户共同整理(2022—2026年各年11月中旬报价,单位元/斤,为产区塘口与收购报价口径);应受访者要求,本文不披露其具体养殖规模、投入金额及具体操作参数。
来源:水产养殖网
联系我时,请说是在水产通上看到的,谢谢!
联系人

下载水产通app
水产通