分享
微信扫一扫分享
浏览量221
水产头条 236亿元赛道的分水岭:调水用品“无名分”多年,这次终于被写进“投入品”
微信扫码打电话
安全小贴士:
详细描述
标题: 236亿元赛道的分水岭:调水用品“无名分”多年,这次终于被写进“投入品”
02 法治破局:调水用品结束了"无名分"时代2026年5月1日施行的新修订《渔业法》,是本报告着墨最多的政策变量。法律条文从"六章50条"扩至"七章90条",不仅明确了养殖禁用物质、生态养殖与尾水排放要求,还专门增设"监督管理"章节。更具里程碑意义的是,配套《渔业法释义》首次将调水用品明确为水产养殖"其他投入品"——这意味着肥水产品、改底制剂、解毒剂、化学增氧剂等长期"生产无门槛、监管无依据"的产品,正式拥有了上位法身份。监管随之加码。农业农村部修订印发《水产养殖用药明白纸(2026年1、2、3号)》,明确"五个不用":不用禁停用药物、不用假劣兽药、不用原料药、不用人用药、不用未批准的水产养殖用兽药。各地同步开展综合整治行动,重点打击在调水用品中非法添加兽药成分、违规标注药用功效等行为。03 洗牌前夜:92家主力企业拿走七成市场,千余家小厂承压报告披露的行业结构数据显示:以分会理事级以上企业为核心的92家主力企业,2025年合计销售额占全行业70%以上;而未加入分会的生产企业不少于1000家,其中约80%不具备合规生产资质,年销售额大多在2000万元以下,以模仿、代工、低价走量为生。"低价—低质—进一步低价"的恶性循环是当前市场最大的痛点:超过60%的中小企业没有独立研发团队,基础营养源类、有机酸类调水产品配方高度趋同,部分企业甚至以低于成本的价格倾销。合规企业严格落实生产标准、承担检测成本,反而在价格战中处于劣势——典型的劣币驱逐良币。研发短板同样明显:头部企业研发费用占比多集中在2%—5%,低于畜禽兽药行业5%—8%的平均水平。国标渔药仅134个品种,2025年以来新增审批注册的渔药只有1个——我国首个渔药诊断制品"偷死野田村病毒荧光RT-PCR检测试剂盒"。"有标准、少产品",有效供给短缺由此可见。不过,变化已经开始。随着新法实施,报告预判"一批无证违规企业将加速出清";CFA调水用品认证自2025年启动以来已有6家企业83款产品获证,分会计划在本届理事会任期内将认证覆盖扩展至约30%会员企业、获证产品不少于300个。值得注意的是,畜禽兽药龙头齐鲁动保、瑞普生物、生泰尔等正跨界布局水产赛道,三仪集团已通过CFA认证切入微生态制剂板块——外部巨头进场,将进一步挤压低质产能的生存空间。04 需求端大分化:鳜鱼塘口的动保投入是草鱼的百倍报告首次系统披露了不同品种的投入强度差异,勾勒出一个高度分层的市场:
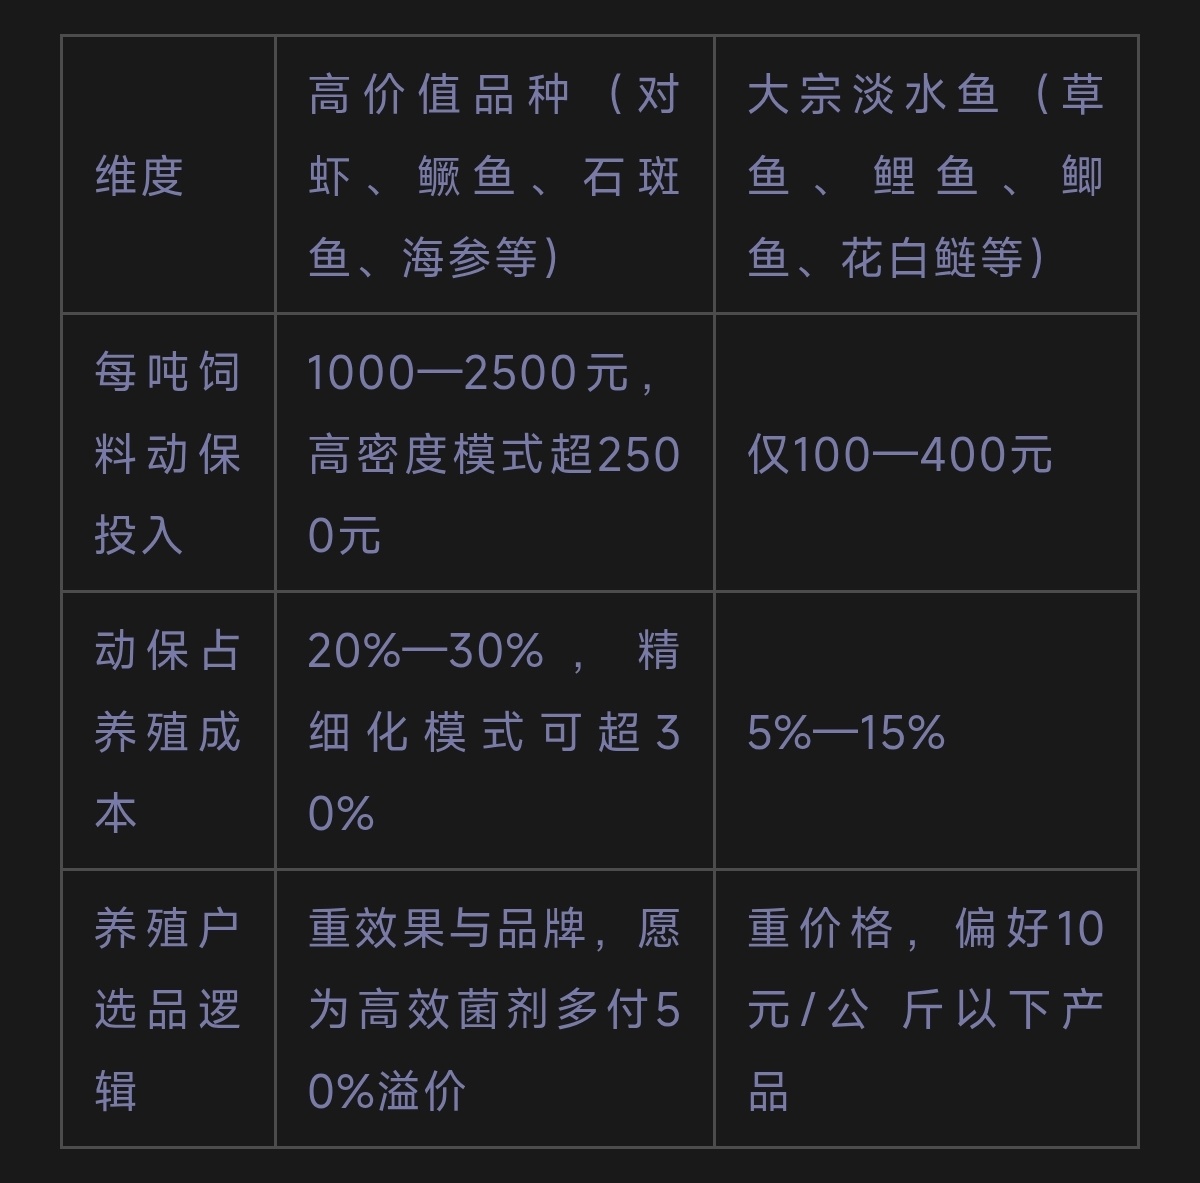
最突出的案例是鳜鱼:因饲料系数低,折算后单吨饲料对应的动保投入可达1.5万元——是草鱼的百倍以上。这一分化意味着,"一条通用配方打天下"的产品逻辑难以为继,场景化、定制化产品将是下一阶段竞争的主战场。区域结构上,华中、华东、华南三大区域合计占全国销售额75%以上,湖北、广东、江苏三省就吃掉四成以上市场;而新疆等西部省份被报告点名为重要增量市场。渠道端,"生产企业—经销商—养殖户"三级经销模式仍占80%以上,电商约占15%,但线上产品价格较线下低约20%,合规资质缺失问题突出,不少企业已收缩线上业务回归线下。出海与新叙事:高端产品年均增速有望超15%对行业未来,报告给出两条高增长曲线:一是绿色高端产品(渔用疫苗、中药制剂、复合微生物制剂等),预计未来3—5年市场规模年均增速保持15%以上,显著高于行业整体;二是海外市场——东南亚、非洲、南美水产养殖快速扩张而本土投入品产能不足,依托"一带一路",国内企业以"技术输出+产品出口"双路径出海,预计未来5年出口额年均增速有望超过20%。技术层面,"产品+数据服务"的新商业模式正在萌芽:物联网水质在线监测、机器视觉病害智能预警、大模型精准用药方案,正在把渔药与调水用品行业从"发病后治疗"推向"预防优先、生态调水"的新阶段。报告同时向监管层提出五项建议,包括在配套实施细则中明确调水用品监管归属、建立劣质企业黑名单、推动"一品一码"追溯、优化渔药评审制度设立绿色通道,以及推动在《国民经济行业分类》中增设调水用品条目——后者至今仍是悬在众多企业头上的现实难题。"236亿元的市场不大,但它卡在7000多万吨养殖产量的质量安全关口上。新《渔业法》落地后的三到五年,将决定这个行业是由合规企业主导,还是继续在低价混战中空转。"附件:中国水产养殖渔药与调水用品行业发展状况报告(2026).pdf
注:本文数据均引自中国渔业协会渔药与调水用品分会《中国水产养殖渔药与调水用品行业发展状况报告(2026)》,该报告基于分会骨干企业一线投入品使用数据并经专业核验测算形成。
来源:水产养殖网
联系我时,请说是在水产通上看到的,谢谢!
联系人

下载水产通app
水产通