分享
微信扫一扫分享
浏览量111
价格行情 炸锅!白虾大跌3元!罗虾两周疯涨7元,清塘冲上30元!大闸蟹累计跌6元,虾蟹行情剧烈分化
微信扫码打电话
安全小贴士:
详细描述
标题: 炸锅!白虾大跌3元!罗虾两周疯涨7元,清塘冲上30元!大闸蟹累计跌6元,虾蟹行情剧烈分化
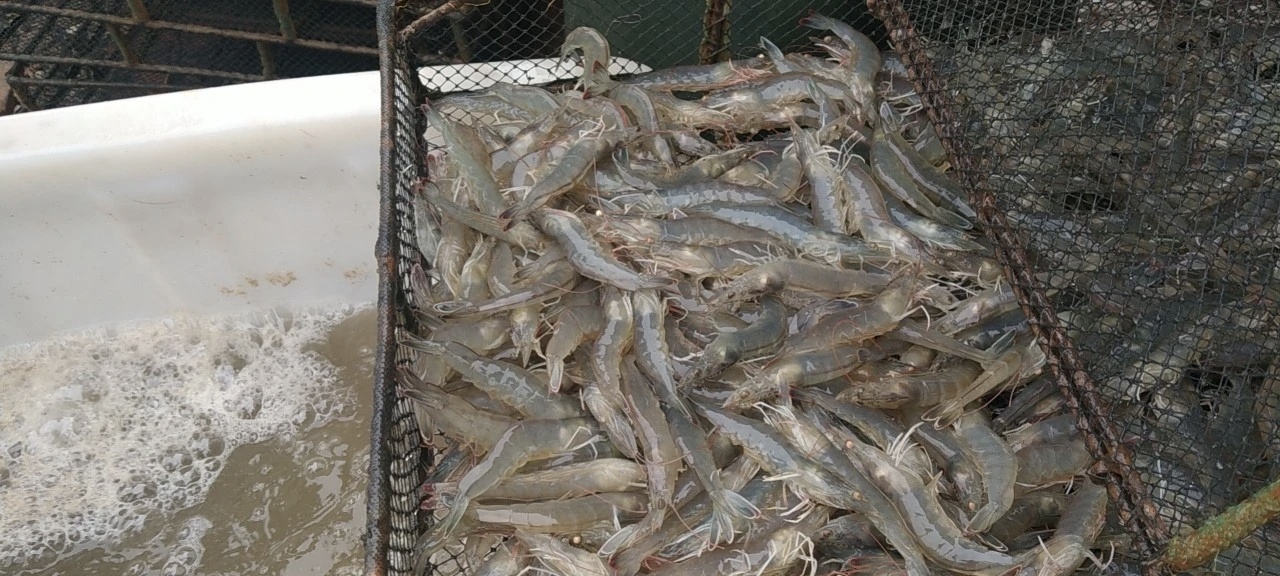
广东市场已开始进入冬棚节奏,尾水大虾存塘不多,整体行情趋于平稳。江门报价40条13.5元左右,35条14-15元,30条17元左右,25条18-19元。汕头多数养户已转出罗虾,南美白对虾存塘少、产量低。汕尾行情保持,出塘量明显减少,100头冻虾8元,60头规格10元;15头大规格27元,下跌1元;20头23元,跌3元;30头17元,跌1元。揭阳惠来区域白虾存塘少,市场需求偏弱,30条规格在粤东其他区域报价18元,惠来区域仅16元,较上周大跌3元,同为30条规格,区域间价差已拉到2元。福建漳州白虾大虾偏少,市场主流收大规格,20头规格上涨1元至23元,30头保持17元。龙海海澄区域20头21元,较上周跌1元。长乐存塘偏少,中大规格价格略有上涨,30头17.5元、微涨0.5元,40头14元。整体看,福建的价格弹性弱于广东,大规格的溢价空间也更为有限。山东方面,涛雒市场大规格白虾价格略微上升,18头21元、20头20元,均上涨1元。东营当前存塘量少、降温较快,已开始陆续出虾,25头16元、30头13.5元、35头12元,整体上涨0.5至1元。河口区域20头虾价格有下降趋势,本周19元左右,30至40头以病虾为主,品质拉低了整体均价。展望后市,短期行情将延续南稳北弱、大规格坚挺的格局。华南冬棚虾尚未批量上市,成品虾的供给空档期仍在,这是南方价格能够稳住的基本支撑;北方小棚与工厂化集中出虾,价格仍有下探空间,需要等待降温之后消费真正启动。对养殖户而言,当前最重要的不是赌行情,而是把握大规格的溢价窗口,分级销售、优质优价,避免与病虾同价出货。同时加强底改与水质管理,昼夜温差拉大之后重点防范孢子虫和弧菌,一旦发现异常及时隔离出虾,防止全池爆发。二、金刚虾:三地产区同步下探金刚虾方面,广东湛江雷州市场整体行情不理想,10头规格跌1元至37元,15头规格28元保持稳定,20头规格21.5元、跌0.5元。揭阳惠来金刚虾报价处在高位,但市场需求少、卖虾迟缓,15头规格36元、25头规格28元,行情暂时保持稳定。高价与慢销并存,是典型的“有价无市”状态,后续一旦存塘压力上来,价格松动只是时间问题。福建霞浦本周金刚虾价格持续下降,15头33元,20头29元、下跌1元,30头保持26元,40头17元、下跌3元。同处福建的隆教市场价格相对稳定,但出虾速度偏慢,15头34元,20头27元,30头23元。从结构上看,40头小规格跌幅远大于中大规格,中小散户的出货压力正在集中释放。
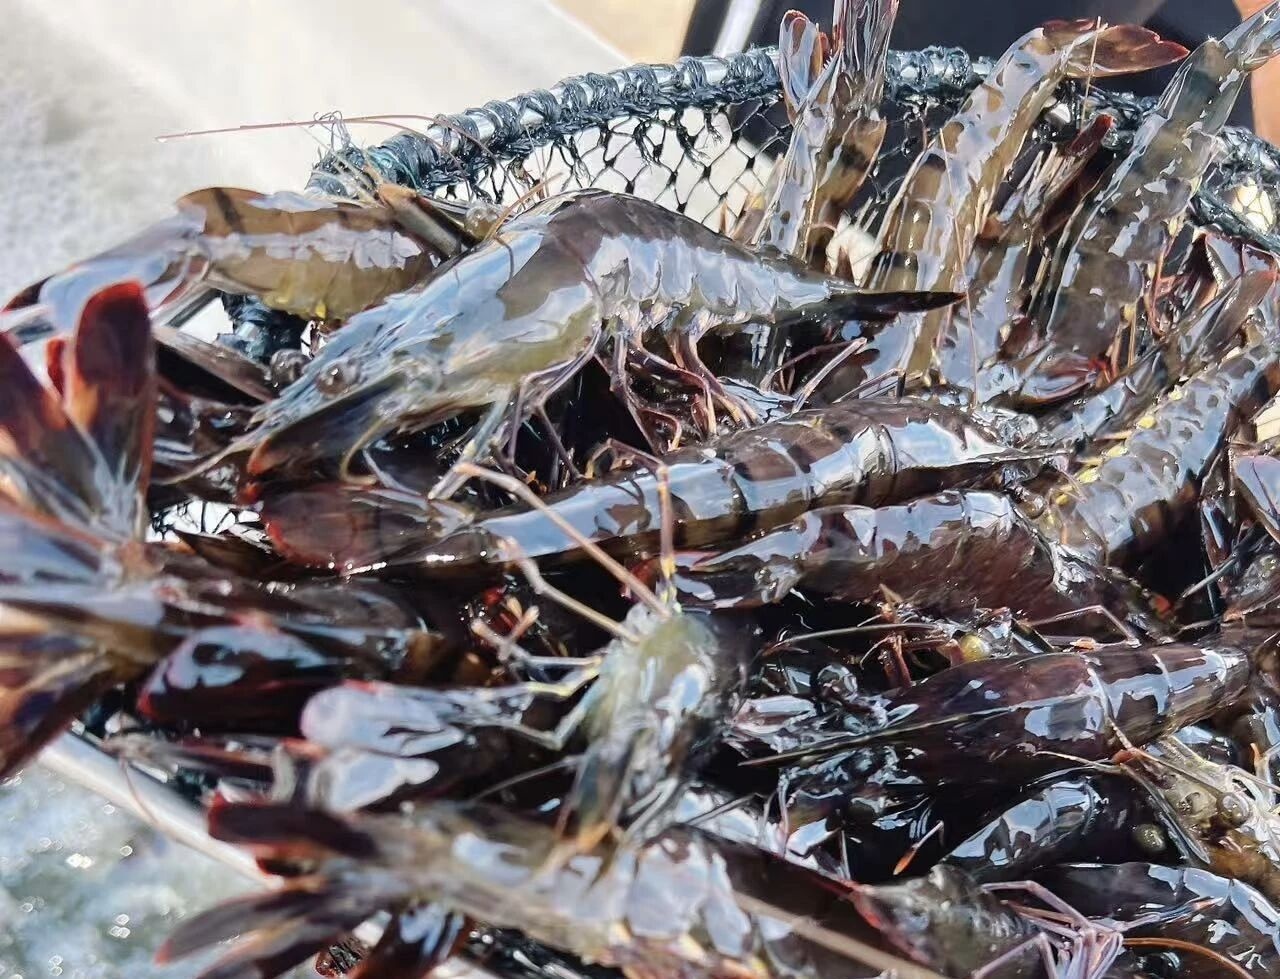
后市判断,金刚虾短期仍以弱势整理为主。华南存塘虾规格整体偏大,而消费端对大规格的接受度有限,价格上行缺乏动力;福建产区在集中出虾压力下,小规格将继续领跌。建议养殖户根据存塘规格分批出虾,不要押注单一高价规格,同时关注水温下降后的摄食变化,防止因停料造成软壳和残虾。三、罗氏沼虾:高要大虾坚挺,龙海被浙江客商带涨罗氏沼虾内部分化同样明显。肇庆高要市场10条大虾行情38元/斤,价格比较坚挺;下午虾15条28元,较上周下跌2元。大规格守稳、中小规格回落,反映出本地餐饮与宴席渠道对大虾的需求仍在,而散货渠道的走量已经放缓。福建龙海市场的上涨来自外部拉动。因浙江虾贩需求猛增,当地清塘价涨得很快,定一周以上的标价已超过30元。20头规格28元、上涨3元,该规格两周涨幅已达7元;25头规格23元、上涨2元。
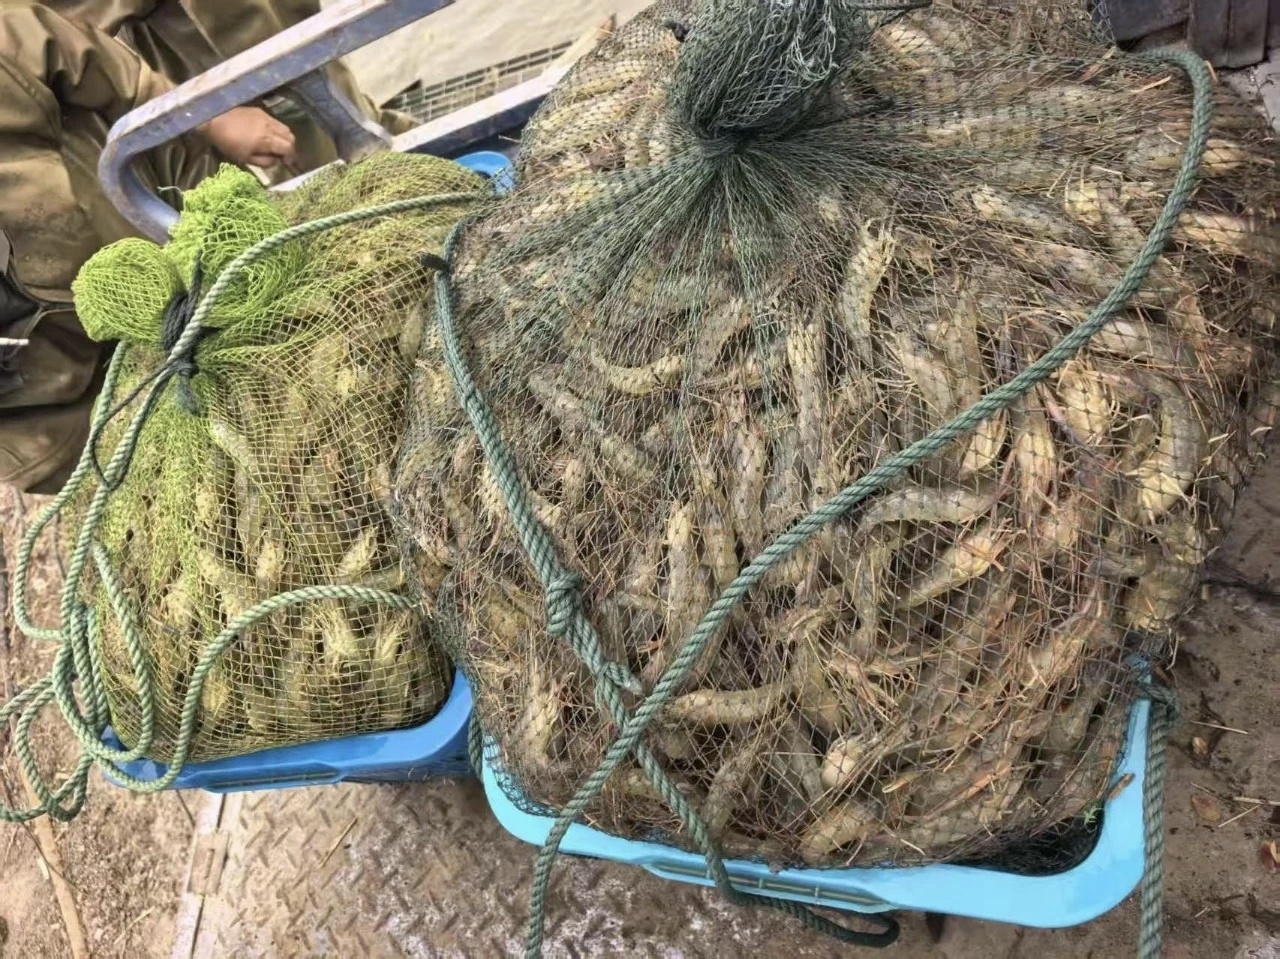
综合判断,罗氏沼虾短期将呈现高要稳、龙海强的区域格局。高要大规格有宴席消费托底,价格具备韧性;龙海则需警惕客商收货节奏变化带来的急涨急跌。养殖户在价格上涨阶段应加快清塘节奏,落袋为安,不必过度等待更高的价位。四、大闸蟹:兴化累计跌幅6元,无为惜售待涨
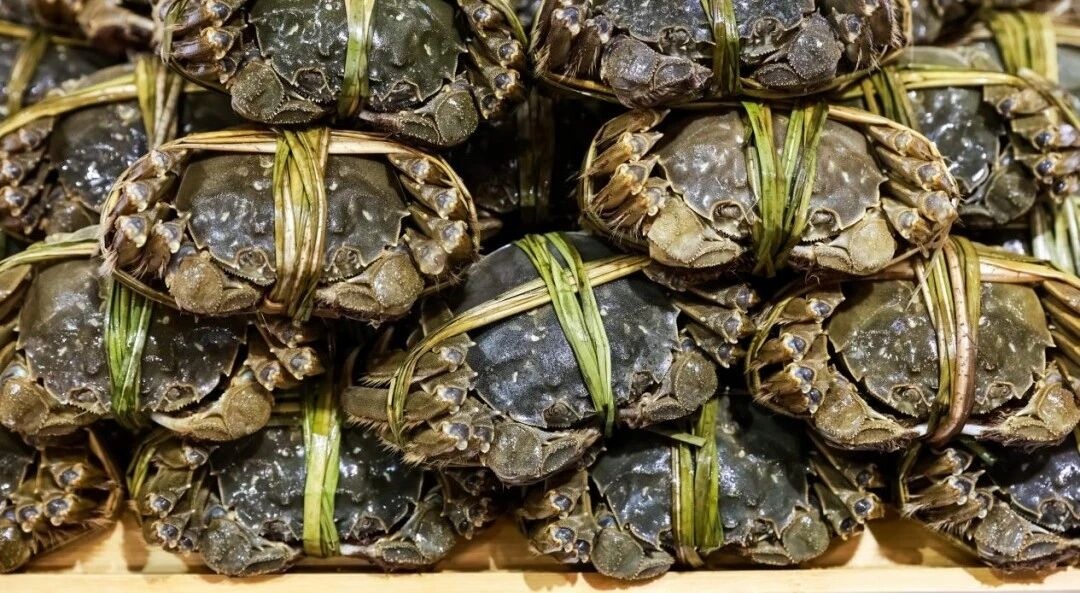
大闸蟹进入11月后,行情主线从抢早转为拼品质。江苏兴化11月5日市场母蟹出现回软等问题,普蟹价格下降,公蟹价格逐步上升,3两母蟹报价42元,4两公蟹报28元,已较10月底跌价2-3元。据11月13日最新报价,3两母蟹再跌3元至39元,4两公蟹保持28元。母蟹连续走弱,与今年母蟹成熟度参差、回软蟹比例偏高相关。高淳固城湖大闸蟹方面,当地大户介绍,每个礼拜四、五、六上货量较大,行情目前还不算太好。当地公蟹6公47元、5公44元、4.5公39元、4公35元、3.5公31元、3公26元;母蟹5母65元、4母57元、3.5母51元、3母47元、2.5母41元、2母36元、1.5母27元。规格之间的级差普遍超过10元,说明市场对硬规格、好品质的溢价依然愿意买单。安徽无为的走势与之相反。公母蟹底价19-21元、涨1元,纯母底价29-31元、涨1元。当地水产协会秘书长表示,涨价主要来自需求端的拉动,同时养殖户出货意愿不强也是重要原因。无为目前卖掉1-2成,多数人预期后期行情还能再往上走一走,选择压塘观望。按照当前的存塘情况,价格理论上仍有上行空间,但后期走势取决于降温节奏与终端消费的启动时点,谁也无法提前锁定。整体来看,大闸蟹后市将呈现明显的区域分化。苏南产区上货集中、品质不稳,短期价格仍有回落压力;安徽等后上市产区存塘充足、惜售情绪浓,价格具备阶段性上行动力。建议养殖户严格执行分级,把回软蟹、残蟹尽早处理,好蟹留到消费旺季再作安排。五、结语从本周四个品种的报价可以看出,虾蟹市场已经进入典型的结构性行情阶段:总量并不缺,缺的是符合终端需求的好规格、好品质。南美白对虾靠大规格守价,金刚虾因大规格滞销走弱,罗氏沼虾靠宴席需求支撑,大闸蟹靠分级拉开价差。对养殖端来说,与其纠结大盘涨跌,不如把精力放在分级销售、品质管理和出虾节奏上。降温还在继续,真正的消费旺季尚未到来,接下来的两三周,将是决定这一季收益的关键窗口。
来源:水产养殖网
联系我时,请说是在水产通上看到的,谢谢!
联系人

下载水产通app
水产通