分享
微信扫一扫分享
浏览量359
价格行情 跌声一片!草鱼、鳊鱼逼近成本,鲫鱼刷新十年低价,仅鲤鱼小幅回升!大规格成当下唯一救命稻草?
微信扫码打电话
安全小贴士:
详细描述
标题: 跌声一片!草鱼、鳊鱼逼近成本,鲫鱼刷新十年低价,仅鲤鱼小幅回升!大规格成当下唯一救命稻草?
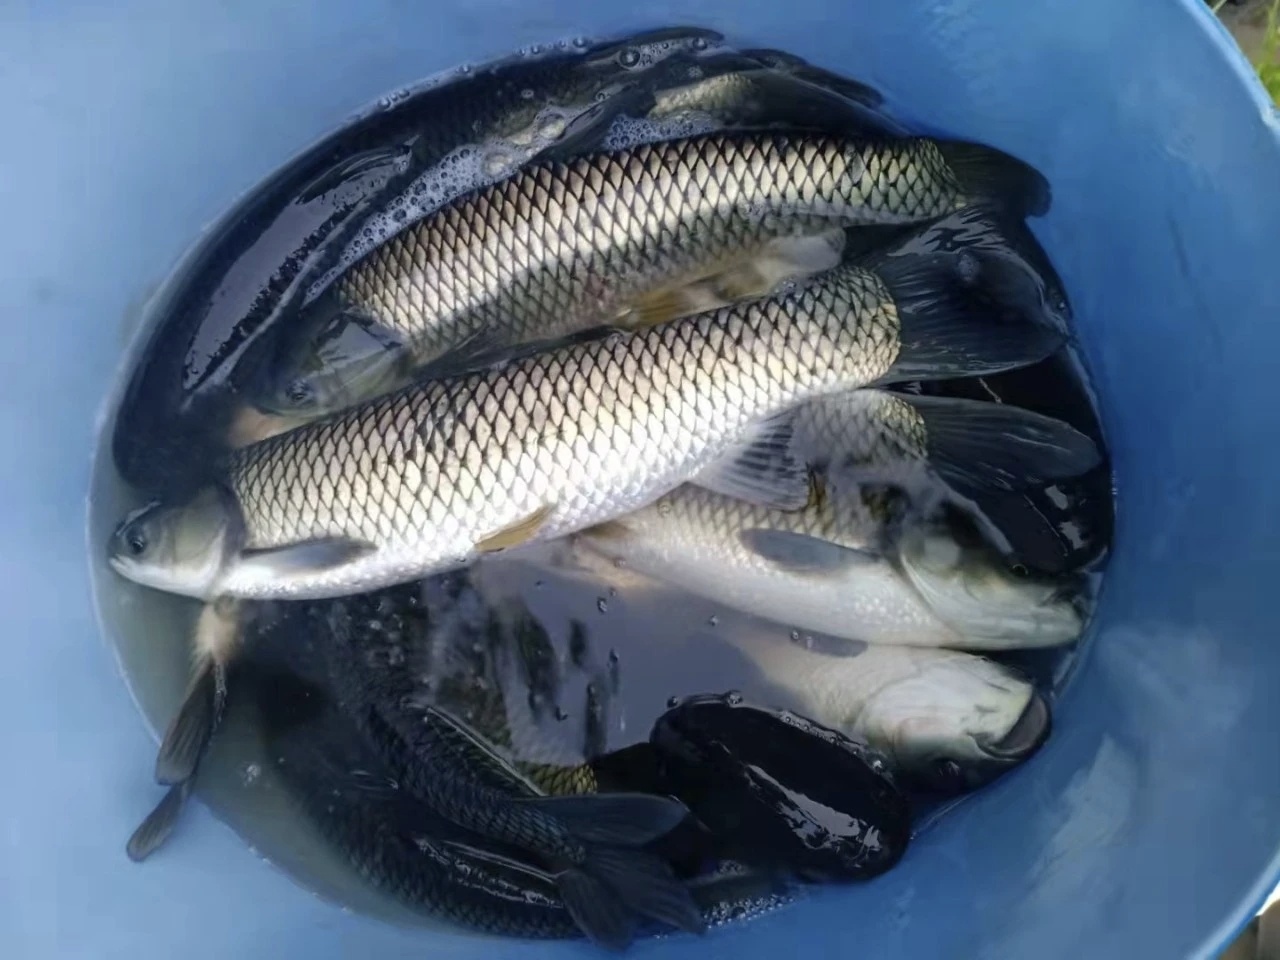
草鱼是跌势中压力最集中的品种。广东中山港口大草鱼流通速度放缓,流通端报价保守,加上5平6斤、5平7斤规格存塘偏大,养户越冬前集中出鱼,价格已触及大部分养户的成本线。5平6斤报6元/斤,5平7斤报6.3元/斤。2斤起规格4.7元/斤,较上周微涨0.2元/斤。肇庆3斤上4.5元/斤。惠州潼湖沥林本周行情平稳,1.3-3斤5.3元/斤,但市场不好出鱼。湖北蕲春草鱼苗规格偏小,主流在12尾左右,流通量少,0.8-3两5.1元/斤。潜江新鱼进入上市高峰,供应节奏快于消费复苏,但大规格需求仍在,支撑了整体价格,9斤6.3元/斤,8-10斤6.8元/斤。荆州2-3斤4.8元/斤。武汉3-5斤约5元/斤,较上周跌0.2元/斤。湖南常德成鱼占比持续增加,流通受阻,价格继续下行,2-3斤4.8元/斤,3-4斤5.4元/斤,跌0.2元/斤。安徽整体下跌。合肥肥东2-5斤跌至4.3元/斤,跌幅0.2元/斤,5斤起6.3元/斤。池州2-3斤4.6元/斤,跌0.4元/斤,3-7斤5.8元/斤,跌0.2元/斤。江西走势分歧。信丰大草鱼止跌企稳,小草鱼压力较大,3斤以下4.8元/斤,3斤上5.7元/斤,微涨0.1元/斤。南昌走鱼较难,价格持平,1.5-2斤4.1元/斤。上饶余干2斤4.1元/斤。宜春3斤以上存塘偏少,约5.2元/斤,2.2-2.5斤4.5元/斤,跌0.1元/斤。河南郑州周边塘口存塘充足,中小规格占大头,不少养户想赶在降温前出鱼腾塘越冬,集中出鱼预期压制价格,4斤以上存塘偏少,是短期唯一的溢价点。2-4斤5元/斤,跌0.2元/斤。后市看,草鱼的供给压力集中在中小规格,需求端没有增量,短期仍以下行为主,但跌幅收窄。出鱼节奏放缓后,12月中下旬有企稳机会,真正的反弹要等春节前备货启动。大规格是比较确定的支撑,8-10斤、5平7斤在局部仍能维持溢价,规格和鱼体质量占优的塘口,抗跌能力明显更强。鲫鱼:华东微涨,四川跌出十年低位
江苏规格以7-9两为主,随气温下降市场流通加速,叠加养户惜售,价格轻微上涨,6-7两5.3-6元/斤,上涨0.2元/斤。浙江6两鲫鱼持续稳定在8元/斤。广东新鱼陆续达上市规格,价格维持在7.2元/斤。四川鲫鱼陆续上市,供应充足,价格下跌。隆昌5两上6.5元/斤,较上周跌0.5元/斤,5两以下6.3元/斤,跌0.5元/斤;成都0.3-0.8斤7.3元/斤,再跌0.5元/斤,眉山同规格6.5元/斤;绵阳5两以上6.6元/斤,微涨0.1元/斤。内江行情持续疲软滞销,塘价刷新近十年最低价,终端存塘和病害压力较大,惜售情绪重。云南芒市鲫鱼密度比较高,今年成活率也比较高,价格相对低迷,5两起保持6.5元/斤。后市看,华东的支撑相对扎实,流通加快叠加惜售,短期易涨难跌。华南新鱼上市量在增加,7.2元/斤能否守住取决于外销走量。四川存塘高、病害多、消费恢复慢,短期仍将磨底,反弹的前提是存塘实质下降和病害得到控制。内江的十年低位也提醒养户,压塘等价的代价可能高于及时止损。鲤鱼:北方惜售普遍,封冰后供应收紧
河南商丘塘口存塘充足,2斤左右规格扎堆,价格偏低,多数养户观望、计划越冬后卖鱼,3斤以上占比不多,少量精品大鲤有溢价。2斤4.1元/斤,涨0.1元/斤;郑州1.5斤起同样4.1元/斤,上涨0.1元/斤。云南德宏本地小车能给到5元/斤,大车资源需提前一晚钓,且保证质量才会少量售卖,目前2斤起大车价格稳定在4.5-4.6元/斤。北方产区普遍低位。河北近期新鱼存塘增加,2.2斤、2.5斤3.6元/斤,微涨0.1元/斤,养户惜售,后市有上涨趋势。天津存塘约7-8成,价格持续低迷,养户依旧惜售,2.5斤保持3.5元/斤。辽宁存塘约8-9成,养户继续惜售待价,市场供应减少,2.5斤约3.6元/斤,较上周轻微上涨0.1元/斤。黑龙江肇东市、绥化市西长发镇及哈尔滨市松滨农场的越冬池已经封冰,有镜鲤成鱼的养户大部分等价惜售、持观望态度,只有少数在售卖。因当地价格与外地持平,哈尔滨万宝的鱼贩近几日转向辽宁辽中、辽阳采购镜鲤成鱼。当地3斤镜鲤4.9元/斤,均重2.6斤4.6元/斤,略涨0.1元/斤。后市预计,鲤鱼在北方整体低位震荡,存塘七八成是压在价格上的主要因素,惜售封住了下跌空间,也让后期供应更加集中。封冰后出鱼受限,供应收紧对东北、华北形成阶段性支撑,河北、辽宁已出现小幅回升。风险在明年开春,越冬鱼集中上市会再考验价格,压塘比例越高的区域,春季回调压力越大。花白鲢:花鲢小幅回落,白鲢低位持稳花鲢方面,安徽池州2.5-3斤5.8元/斤,跌0.1元/斤,3-5斤7元/斤,跌0.1元/斤;蚌埠3.5斤5元/斤。湖南株洲2-4斤5元/斤,跌0.4元/斤,是本周花鲢跌幅最大的一处。四川德阳3斤6元/斤,成都2斤起6元/斤,重庆2斤起6元/斤,川渝报价基本齐平。
白鲢波动更小,蚌埠3斤2.8元/斤,成都2斤起3元/斤,重庆3元/斤。作为低价位的配养品种,行情主要跟随出鱼节奏,短期没有明显方向性变化。鳊鱼:成本线边缘震荡,大规格好卖
鳊鱼整体稳中偏弱,湖北、湖南部分塘口已接近成本线。江苏宜兴1.2斤规格存塘约80%,1.3斤5.9元/斤,1.2斤5.7元/斤,新口鱼已达上市规格正在卖鱼,行情在成本线边缘,预计后续震荡。降温期配养鲫鱼发病严重,鳊鱼卖鱼正常。湖北仙桃0.8-1.2斤塘口价在4.8元/斤左右,皮毛差的杀头价要到3元/斤左右。武汉蔡甸1.2斤5元/斤,较上周跌0.5元/斤;孝感0.8斤5元/斤,跌0.2元/斤。湖南西洞庭1-1.2斤4.9元/斤,微涨0.2元/斤。湖北、湖南集中上市,供应充足,需求一般,大规格鱼相对好卖,小规格走货偏慢。短期大幅下跌空间有限,明显反弹可能要等年底消费增加。宜兴80%的存塘比例意味着12月的出鱼压力还会延续。综合判断:跌势未止,底部在形成把五个品种放在一起看,共性很清楚。供给端是越冬前的集中出鱼,存塘高、规格扎堆;需求端是消费复苏偏慢,市场走量不足,两端叠加,价格只能向下寻找平衡。差异在存塘结构和规格分布,小规格供给过剩、价格击穿成本线,大规格存塘偏少反倒成了溢价点,中山的5平7斤、潜江的8-10斤、宜兴的1.3斤、河南的4斤以上,都是同一个逻辑。短期看,11月下旬到12月中旬,草鱼、鲫鱼、鳊鱼仍有下行压力,但跌幅收窄,局部已现止跌迹象;鲤鱼在封冰支撑下低位企稳,花鲢跟随出鱼节奏小幅调整。12月下旬之后,随着出鱼结束、供应放缓和春节备货启动,多数品种有阶段性反弹机会,高度取决于消费恢复的成色。对养户来说,更现实的问题是压塘还是出鱼。存塘高、病害压力大的塘口,继续惜售的风险在累积;规格结构好、鱼体质量占优的塘口,可以争取大规格的溢价窗口,但要把越冬成本和损耗算进去。
来源:水产养殖网
联系我时,请说是在水产通上看到的,谢谢!
联系人

下载水产通app
水产通