分享
微信扫一扫分享
浏览量49
价格行情 黄颡缺大鱼、最高12元!罗非鱼冲4.5元要等开年?大黄鱼大跌、底在哪?
微信扫码打电话
安全小贴士:
详细描述
标题: 黄颡缺大鱼、最高12元!罗非鱼冲4.5元要等开年?大黄鱼大跌、底在哪?
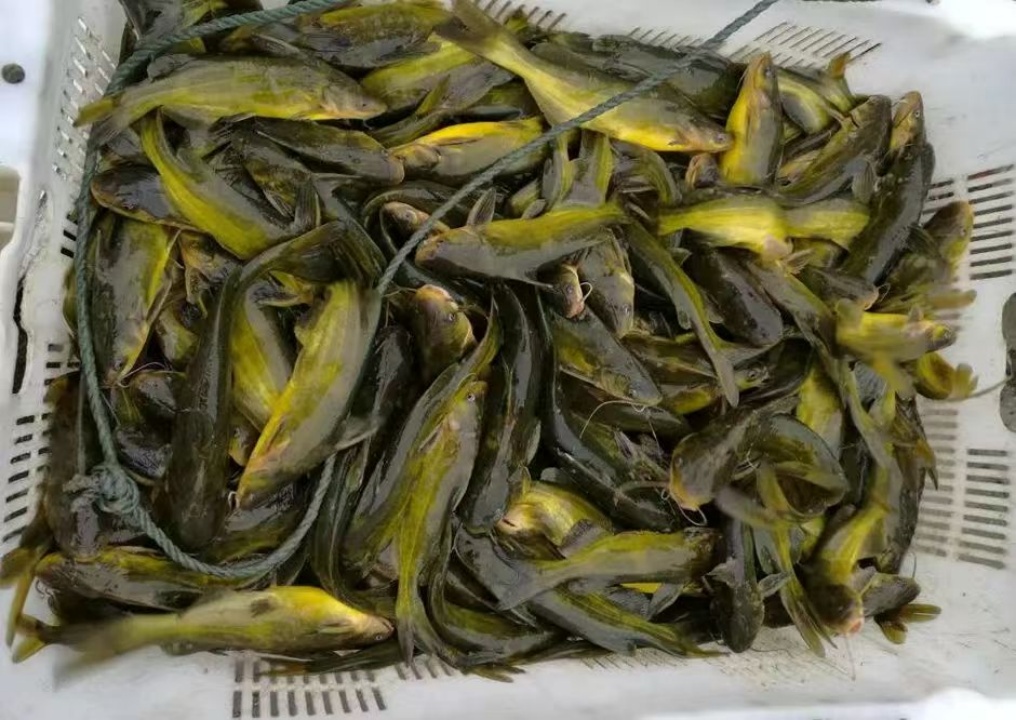
湖北产区同步回暖。枝江市场流通量有所增加,短期内价格连续小幅上行,大规格存塘鱼已出现少量缺货,5寸半筛规格报8.3元,上涨0.8元,6寸半筛上涨1元至10.2元。武汉白沙洲地区7寸半筛报10.5元,上涨0.5元。业内预计短期内价格仍有小幅上行空间。湖南常德大规格鱼供应偏紧,价格明显上调,3两规格约9.5元/斤,较上周上涨0.5元/斤。安徽阜阳地区炮头规格约7至8两,平均4两左右的鱼报12元/斤,大规格货源偏紧,较上周上涨1元/斤,为当前全国报价较高的产区之一。江苏宜兴基本无旧鱼存塘,新口鱼大规格比例偏低,价格相对坚挺,3.5两规格维持在10.7元/斤。部分产区未跟随本轮上调。浙江湖州存塘量仍然偏大,市场走货偏慢,行情呈弱势震荡,3.7两规格稳定在8.4元,炮头3两以上杂交规格小幅下调0.2元至9元。当地气温持续下降,水霉病风险上升,存塘损耗压力加大,短期缺乏利好支撑,价格上行空间有限。四川眉山行情总体稳定,鱼价企稳带动成鱼存塘比例明显下降,5寸规格稳定在9.5元;成都地区5寸规格下调0.5元,运行在9至9.5元区间。综合各产区报价,本轮上调的共同基础是大规格货源偏紧。6两规格较4两规格溢价1至2元,规格越大价差越明显,只要大规格存塘偏紧,养殖端惜售心态就较为普遍。当前黄颡鱼价格较去年同期高约两成,但与前两年相比仍处低位,本轮上行更接近低位修复,尚未形成新一轮高价周期。需要关注的是气温因素:水温下降后存塘鱼水霉病风险上升,湖州等存塘量较大的产区已出现走货压力,惜售与损耗之间的平衡较难把握。02 罗非鱼:加工端收购谨慎,行情延续横盘罗非鱼本周整体延续平稳走势,主要原因在于加工厂订单偏弱、收鱼压价,价格缺乏上行动力。今年10月以后成鱼减产较为明显,存塘偏紧,价格才未继续下行。减产对底部形成支撑,订单则压制上行空间,行情只能在较窄区间内横向运行。
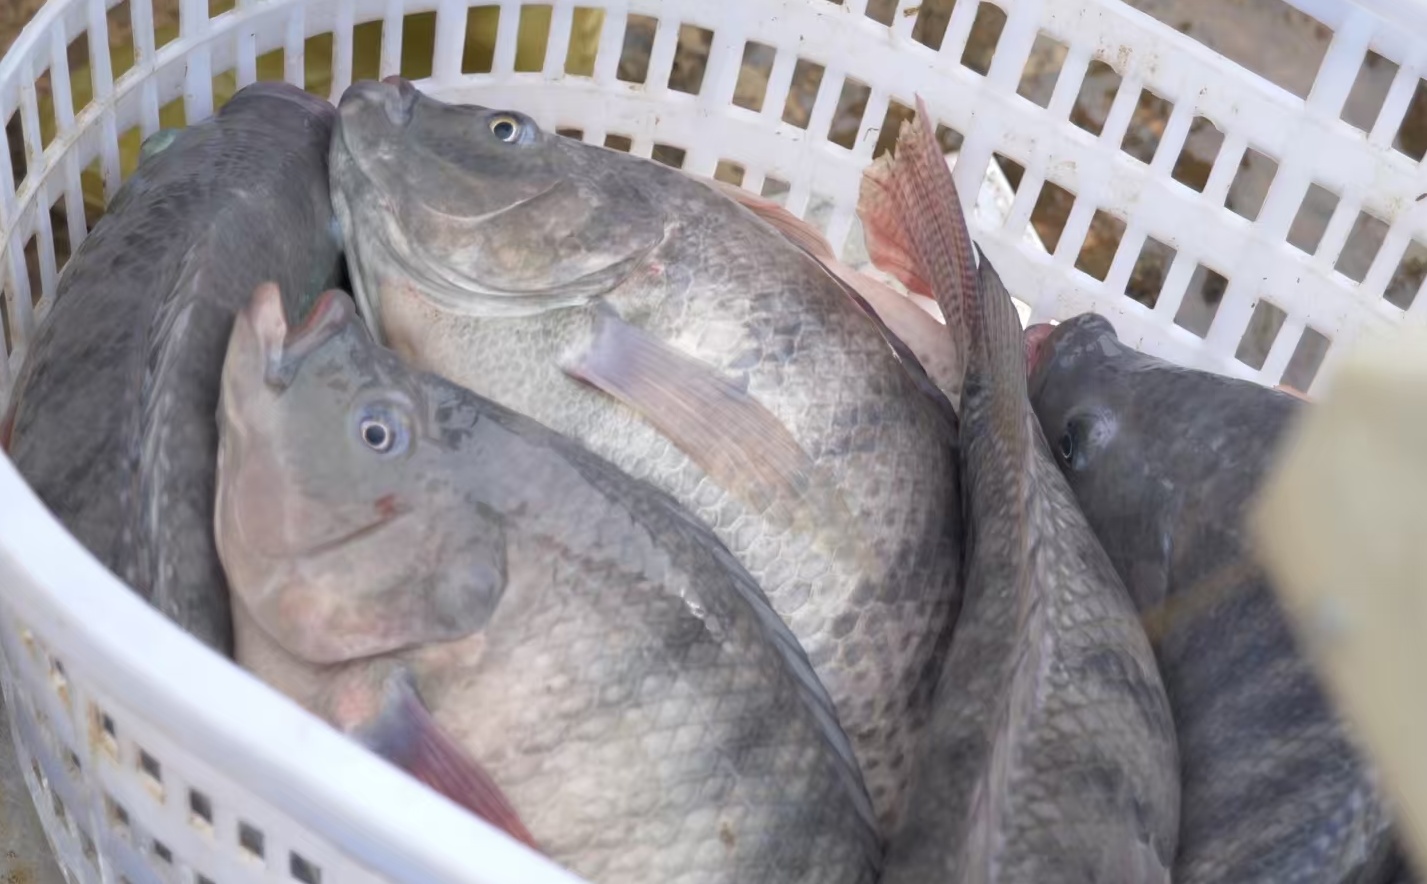
广东本周行情与上周基本持平。云浮地区存塘约4成,近期市场流通相对缓慢,但价格小幅上调,1.3斤规格约4.1元/斤,较上周上涨0.1元/斤。湛江、茂名0.6至1斤规格3.3元,1斤起规格4.3元。惠州潼湖沥林本周与上周持平,大罗非货源偏紧,1.5至2斤规格维持4.9元。海南地区1.2斤规格稳定在3.8元/斤,云南地区1.2斤规格稳定在4.25元/斤。云南德宏市场主要参照攀枝花价格,报4.8元/斤,但攀枝花整体走货量减少,当地正逐步引入昆明卖鱼资源,价格相对偏低,4.5元需提前一夜调运,且需作麻醉处理,运输与操作成本均需计入。出口端的变化较塘头价格更值得关注。2026中国海鲜峰会信息显示,按出口数量计,美国已由我国罗非鱼第一大出口目的地降至第三位,科特迪瓦、墨西哥分列前两位。2026年1至8月,我国对科特迪瓦出口罗非鱼10.61万吨,对墨西哥6.82万吨,对美国6.16万吨,对美出口量同比下滑13.2%,与非洲市场的数量差距持续扩大。从出口金额看,美国仍为核心市场,主要源于产品结构差异:输美产品以高附加值鱼片为主,非洲市场则以低价整条冻鱼为主。1至8月对美出口额约1.5亿美元,同比下滑36%,金额降幅明显大于数量降幅,反映数量与产品价值同时承压。这一结构也解释了塘头价上行乏力的原因:走量市场难以给出高价,高价市场则在缩量。当前行情偏弱,核心制约仍是加工厂订单不足、收购不积极。业内预计,鱼价上行至4.5元/斤左右,可能需等到明年开年。对养殖端而言,现阶段更宜控制存塘密度与投料节奏,等待加工厂开工率回升,不宜寄望短期反弹。03 大黄鱼:存塘增加、需求偏弱,各规格收购价下调大黄鱼是本周跌幅最为明显的品种。当前大规格存塘量持续增加,终端需求不足,价格连续下行。各规格最新海面收购报价为:100-200g规格14.2元/斤,下跌0.8元;200-300g规格16.1元/斤,下跌1.5元;300-400g规格17.7元/斤,下跌0.5元;400-500g规格17.8元/斤,下跌0.1元;500-600g规格16.8元/斤,下跌0.5元;600-700g规格16.9元/斤,下跌0.8元。
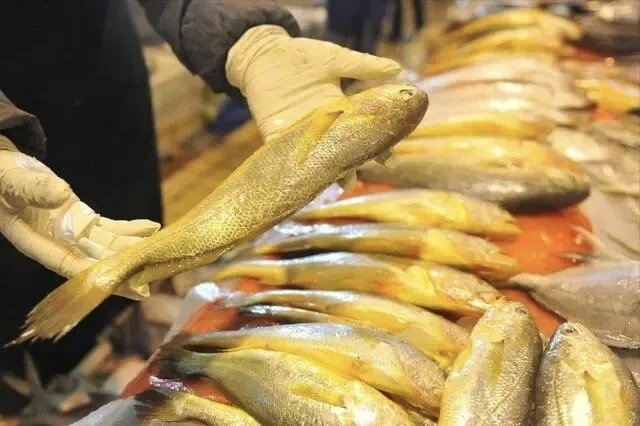
报价结构中有两点值得关注。一是跌幅集中于中小规格,200-300g一周下跌1.5元,为各规格中跌幅最大,反映加工与冰鲜渠道对中小规格的需求收缩最快。二是规格间出现倒挂,400-500g报17.8元,为各规格最高,500-600g仅16.8元,低于300-400g的17.7元。常规年份大规格价格应高于中小规格,当前中规格报价最高,说明终端在挑规格,家宴与礼品场景更偏好单条重量适中的产品,超大规格走货相对困难。与黄颡鱼、罗非鱼相比,大黄鱼的压力主要来自需求端而非供给端。存塘增加是客观事实,但压低价格的核心因素是终端拿货意愿不足,海面收购价只能逐档下调。04 后市展望:三个品种,三条主线黄颡鱼的机会仍在大规格。冬至前后腌鱼季与春节备货启动后,大规格价格仍有上行空间,6两以上存塘鱼具备继续挺价的条件。但需注意两点:一是本轮上调已持续半个多月,佛山、枝江等主产区累计涨幅超过1元,终端接受度有待观察;二是水温下降后的水霉病风险,惜售时间越长,损耗风险越大。建议养殖端按规格分批出鱼,大规格优先销售,中小规格顺价出货,避免集中压至春节前。罗非鱼短期难有起色。加工厂订单是行情启动的关键前提,订单不足时,减产只能托底而难以拉升。业内给出的4.5元/斤时点为明年开年,其前提是加工厂开工率恢复、出口订单重新排期。养殖端现阶段更适合稳定水质与鱼体状况,把规格养到位等待订单,不宜急于清塘。大黄鱼短期维持弱势。存塘量增加与终端需求不足两个因素均未见反转迹象,春节前礼品订单与冰鲜备货是可能的止跌节点。若备货启动偏晚,或存塘继续增加,中规格跌幅可能进一步扩大,规格倒挂结构也将更为明显。对养殖端而言,当前应重点关注出鱼节奏,而非等待价格回升。综合三个品种,本周行情主线较为清晰:货源偏紧的品种上调,订单不足的品种横盘,需求疲弱的品种下行。黄颡鱼缺的是大规格货源,罗非鱼缺的是加工订单,大黄鱼缺的是终端消费。三者存塘均不算宽松,但黄颡鱼能够上行、罗非鱼只能横盘,差别在于下游是否有稳定的接货能力。未来一个月,冷空气、腌鱼季、春节备货与加工厂开工率将同时作用于三个品种,行情分化大概率仍将延续。
来源:水产养殖网
联系我时,请说是在水产通上看到的,谢谢!
联系人

下载水产通app
水产通