分享
微信扫一扫分享
浏览量6
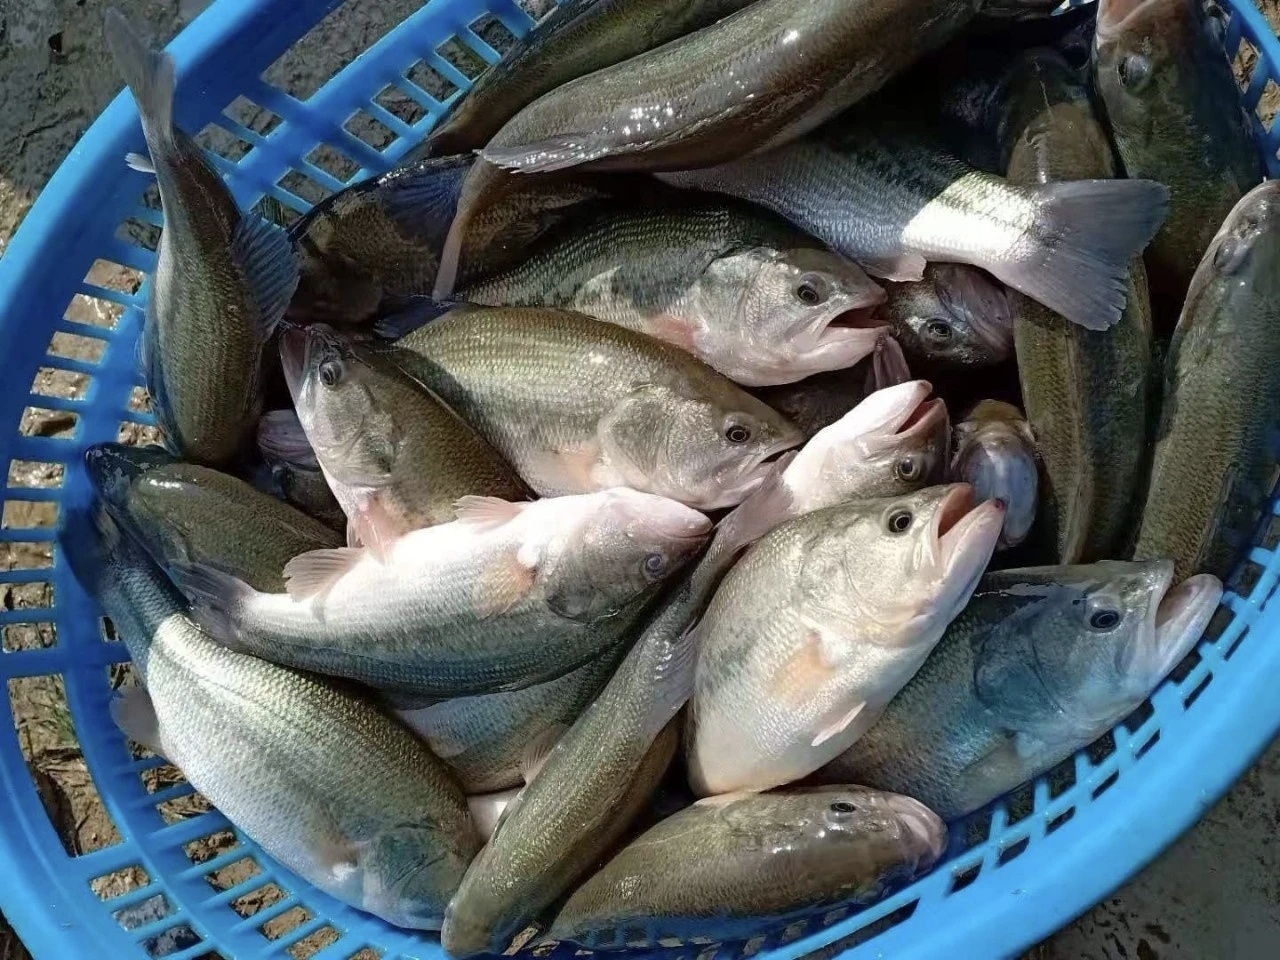
价格行情 11月中旬,加州鲈主产区新口鱼陆续达到上市规格,进入集中出鱼阶段,各产区塘头价格呈现明显分化。广东、四川、江苏、河南价格继续下行,仅局部小幅回升,湖南、湖北、浙江则以平稳为主。同为集中上市期,价格走势却出现区域差异,成因主要在于规格结构、流通半径与消费节奏的不同。
微信扫码打电话
安全小贴士:
详细描述
标题: 11月中旬,加州鲈主产区新口鱼陆续达到上市规格,进入集中出鱼阶段,各产区塘头价格呈现明显分化。广东、四川、江苏、河南价格继续下行,仅局部小幅回升,湖南、湖北、浙江则以平稳为主。同为集中上市期,价格走势却出现区域差异,成因主要在于规格结构、流通半径与消费节奏的不同。
相关品种: 淡水鱼类-鲈鱼
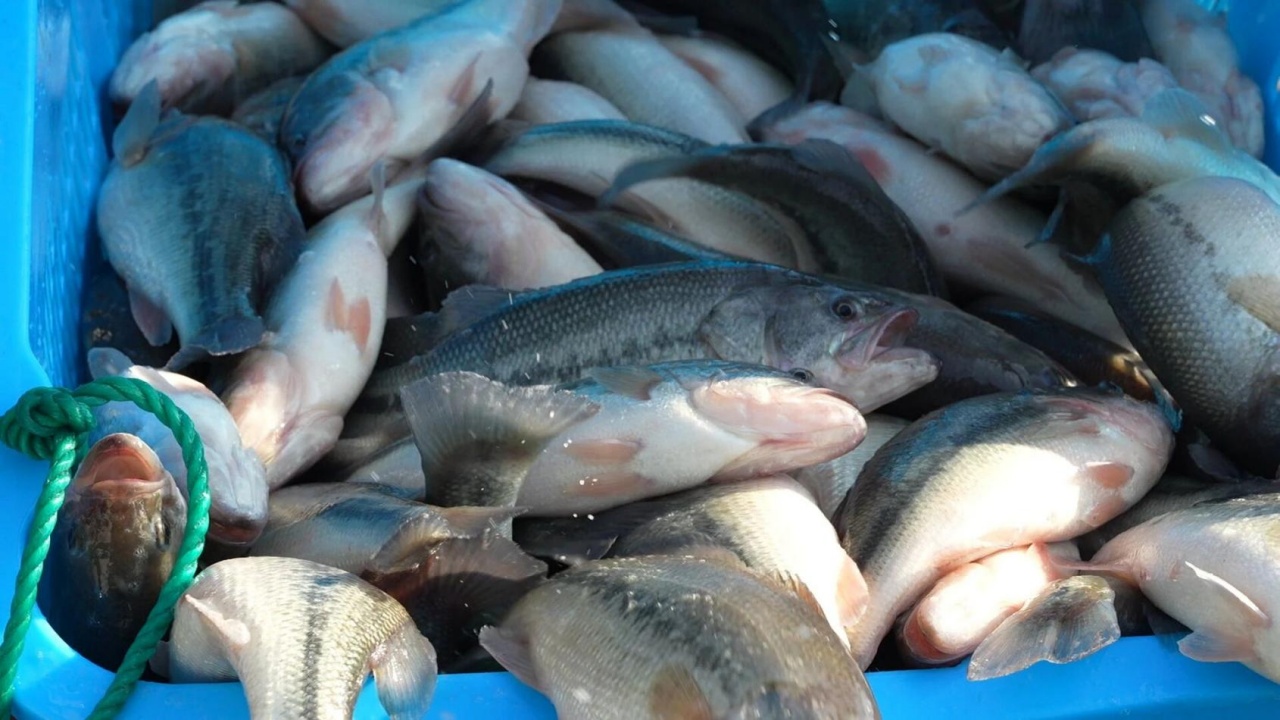
广东:佛山价格跌破10元/斤关口,金湾大规格支撑价位佛山1斤上规格本周报价10.3元/斤,环比下跌0.5元/斤。据当地养殖户反映,部分低价成交已降至10元/斤及以下。该价位对多数养成户而言已接近成本线,惜售与急于出鱼的心态在市场中并存:养殖户不愿低价出售,但鱼已达到规格,压塘又将增加饲料投入与病害风险。珠海金湾近期价格整体平稳,中等规格货源较为充足,大规格靓鱼相对偏少,病鱼、残鱼成交价被压1-2元/斤。当前1-1.3斤规格报价11.2-11.5元/斤,与佛山价差接近1元/斤。随气温回落,当地需关注水霉病风险,鱼体带伤或体质下降的塘口,议价空间将进一步收窄。福建:漳州自前期高点回落,周环比小幅上涨漳州行情自前期高点回落,养殖户观望情绪较浓。从周环比看,0.8-1.5斤规格报价11.3元/斤,环比上涨0.3元/斤。现阶段苗种投放基本结束,后续仍有部分补苗需求,当地对明年早批鱼的预期尚未明显转弱。龙岩8两、9两上规格报价10-11元/斤,随周边市场调整。两湖:价格维持平稳,流通量有所收缩湖南8两规格报价10元/斤,走量一般,本周行情稳定。湖北武汉价格同样稳定,但流通量较上周有所减少,成交以统货为主,价格9毛/两,10元/斤封顶。价格平稳并不代表需求改善,武汉成交结构的变化显示档口采购意愿下降,养殖户以统货形式集中出货,价格缺乏上行支撑。华东:吴江惜售观望,湖州出鱼量增加江苏吴江新鱼陆续上市,受价格低迷影响,养殖户惜售待价情绪较重,1斤规格约10元/斤,环比下跌0.5元/斤。惜售可在短期内延缓跌势,但压塘同时延后了风险,养殖周期延长将增加饲料投入与病害发生概率。浙江湖州市场出鱼量增加,价格小幅波动,整体持稳。塘口发价1-1.1元/两,平打1.1斤以上标鱼10.5元/斤左右,大统货9.5-10元/斤。当地分级报价较为清晰,标鱼与大统货价差0.5-1元/斤,规格整齐的塘口在本轮下行中抗跌性更强。西南:旧鱼尚未出清,新鱼陆续上市四川成都、眉山尚有少量旧鱼存塘,叠加新口陆续上市,市场供需失衡,9两起规格下跌0.5元至10元/斤,1斤规格稳定在11元/斤。西南市场相对封闭,外省鱼调入成本较高,本地供应集中时价格反应快于沿海;两个规格间1元/斤的价差,也反映出市场对规格的要求趋于严格。河南:短暂上涨后回落,存塘同比明显增加河南加州鲈价格在短暂上涨后回落,较10月下滑1元/斤。当前塘口1斤起挑、1.3斤以上规格报价10.5-10.8元/斤,环比下跌0.5-0.8元/斤。市场存塘量并不算多,但终端消费低迷,万邦等批发档口供大于求,走货速度放缓,价格承压。据了解,2026年河南新口鲈鱼存塘量较2025年大幅增加,当前规格已达1.4斤左右。在价格持续低迷的情况下,部分养殖户计划延后至越冬后出鱼,以期错峰销售。但受厄尔尼诺影响,今年冬季偏暖,天气变化频繁,越冬风险相对较高:水温偏高时鱼类代谢下降有限,投喂与耗氧仍在持续,水质恶化与病害反复的概率上升。建议新口鲈鱼已达规格的塘口,尤其是曾有发病史的塘口,合理安排出鱼,降低越冬风险。
三点判断:供需格局仍是主导因素一是供应节奏前移。华南、华东、西南新鱼集中在三周内达到上市规格,而去年同期部分产区受天气影响上市偏晚,今年供应曲线更为陡峭。河南存塘同比增加,进一步确认新口产能的扩张。二是需求端承接不足。终端消费低迷具体表现为万邦等批发市场走货放缓、武汉档口流通量收缩、湖南产区走量一般。餐饮与加工两条渠道均无明显增量,价格只能通过减量来维持。从各地成交结构看,采购方普遍缩短了备货周期,以少量多次的方式拿货,市场缺少持续性的补库需求,这也是价格在报价持平的情况下仍显疲弱的原因。三是规格与品质分化加剧。金湾大规格靓鱼偏少,湖州标鱼与大统货价差明显,佛山的低价成交集中于规格不齐、体质偏弱的鱼。市场并未全面走弱,而是对品质较好的鱼给予溢价,对品质较差的鱼形成折价。病鱼、残鱼成交价被压1-2元/斤,按整塘产量折算,足以抵消一季利润。价格下行阶段,品质对售价的影响更为明显。后市展望:弱势震荡,反弹空间有限短期看,新鱼上市高峰尚未结束,11月下旬至12月上旬全国鲈价预计以弱势震荡为主,佛山1斤上规格在10元/斤附近反复波动的可能性较大,跌破10元/斤亦有可能。元旦、春节前备货将带来阶段性集中采购,价格存在小幅反弹机会,但考虑到存塘充足、消费恢复偏慢,反弹幅度预计有限,回到年内高点的难度较大。中期看,越冬情况是主要变量。若暖冬导致水温反复、越冬损耗上升,明年3至5月存塘量可能低于预期,早批鱼价格存在结构性机会;若越冬顺利、存塘大量保留,明年上半年供应压力将大于今年,四川旧鱼未清、新鱼又至的局面或在更多产区出现。河南新口存塘同比大幅增加已释放明确信号:全国性产能扩张正在发生,价格中枢下移并非区域现象,而是产业对新增加产能的重新定价。养殖端应对建议一是准确核算成本,审慎决策惜售。将饲料、电费、塘租、动保及损耗折算为每斤完全成本,若当前报价已低于完全成本,继续压塘实质是以后市上涨预期对冲当期亏损,而非依靠鱼类增重实现增值。二是把握元旦前出鱼窗口。规格达标、体质一般的鱼宜优先安排出鱼,曾有发病史的塘口尤应如此,带病越冬成活率难以保证。规格偏小、体质较好的鱼可适量保留,等待春节前行情。三是推进规格整齐化。湖州标鱼与大统货价差已说明问题,平打1.1斤以上标鱼10.5元/斤左右,大统货9.5-10元/斤,同一塘鱼分级出鱼与混装出鱼收益差距可达数千元,分规格、分批次上市更为有利。四是提前落实越冬管理。暖冬条件下昼夜温差较大,水霉病与寄生虫风险不容忽视。应控制投喂量,减少残饵污染,加强改底与增氧,定期镜检,将病害防控前置。金湾已提示水霉风险,华南产区不宜因气温偏高而放松管理。五是理性安排苗种投放。漳州苗种投放基本结束,后续仍有补苗空间,表明部分养殖户仍在布局明年早批鱼。早批鱼存在机会,但若全国集中抢早,明年早鱼的时间溢价可能收窄,应结合塘口条件与水源条件安排,避免跟随行情盲目扩投。价格下行阶段,决策效率比价格本身更为关键。核算成本、分好规格、及时处理病鱼,方能在弱势行情中守住合理收益。
来源:水产养殖网
联系我时,请说是在水产通上看到的,谢谢!
联系人

下载水产通app
水产通