分享
微信扫一扫分享
浏览量106
价格行情 一边暴涨、一边暴跌!金刚虾、罗氏虾猛涨5元!大闸蟹临门抬价,白虾最高跌3元!
微信扫码打电话
安全小贴士:
详细描述
标题: 一边暴涨、一边暴跌!金刚虾、罗氏虾猛涨5元!大闸蟹临门抬价,白虾最高跌3元!
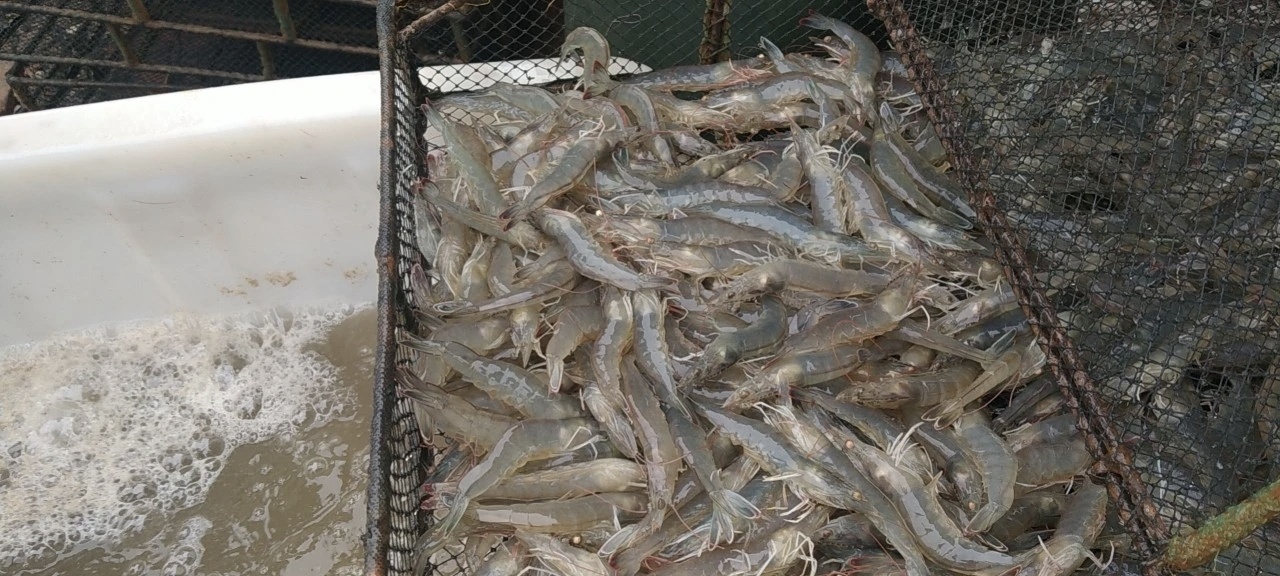
广东:降温催出尾水虾,稳中微跌广东近期连续降温,昼夜温差变大,尾水虾出虾节奏加快,叠加市场消费流通一般,虾价呈现波动且整体趋于下跌。目前江门市场40条12-13元/斤,35条14元/斤左右,30条16元/斤左右,24条18元/斤左右,整体下跌0.5-1元。汕头市场南美白对虾出虾接近尾声,产量很少,100头冻虾8.5元/斤,60头规格9.8元/斤。汕尾行情整体保持,出塘量减少,15头规格大虾27元/斤,20头23元/斤,30头17元/斤。揭阳惠来区域白虾存塘少,30条规格报价17元/斤,较上周上涨1元,20头规格22.5元/斤、微跌0.5元。湛江雷州市场白虾存塘比较多,行情依旧不理想,30头规格保持19元/斤,40头规格14元/斤、50头11元/斤,均跌0.5元。广西:全规格普跌,跌幅居全国前列广西地区跌价显著。钦州地区全规格普跌,30头规格18元/斤,较上周下跌近3元;40头规格13.5元/斤、50头规格12.5元/斤,下跌2-2.5元。北海地区40头规格14.5元/斤、下跌1元。钦州30头一周跌近3元,是本周全国产区里跌幅最大的一档。广西白虾以活鲜外运和加工收储两条腿走路,秋造虾集中起捕后,本地加工端收储节奏没有同步跟上,外运又受华南整体烂市拖累,货源只能在塘口和冻厂之间来回挤压。北海跌幅温和,主要因为出货结构里大规格占比更高。福建:新批次陆续上市,价格小幅回落东山市场9月份放苗批次开始陆续上市,价格略微下降,20头规格跌1元至22元/斤,30头规格保持17元/斤。长乐市场目前陆续开始松虾,中小规格虾价格略有下降,30头价格在17元/斤、跌0.5元,40头14元/斤。福建的调整属于“温水型”。东山9月批次刚刚开塘,供应增量渐进释放,加上江苏虾南下冲击已消化一部分,价格只是小幅下移。按往年规律,东山出塘高峰在12月上中旬,届时本地货源与江苏南下货源叠加,才是真正考验价格的时点。江苏、山东:秋造虾压顶,北方温棚虾接力江苏如东行情承压,一边是本地秋造虾进入上市高峰,一边是这批虾正批量南下,形成“产地跌、销地也跌”的连锁反应。25头16-17元/斤,30头15-16元/斤,比一周前跌了2元左右。山东东营市场温度下降较快,直放苗接近尾声,温棚虾陆续上市,25头为16元/斤、30头13.5元/斤、35头12元/斤,当前价格稳定。河口区域大虾价格有下滑,目前20头19-19.5元/斤,微涨0.5元。
成本端:虾料年内五轮上调与塘口价一路下探形成对照的,是饲料成本一路上行。虾料年度内5轮合计累计涨幅1500-2300元/吨,养殖压力逐步提升。按一吨料养出700-800斤虾折算,仅饲料一项,今年每斤虾的成本就比年初抬高约2元。在塘口价普遍下跌0.5-3元/斤的当下,这个挤压相当直接——白虾已经从“看行情吃饭”变成“看成本线守价”。后市:供强需弱难改,等降温后的消费启动展望后市,短期供强需弱格局难改:江苏秋造虾上市高峰未过,华南病虾、尾水虾出清仍需时间,虾价或继续承压下探,需等待降温后消费启动与春节备货节奏。建议养户把握大规格溢价窗口,同时加强降温应激管理,重点防范弧菌、孢子虫,发现异常及时出虾,防止全池蔓延。节奏上可分三段看:12月上旬前,江苏货源集中释放、华南尾水虾与病虾待出清,价格大概率再探一段,30头跌破15元/斤的产区可能增加;12月中旬到元旦,气温下降、餐饮与家庭消费回暖,价格有望止跌企稳;元旦至春节前是传统备货窗口,大规格溢价会重新打开。现阶段每多压一周,饲料、动保、发病率三项成本都在叠加,而价格并未给出补偿。二、金刚虾:存塘见底,粤闽价格接连上调广东湛江雷州现阶段大虾存塘少,虾价微涨,10头规格涨2元至39元/斤,15头规格同样上涨2元至30元/斤,20头规格22元/斤、微涨0.5元。揭阳惠来当前市场金刚虾存量极少,25头规格28元/斤,行情保持稳定。福建霞浦本周金刚虾存塘量减少,虾价上升较多,15头规格38元/斤、猛涨5元;20头规格33元/斤、上涨4元;30头规格28元/斤、40头19元/斤,均上涨2元。隆教市场目前大虾开始涨价,15头规格36元/斤、上涨2元;20头规格28元/斤、上涨1元;30头规格23元/斤保持稳定。这一轮涨价的核心逻辑就是两个字:缺货。粤西与闽东两大主产区同步进入存塘尾期,惠来甚至已经“存量极少”,供给弹性被压到最低。更值得注意的是涨幅结构:霞浦15头涨5元、20头涨4元、30头和40头各涨2元,规格越大涨得越猛。
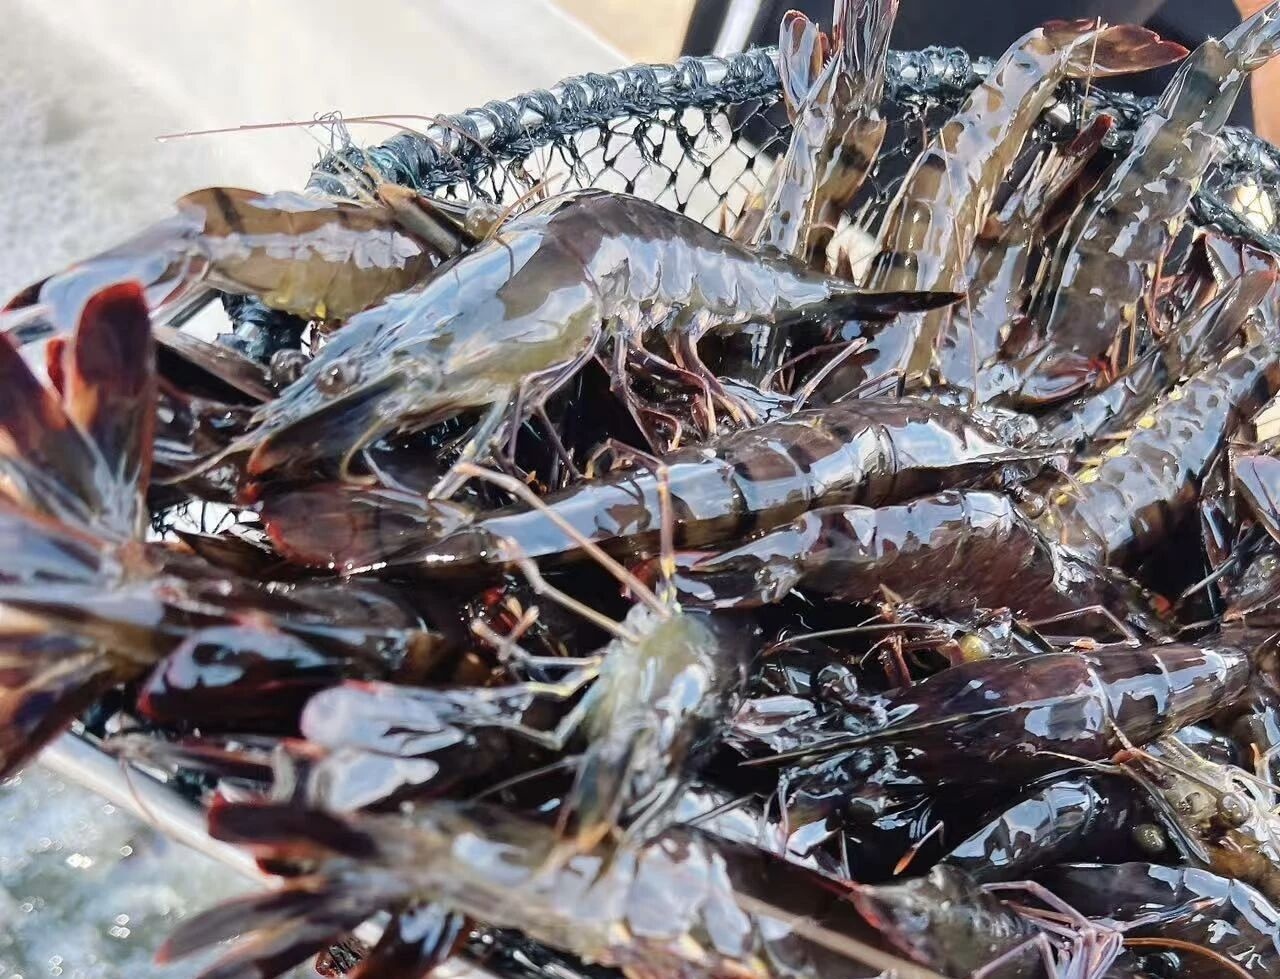
后市看,金刚虾在元旦至春节前仍是易涨难跌的品种。冬至以后婚宴、年夜饭集中,10-20头是硬通货,霞浦15头已站上38元/斤,若存塘继续减少,突破40元/斤并非没有可能。但中小规格明显受限:白虾30头仅16-17元/斤,价差过大会促使餐饮端转向替代。建议有存塘的养户分批出虾,用足大规格溢价窗口,同时留一部分应对春节前高点。三、罗氏沼虾:肇庆高位坚挺,龙海连涨三周广东肇庆高要市场10条大虾行情38元/斤,价格比较坚挺,下午虾15条28元/斤,价格坚挺。福建龙海市场因浙江虾贩跨区收货需求大,价格持续上涨,20头规格32元/斤、上涨4元,该规格三周涨幅已达11元;25头规格28元/斤、猛涨5元。后市看,强势大概率延续到12月中下旬,但需要盯住两个变量:一是浙江方向的收货节奏,跨区拉货是这轮上涨的直接推手,一旦浙江本地大棚虾起量或长途运输因低温受阻,龙海高价就失去支撑;二是肇庆、高要一带的存塘消化速度,产区清空后价格会从“坚挺”转为“有价无市”。当前价位已是近年少有高位,分批出、落袋为安比继续压塘更稳妥。
四、大闸蟹:上市中后期,价格重心稳步上移兴化大闸蟹整体平稳,部分规格微涨。据11月20日最新报价,3两母蟹40元/斤,4两公蟹31元/斤,较上周上涨2-3元。高淳固城湖大闸蟹,据当地大户介绍,今日价格有所上涨;当前高淳市场出货量大概70%左右,存塘不算多。无为大闸蟹公母底价20-21元/斤,纯母底价31-32元/斤,整体较上周上涨1-2元,当地养殖户认为目前价格未到高点,舍不得卖。三个产区的共同特征是“存塘减少、价格上行”,而且出现了明显的惜售情绪。惜售短期对价格是支撑,但也埋着风险:蟹在塘里多留一天,就多一天的掉膘、损耗和偷蟹风险。
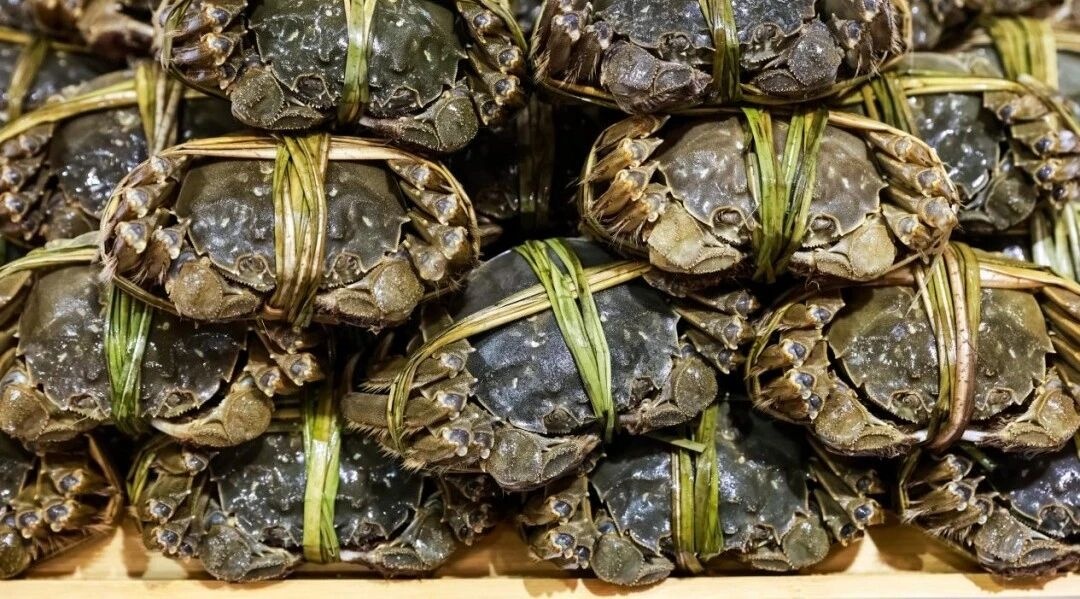
后市看,大闸蟹在冬至前后仍是易涨难跌,尤其是高规格母蟹。3两母蟹40元/斤若能守住,春节前还有上探空间;公蟹涨幅会明显弱于母蟹,4两公蟹31元/斤已接近终端承受上限,公母价差将进一步拉大。建议按规格分批上市,高规格母蟹留到冬至、元旦礼盒档期,中小规格和公蟹不宜过度惜售。五、综合研判:供给节奏定短期,消费启动定高度把四个品种放在一起看,本周分化由两条主线决定。第一条是供给节奏:白对虾处于“南有尾水虾、病虾待出清,北有江苏秋造虾压顶”的累库阶段,价格只能往下找平衡;金刚虾、罗氏沼虾则处在存塘见底、虾中抢货的紧缺阶段,价格往上走。第二条是消费启动的时点。当前终端消费偏平淡,白虾走货缓慢、局部烂市就是最直接的印证;金刚虾、沼虾、大闸蟹能涨,靠的是宴席、礼盒这类刚性场景支撑。这也意味着,接下来价格能否真正转势,不看塘口有多少虾,而看冬至到春节这段备货期消费能放出多少量。对养殖端的建议可归为三句:白虾不压塘,把握大规格溢价窗口,同时把降温应激和弧菌、孢子虫防住,发现异常及时出虾;金刚虾、罗氏沼虾分批走,用足高价窗口,别赌单一高点;大闸蟹按规格拆开卖,高规格母蟹留礼盒档期,中小规格和公蟹见好就收。行情越分化,越考验出虾的节奏感——这一轮,赚的是节奏的钱。
来源:水产养殖网
联系我时,请说是在水产通上看到的,谢谢!
联系人

下载水产通app
水产通